


公告方法の変更登記とは?決算公告の公開範囲で比べる官報・日刊新聞紙・電子公告と、手続・費用
結論
公告方法の変更登記は、会社が決算などを広く知らせる方法(官報・日刊新聞紙・電子公告)を変えたときに、法務局に登記されている内容を新しい方法に改める登記です。公告方法は会社が定款(会社の基本ルール)で定め、定めがなければ官報になります(会社法939条1項・4項)。また、登記事項でもあるため、変えたときは変更登記が必要です。
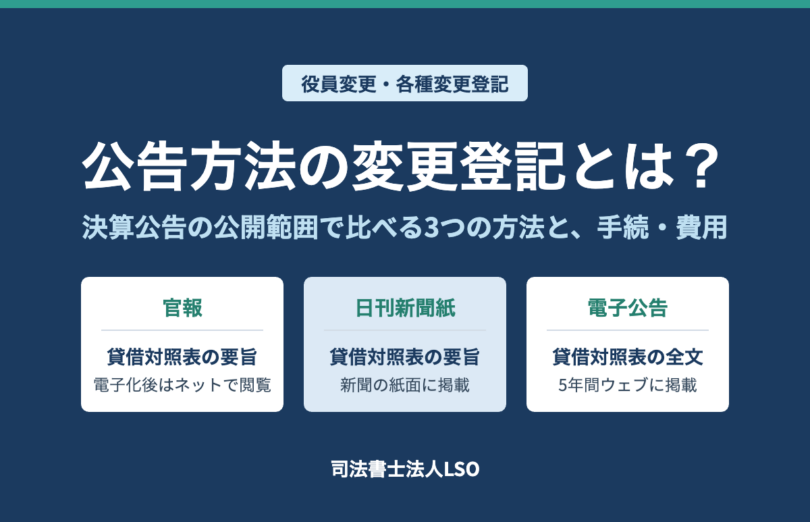
3つの方法のどれを選ぶかで、毎年の決算公告で貸借対照表がどこまで公開されるかが変わります。電子公告では貸借対照表の全文を5年間掲載し続け、官報・日刊新聞紙では要旨の公告で足ります(会社法440条1項・2項、940条1項2号)。官報は令和7年(2025年)4月から電子化され、官報に載せた決算公告も、インターネットで閲覧できる形で発行されています。
公告方法を変えるには、株主総会の特別決議(通常の決議より出席や賛成の要件が重い決議)で定款を変更し、変わった日から2週間以内に変更登記を申請します(会社法915条1項)。必要書類は、基本的に申請書・株主総会議事録・株主リストで、登録免許税は3万円です。
1.公告方法の変更登記とは?定款で定めた公告方法を変えたときの登記
公告方法の変更登記は、定款で定めた公告方法を変えたときに、登記されている公告方法を新しいものに改める登記です。まずは、公告方法がどのように定められるのかを、会社法939条で確認してみましょう。
会社法939条(会社の公告方法)〔抜粋〕
1 会社は、公告方法として、次に掲げる方法のいずれかを定款で定めることができる。
一 官報に掲載する方法
二 時事に関する事項を掲載する日刊新聞紙に掲載する方法
三 電子公告
3 会社又は外国会社が第一項第三号に掲げる方法を公告方法とする旨を定める場合には、電子公告を公告方法とする旨を定めれば足りる。この場合においては、事故その他やむを得ない事由によって電子公告による公告をすることができない場合の公告方法として、同項第一号又は第二号に掲げる方法のいずれかを定めることができる。
4 第一項又は第二項の規定による定めがない会社又は外国会社の公告方法は、第一項第一号の方法とする。
「第一項第一号の方法」は官報に掲載する方法のことです。2項(外国会社の公告方法)は省略しています。出典:会社法939条|e-Gov法令検索
条文のとおり、定款に公告方法の定めがない会社の公告方法は、官報になります(4項)。電子公告は、会社のウェブサイトなどに掲載して行う公告です。決算公告を除き、電子公告で公告をするときは、調査機関による電子公告調査を受ける必要があり、その費用もかかります(会社法941条)。電子公告を選ぶ会社は、定款には電子公告にする旨を書けば足り、ウェブページのアドレスまで書く必要はありません(3項)。また、サイトに掲載できなくなったときに備えて、官報か日刊新聞紙を予備の公告方法として定款に定めることもできます(同項)。
日刊新聞紙について、条文は「時事に関する事項を掲載する日刊新聞紙」と定めていて、全国紙であることまでは求めていません。
官報で行うよう定められた公告は、公告方法の対象外
ただし、会社のすべての公告が公告方法で行われるわけではありません。会社法2条33号は、公告方法を、会社が公告をする方法のうち、法律で「官報に掲載する方法によりしなければならないものとされているもの」を除いた公告をする方法と定めています。法律が官報で行うよう定めている公告は、公告方法にかかわらず官報で行います。主な場面は、官報とは?誰が発行し何が載るのか|電子化後の仕組みと会社の公告で一覧にしています。
公告方法は登記事項なので、変えたら変更登記が必要
公告方法は登記事項です(会社法911条3項27号)。そのため、公告方法を変えたときは変更登記が必要になります。自社のいまの公告方法は、定款のほか、登記事項証明書の「公告をする方法」の欄でも確認できます。
どの方法に変えるかを考える材料として、次の2章では、公告方法によって決算公告の公開範囲がどう変わるかを比べます。変更登記の手続と費用は、3章・4章で説明します。
2.決算公告で貸借対照表はどこまで公開される?公告方法ごとの違い
公告方法の違いがいちばん表れるのは、株式会社が毎年行う決算公告です。決算公告は、定時株主総会の後に貸借対照表(大会社は損益計算書も)を公告するもので、次の会社法440条に定められています。
会社法440条(計算書類の公告)〔抜粋〕
1 株式会社は、法務省令で定めるところにより、定時株主総会の終結後遅滞なく、貸借対照表(大会社にあっては、貸借対照表及び損益計算書)を公告しなければならない。
2 前項の規定にかかわらず、その公告方法が第九百三十九条第一項第一号又は第二号に掲げる方法である株式会社は、前項に規定する貸借対照表の要旨を公告することで足りる。
3 前項の株式会社は、法務省令で定めるところにより、定時株主総会の終結後遅滞なく、第一項に規定する貸借対照表の内容である情報を、定時株主総会の終結の日後五年を経過する日までの間、継続して電磁的方法により不特定多数の者が提供を受けることができる状態に置く措置をとることができる。この場合においては、前二項の規定は、適用しない。
「第九百三十九条第一項第一号又は第二号に掲げる方法」は、官報または日刊新聞紙に掲載する方法のことです(1章)。4項(有価証券報告書を提出しなければならない株式会社の適用除外)は省略しています。出典:会社法440条|e-Gov法令検索
条文のとおり、公告方法が官報か日刊新聞紙の会社は、貸借対照表の「要旨」(内容を要約したもの)を公告すれば足ります(2項)。電子公告の会社には、この2項は当てはまらないため、貸借対照表そのもの(全文)を公告します(1項)。3項(ウェブページでの開示)は、表の後で説明します。
電子公告の会社は、決算公告を一度掲載すれば終わりではありません。掲載を続ける期間は、次の940条1項に定められています。
会社法940条(電子公告の公告期間等)〔抜粋〕
1 株式会社又は持分会社が電子公告によりこの法律の規定による公告をする場合には、次の各号に掲げる公告の区分に応じ、当該各号に定める日までの間、継続して電子公告による公告をしなければならない。
二 第四百四十条第一項の規定による公告 同項の定時株主総会の終結の日後五年を経過する日
「第四百四十条第一項の規定による公告」は決算公告のことです。1項1号・3号・4号(決算公告以外の公告の期間)と、2項・3項は省略しています。出典:会社法940条|e-Gov法令検索
決算公告の公開範囲を公告方法ごとに比べた表
ここまでの条文と、内閣府の官報発行サイトの案内をもとに、決算公告で何が、どのように公開されるかを公告方法ごとに比べると、次の表のとおりです。表は大会社以外の株式会社の場合で、大会社は損益計算書も同じように公告します(440条1項)。
| 公告方法 | 決算公告で載せる内容 | 公開のされ方 |
|---|---|---|
| 官報 | 貸借対照表の要旨(440条2項)と当期純損益金額※3 | 官報発行サイトに掲載されることで発行されます。発行から原則90日間は官報全体を無料で閲覧・ダウンロードでき、90日を過ぎた後も、特定の個人を対象とした処分に関する記事などを除き、引き続き閲覧できるとされています※1 |
| 日刊新聞紙 | 貸借対照表の要旨(440条2項)と当期純損益金額※3 | 定款で定めた新聞の紙面に掲載されます※2 |
| 電子公告 | 貸借対照表の全文(440条1項)と、一定の注記・当期純損益金額※3 | 定時株主総会の終結の日後5年を経過する日まで、会社が定めたウェブページに掲載し続けます(940条1項2号) |
※1 官報の閲覧の範囲は、官報発行サイト「ご利用に当たって」によります(2026年(令和8年)11月8日確認)。
※2 新聞に掲載された公告が、後からどのような形で閲覧できるかは、新聞社によって異なります。
※3 当期純損益金額は、その事業年度の利益または損失の額です。官報・日刊新聞紙で要旨を公告するときも、貸借対照表の要旨にこの金額を書き添えます(会社計算規則142条)。電子公告では、貸借対照表の全文に加えて、個別注記表に記載した注記のうち重要な会計方針などの一定の注記と、当期純損益金額も公告します(会社計算規則136条1項)。なお、大会社は損益計算書を公告するため、この金額を別に書き添える必要はありません(同136条2項・142条ただし書)。
どの公告方法を選んでも、株式会社は原則として決算公告をしなければなりません(有価証券報告書を提出しなければならない会社は除かれます。会社法440条4項)。公告を怠ったときは、過料の対象になります(会社法976条2号)。
なお、公告方法が官報か日刊新聞紙の会社は、要旨の公告に代えて、貸借対照表の内容を自社のウェブページなどで5年間公開する方法を選ぶこともできます(会社法440条3項)。この方法を選ぶときは、そのウェブページのアドレスを登記します(会社法911条3項26号)。公告方法そのものを電子公告に変えるわけではないため、公告方法の変更登記とは別の登記です。この方法でも、電子公告と同じく、一定の注記と当期純損益金額を明らかにします(会社計算規則136条1項)。
電子公告は、掲載料をかけずに決算公告ができる一方で、貸借対照表の全文が5年間、誰でも見られる状態になります。官報も、電子化によって、決算公告の要旨が発行から90日間は無料で、その後も引き続きインターネットで誰でも見られる状態になりました。
貸借対照表の数字を、取引先や金融機関だけでなく、不特定の人にまで広く見られたくないと考える会社にとっては、日刊新聞紙を公告方法にすることも選択肢になると考えています。官報の電子化以降、決算公告の数字がどこまで見られるかを気にして、公告方法を日刊新聞紙に変えたいとご相談いただく会社が増えていると感じています。
ただし、日刊新聞紙への掲載料は、新聞社や掲載の大きさによって異なります。変更を決める前に、新聞社から見積りを取り、官報の掲載料と比べていただくのがよいと考えています。
なお、公告方法を変えても、それまでに官報に載った決算公告が見られなくなるわけではありません。日刊新聞紙の公告も、広く知らせるための公告ですので、誰にも見られないことまで保証するものではない点はご理解ください。
また、例えば公告方法を官報から日刊新聞紙に変える場合は、次の点にも注意が必要です。
減資などの官報公告は、日刊新聞紙に変えても残ります。資本金の額を減らす(減資)ときの債権者保護手続の公告は、公告方法にかかわらず官報で行います(会社法449条2項)。
もっとも、最終事業年度の決算公告を日刊新聞紙で済ませていれば、官報の減資公告には新聞の名称・日付・掲載頁を書けば足り、貸借対照表の要旨を官報に載せる必要はありません(会社計算規則152条1号ロ・6号)。また、官報とあわせて日刊新聞紙にも同じ公告をすれば、知れている債権者への個別催告を省略できます(会社法449条3項。いわゆるダブル公告)。
3.公告方法の変更登記の流れ|株主総会の特別決議から登記の申請まで
ここからは、公告方法を実際に変える手続です。公告方法の変更は、次の3つのステップで進みます。
新しい公告方法を決め、定款の文言を用意する
まず、どの方法に変えるかを決め、定款の文言を用意します。日刊新聞紙にする場合は、掲載する新聞の名称を定めます。同じ名称の新聞が地域ごとに発行されている場合は、どの地域で発行されるものかも定款で特定しておくと、掲載先がはっきりします。電子公告にする場合は、公告を掲載するウェブページを用意し、予備の公告方法を定めるかどうかも決めます(会社法939条3項)。
官報から変更する場合の定款の変更例は、次の表のとおりです。条の番号(例では第5条)は、会社の定款によって異なります。
| 変更の内容 | 変更前 | 変更後 |
|---|---|---|
| 官報から日刊新聞紙へ | (公告方法) 第5条 当会社の公告は、官報に掲載する方法により行う。 |
(公告方法) 第5条 当会社の公告は、○○新聞に掲載する方法により行う。 |
| 官報から電子公告へ | (公告方法) 第5条 当会社の公告は、官報に掲載する方法により行う。 |
(公告方法) 第5条 当会社の公告は、電子公告により行う。ただし、事故その他やむを得ない事由によって電子公告による公告をすることができない場合は、官報に掲載する方法により行う。 |
電子公告の文言は、法務省「電子公告制度について」の定款記載例(予備の公告方法を官報とする例)によります。定款にウェブページのアドレスまで書く必要はありません(会社法939条3項)。
株主総会の特別決議で定款を変更すると、公告方法が変わる
公告方法は定款で定めるものなので、変更するには、株主総会の決議で定款を変更します(会社法466条)。この決議は特別決議で、原則として、議決権を行使できる株主の議決権の過半数を持つ株主が出席し、出席した株主の議決権の3分の2以上の賛成が必要です(会社法309条2項11号)。公告方法は、登記によってではなく、この決議によって変わります(決議で後の日を定めた場合はその日)。
株主総会議事録の記載例は、次のとおりです。番号の箇所には、①定款の公告方法の条を変える議案、②公告方法が変わる日(決議の日より後にする場合)、③特別決議で可決したことを記載します。
臨時株主総会議事録
- 日時
- 令和9年5月18日 午前10時00分
- 場所
- 当会社本店会議室
- 議決権を行使できる株主の総数
- 3名(議決権の数 100個)
- 出席した株主の数
- 3名(議決権の数 100個)
- 出席した取締役
- 見本太郎(代表取締役)
- 議長
- 代表取締役 見本太郎
議長は、開会を宣し、上記のとおり定足数を満たしている旨を述べ、議案の審議に入った。
第1号議案 定款一部変更の件
議長は、当会社の公告方法を変更するため、定款第5条を次のとおり変更したい旨を述べ、その理由を説明した。
(変更前)第5条 当会社の公告は、官報に掲載する方法により行う。
(変更後)第5条 当会社の公告は、○○新聞に掲載する方法により行う。
なお、この変更は、令和9年6月1日から効力を生ずるものとする。
議長がこれを議場に諮ったところ、出席した株主の議決権の3分の2以上の賛成を得て、原案どおり承認可決された。
議長は、以上をもって本日の議事を終了した旨を述べ、午前10時30分に閉会した。
上記の決議を明確にするため、この議事録を作成する。
令和9年5月18日
株式会社見本商事 臨時株主総会
議長・議事録作成者 代表取締役 見本太郎
記載例は、株主総会を開いて決議した場合のイメージです。株主総会を開かずに株主全員の同意で決議した場合(会社法319条1項)は、記載が異なります。②は、決議の日に変える場合は書きません。
変わった日から2週間以内に、変更登記を申請する
公告方法は登記事項なので、変わった日から2週間以内に、本店の所在地で変更登記を申請します(会社法915条1項)。変わった日と登記の関係は、次のとおりです。
登記をする前は、変更を知らない相手(善意の第三者)に、その変更を主張できません(会社法908条1項)。
電子公告にした場合は、公告を掲載するウェブページのアドレス(URL)も登記します(会社法911条3項28号・会社法施行規則220条1項)。予備の公告方法を定款に定めたときは、それも登記します。決算公告用のアドレスを、ほかの公告用のアドレスと別に登記することもできます(同条2項)。
申請書の「登記すべき事項」は、電子公告にする場合、法務局の記載例(公告方法の変更)では次のように書きます。日刊新聞紙にする場合も、「公告方法」の欄に変更後の公告方法を、「原因年月日」の欄に変わった日を記載します。
登記すべき事項の記載例(電子公告にする場合)
「公告方法」
電子公告とする。
http://www.○○○○○
ただし、電子公告による公告をすることができない事故その他やむを得ない事由が生じた場合は、官報に掲載してする。
「原因年月日」令和○○年○○月○○日変更
法務局の記載例のとおりです。ウェブページのアドレス(URL)は、すべて全角文字で記録するよう注記されています。
4.公告方法の変更登記の必要書類と費用
変更登記の申請に必要な書類は、株主総会を開いた場合、基本は申請書・株主総会議事録・株主リストの3つです(法務局の記載例(公告方法の変更))。
| 書類 | 内容 |
|---|---|
| 申請書必ず | 変更後の公告方法、変更の年月日、登録免許税などを書きます。電子公告にする場合は、ウェブページのアドレスも書きます。 |
| 株主総会議事録等必ず | 公告方法を変えた決議の内容を書きます(商業登記法46条2項)。株主総会を開かずに決議した場合は、議事録に代えて、そのことを証する書面を付けます(同条3項)。 |
| 株主リスト必ず | 議決権の多い株主の氏名・住所・議決権数などを書き、代表者が証明します(商業登記規則61条3項)。 |
| 委任状場合により | 司法書士などに申請を任せる場合に付けます(商業登記法18条)。 |
| アドレスの決定を証する書面場合により | 電子公告にする場合で、司法書士などへの委任状に公告を掲載するウェブページのアドレスを書いていないときに付けます(法務局の記載例(公告方法の変更))。 |
| 定款場合により | 定款で株主総会の定足数(出席の要件)を引き下げていて(例:3分の1)、その定めによって決議が成立した場合などに付けます(商業登記規則61条1項)。 |
登録免許税と、当事務所にご依頼いただく場合の費用
登録免許税は、申請1件につき3万円です(登録免許税法別表第一第24号(一)ツ)。当事務所にご依頼いただく場合の費用の目安は、次の表のとおりです。
| 費用 | 金額 |
|---|---|
| 当事務所の報酬 | 55,000円〜(税込) |
| 登録免許税 | 30,000円 |
| 登記事項証明書・通信費などの実費 | 約5,000円 |
| 総額の目安 | 90,000円〜 |
記載の金額は2026年(令和8年)11月時点のものです。最新の金額は料金表(商号・目的などの変更登記)でご確認ください。表は変更登記の費用で、変更後に官報・日刊新聞紙で決算公告などをするときに毎回かかる掲載料は含まれません。
公告方法の文言、株主総会の決議、定款、登記の内容がそろっている必要があるため、文言の検討から登記申請までを一括でお引き受けしています。報酬には、次の作業が一式で含まれます。
- 定款と登記事項の確認
- 公告方法の文言の検討
- 株主総会議事録・株主リスト・変更後の定款の作成
- 登記申請
弁護士などの専門家が関与し、決議書類や定款の変更案がすでに整っている場合は、業務の範囲に応じて個別にお見積りします。
当事務所の料金が「〜円から」となっている理由(料金表の考え方より)
5.司法書士として実際に確認しているポイント
公告方法の変更のご依頼では、特に次の点を確認しています。
公告方法が変わる日と、近く予定している公告
決算公告などを近く予定している場合は、公告方法が変わる日とその公告の時期を並べて、どちらの公告方法で行うことになるかを確認します。
減資などの日程と、公告方法を変える時期
減資や合併などを予定していて、ダブル公告を使う場合は、公告方法の変更と、官報公告・効力発生の日程をあわせて確認します。その際は、新しい公告方法で公告を載せる日より前に変更登記を申請し、できれば登記が完了してから公告を載せる日程を組むのが安全です。
日刊新聞紙の掲載料と申込みの方法
日刊新聞紙にする場合は、掲載料や申込みの方法、掲載された公告が後からどのように閲覧できるかを、新聞社に確認していただくようご案内しています。
6.よくあるご質問
- 公告方法を日刊新聞紙にすると、決算公告以外の公告も新聞に載せるのですか?
-
定款で定めた公告方法で行う公告は、新聞に載せます。たとえば、株主総会の議決権などのために基準日を定めたときの公告(会社法124条3項。定款に定めがある場合を除きます)がこれに当たります。一方、減資の債権者保護手続の公告のように、法律が官報で行うよう定めている公告は、官報に載せます(2章)。
- 決算公告をしていない会社でも、公告方法を変更できますか?
-
公告方法の変更は、株主総会の特別決議による定款の変更と変更登記で行う手続で、それまでに決算公告をしているかどうかは、変更の条件になっていません。ただし、公告方法を変えても、原則として決算公告をしなければならないことは変わりません。変更後は、新しい公告方法で決算公告を行います(会社法440条1項)。
7.まとめ
- 公告方法を変えたら、2週間以内に変更登記公告方法は、官報・日刊新聞紙・電子公告から定款で定めます(会社法939条)。変えるときは、株主総会の特別決議で定款を変更し、変わった日から2週間以内に変更登記を申請します。登録免許税は3万円です。
- 決算公告で公開される範囲が変わる電子公告では貸借対照表の全文を5年間掲載し、官報・日刊新聞紙では要旨の公告で足ります(440条・940条)。官報は電子化され、決算公告の要旨もインターネットで閲覧できる形で発行されています。
- 変更登記の必要書類は基本3つ株主総会を開いた場合、基本は、申請書・株主総会議事録・株主リストの3つです。電子公告にする場合は、ウェブページのアドレスも登記します。
根拠条文(23件)・公的資料(3件)を見る
根拠条文
- 会社法2条33号(公告方法の定義)
- 会社法124条(基準日)
- 会社法309条(株主総会の決議)
- 会社法319条(株主総会の決議の省略)
- 会社法440条(計算書類の公告)
- 会社法449条(債権者の異議)
- 会社法466条(定款の変更)
- 会社法908条1項(登記の効力)
- 会社法911条(株式会社の設立の登記)
- 会社法915条(変更の登記)
- 会社法939条(会社の公告方法)
- 会社法940条(電子公告の公告期間等)
- 会社法941条(電子公告調査)
- 会社法976条(過料に処すべき行為)
- 会社計算規則136条
- 会社計算規則142条(貸借対照表の要旨への付記事項)
- 会社計算規則152条(計算書類に関する事項)
- 会社法施行規則220条
- 商業登記法18条(申請書の添付書面)
- 商業登記法46条2項・3項(添付書面の通則)
- 商業登記規則61条1項(添付書面)
- 商業登記規則61条3項(添付書面)
- 登録免許税法 別表第一
公的資料
公告方法の変更登記・減資のご相談
司法書士法人LSOでは、定款と登記事項を確認しながら、公告方法の変更に必要な株主総会議事録・変更後の定款の作成から変更登記まで対応しています。減資などの債権者保護手続とあわせたご相談も承ります。全国の会社からオンラインでご相談いただけます。
当サイトの記事で当事務所が作成した図表は、出典(司法書士法人LSO・記事タイトルと記事へのリンク)を記載していただければ、ご連絡なく転載していただけます。条件は引用・転載・リンクについてをご覧ください。

執筆・監修
金光 康太(かなみつ こうた)
司法書士(司法書士法人LSO 代表社員)
大阪・梅田の司法書士。スタートアップ・ベンチャー企業の資金調達、種類株式、ストックオプション、M&A・組織再編、IPO準備に伴う商業登記を中心に取り扱っています。U30堺市起業家輩出プログラムSIPメンター(2024年度・2025年度・2026年度)。
本記事について
本記事は、2026年(令和8年)11月時点の会社法・会社計算規則・会社法施行規則・商業登記法・商業登記規則・登録免許税法と、内閣府の官報発行サイトの案内をもとに、司法書士法人LSOが、株式会社の公告方法の違いと、公告方法を変更する手続を整理したものです。個別の事案については、手続の前に専門家へご確認ください。
来所不要・全国対応。マイナンバーカードを利用したオンライン登記に対応しています
対応するスマートフォンとマイナンバーカードがあれば、委任状等への電子署名をオンラインで行っていただけます。登記申請は当事務所が行います。電子署名サービス「サインルーム(旧RSS-SR)」と専用アプリ「RSSモバイル」を利用します。案件によっては、書類の郵送等をお願いする場合があります(専用アプリ「RSSモバイル」のダウンロードはこちら)。初回相談無料です。
商業登記・企業法務 料金表を見る