


税務署への異動届出書とは?司法書士業務との関係と税理士との連携
結論
異動届出書は、会社の商号・本店所在地・代表者・事業目的・資本金の額・事業年度(決算期)などに変更があったときに、その内容を税務署に届け出る書類です。法務局で変更登記をしても、税務署への届出が自動的に済むわけではありません。
注意点
決算期の変更のように、登記がない変更でも届出の対象になるものがあります。司法書士は変更登記と株主総会などの会社法上の手続を担当し、異動届出書の作成・提出は、会社自身または顧問税理士が行います。
1.異動届出書とは?国税庁が挙げる届出の対象
異動届出書は、税務署に届け出ている会社の情報に変更(異動)が生じたことを、税務署に知らせるための書類です。「異動」は事務所の移転だけでなく、会社に関するさまざまな変更を指します。
国税庁の「C1-8 異動事項に関する届出」は、この届出が必要になる場合の例として、次の項目を挙げています。案内の文言は「異動等をした場合」と「等」で結ばれており、ここに挙がった項目がすべてではありません。
- 事業年度等の変更
- 納税地の異動
- 資本金の額等の異動
- 商号又は名称の変更
- 代表者の変更
- 事業目的の変更
- 法人の合併、法人の分割による事業の譲渡若しくは譲受け
- 法人区分の変更
- 法人の解散(信託の終了を含みます。)・清算結了
- 支店・工場等の異動
国税庁は、この手続の根拠として法人税法15条・法人税法20条と法人税法施行令18条を挙げています。このうち法人税法15条は事業年度(会計期間)を変更した場合の届出を、法人税法20条は納税地に異動があった場合の届出を定めた条文です。
例えば株式会社が商号を変更した場合、法務局には商号変更登記を申請し、税務署には異動届出書で会社名が変わったことを知らせます。同じ変更であっても、法務局への登記と税務署への届出は別々の手続です。
異動届出書の記載例:商号を変更した場合
この商号変更の例で、国税庁の様式に架空の会社の内容を記入すると、次のようになります。株主総会で商号の変更を決議し、同じ日に変更登記を申請した会社を想定しています。この会社には、消費税に関する届出事項はないものとします。法人番号・住所・電話番号は〇で伏せています。
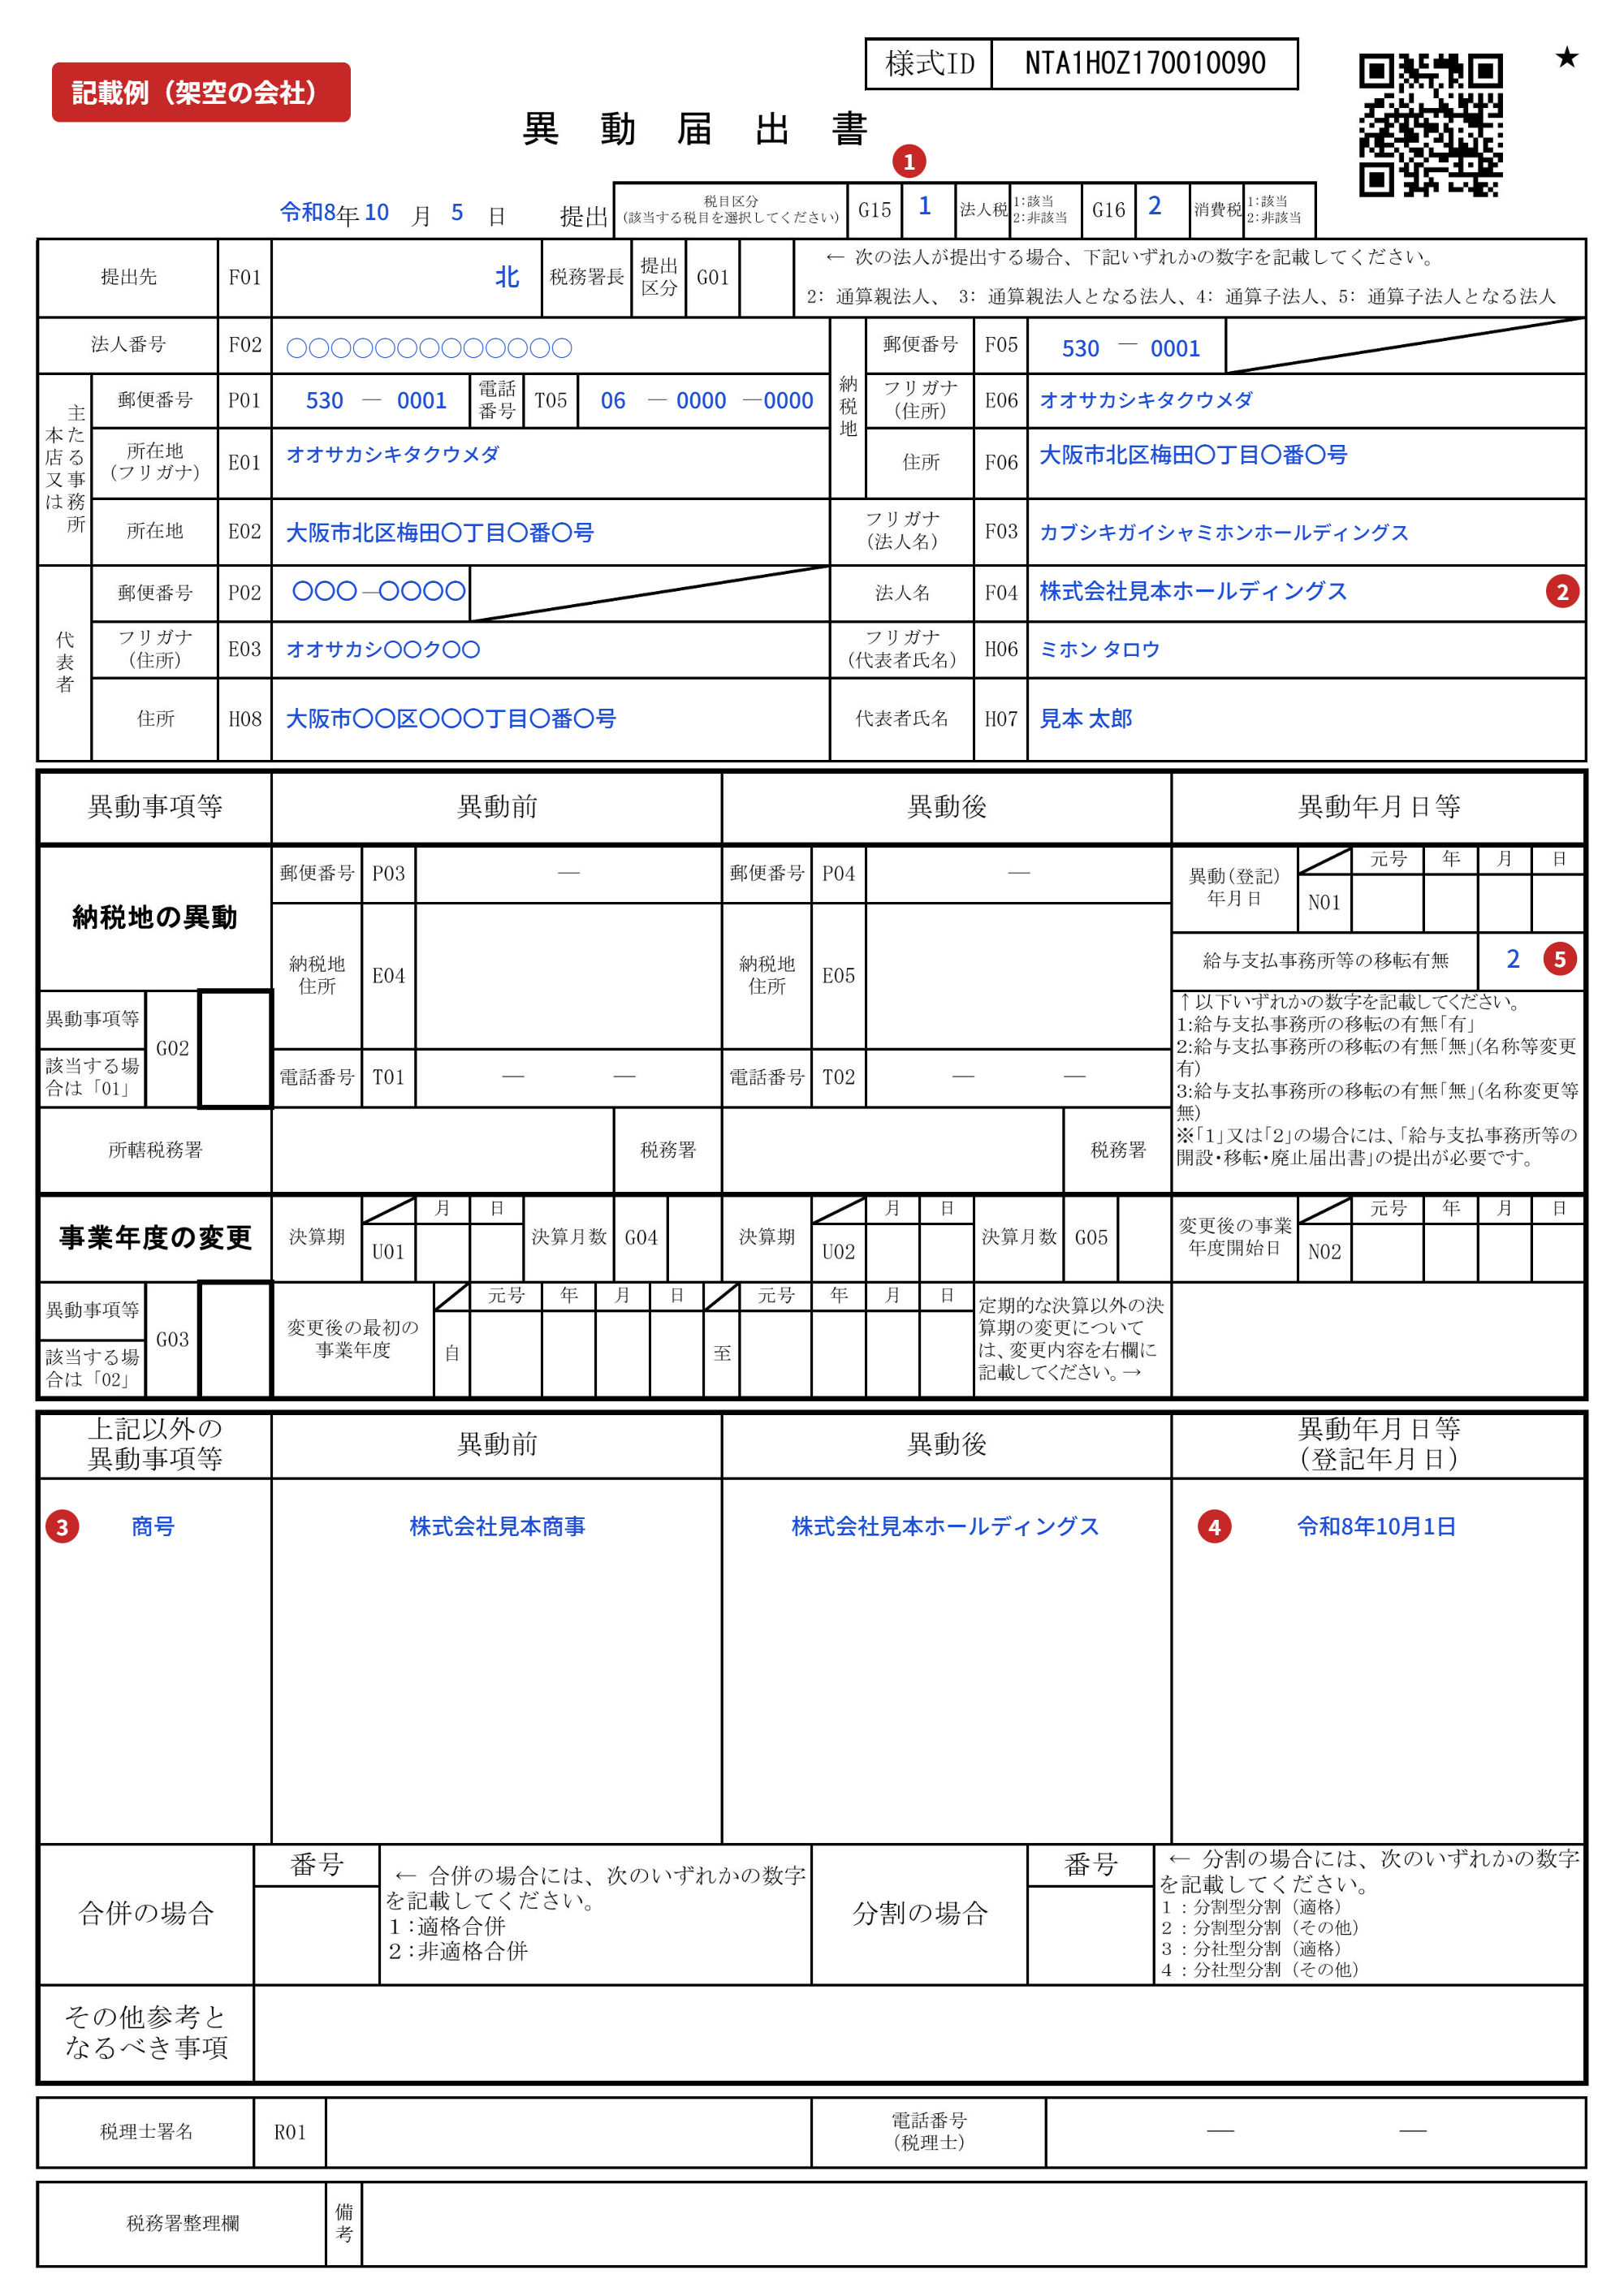
赤い番号のうち、②③④は、株主総会議事録や登記の申請など、司法書士が関わる手続で確定する情報です。①⑤は、税務の取扱いに応じて記入する欄です。
- 1税目区分:この届出をどの税目の届出として出すかを示す欄です。この例では、法人税を「1」(該当)、消費税を「2」(非該当)としています。消費税の異動届出書などの対象となる事項がある場合に消費税欄を「1」として提出すれば、「法人の消費税異動届出書」などを重ねて提出する必要はありません(国税庁の記載要領)。
- 2法人名:変更後の商号です。株主総会議事録と変更後の定款で確認できます。
- 3上記以外の異動事項等:「商号」と書き、異動前・異動後の欄に変更前と変更後の商号を書きます。
- 4異動年月日等(登記年月日):決議の日と登記を申請した日が、どちらも令和8年10月1日の例です。
- 5給与支払事務所等の移転有無:本店で給与の支払事務を行っている会社の例で、事務所は移転しないものの名称(商号)が変わるため「2」です。この場合は「給与支払事務所等の開設・移転・廃止届出書」も必要です(記載要領)。
2.異動届出書と司法書士業務が関係する場面
司法書士が関わる会社の変更手続では、法務局への登記とは別に、税務署への届出が必要になる場面があります。
司法書士の業務と異動届出書が接するのは、商業登記の場面だけではありません。株主総会の決議で定款を変更する場面なども含め、例えば次のような場面があります。
- 商業登記商号・事業目的・本店・代表者・資本金の額など、登記されている事項の変更を申請する。
- 定款変更・会社の決議事業年度の変更など、登記を伴わない決定事項の手続を整える。
- 法務書類の整備株主総会議事録、変更後の定款、登記事項証明書などで、何をいつ変更したかを確認できるようにする。
このうち「登記が必要か」という会社法・商業登記上の問題と、「異動届出書が必要か」という税務上の問題は、別々に判断します。登記の要否の考え方は、定款変更と登記の関係で解説しています。株主総会・取締役会の手続については、株主総会・取締役会の運営支援もご参照ください。
3.商業登記を伴う変更と異動届出書|主な例
司法書士が扱う変更登記の中には、国税庁の案内に挙がっている異動届出書の項目と重なるものが複数あります。
次の表は、司法書士が扱うことの多い変更登記を例に挙げたもので、網羅ではありません。表に出ていない変更でも、異動届出書の対象になることがあります。届出が必要かどうかの判断は、顧問税理士等にご確認ください。
| 会社の変更 | 商業登記 | 国税庁の案内の項目 |
|---|---|---|
| 商号の変更 | 商号変更登記 | 商号又は名称の変更 |
| 事業目的の追加・変更・削除 | 目的変更登記 | 事業目的の変更 |
| 本店移転 | 本店移転登記 | 納税地の異動(※1) |
| 代表取締役の交代 | 代表取締役の変更登記 | 代表者の変更 |
| 資本金の額の増加・減少 | 資本金の額の変更登記 | 資本金の額等の異動 |
| 登記上の支店の設置・移転・廃止 | 本店の所在地での支店に関する登記(※2) | 支店・工場等の異動 |
| 解散・清算結了 | 解散の登記・清算結了の登記 | 法人の解散・清算結了 |
※1 本店移転について:内国法人の法人税の納税地は、その本店の所在地です(法人税法16条)。そのため、本店移転登記をする会社では、通常、法人税の納税地も変わります。
※2 支店に関する登記について:2022年(令和4年)9月1日から、支店の所在地における登記は廃止されました。ただし、本店の所在地における支店の設置・移転・廃止等の登記は、引き続き必要です(法務省の案内)。
例えば事業目的を変更する会社では、目的は定款に定められているため、まず定款の変更が必要です。定款の変更は会社法466条により株主総会の決議で行い、その決議は会社法309条2項の特別決議によります。そのうえで目的変更登記を申請し、税務署への異動届出書も別に確認します。手続の流れは目的変更登記の進め方で解説しています。
一方で、登記を伴う変更がすべて、国税庁の案内の項目に当たるわけではありません。国税庁の案内に挙がっているのは「代表者の変更」であり、代表取締役ではない取締役の就任・退任は、この項目とは区別して考える必要があります。
個々の変更登記については、役員変更・各種変更登記の業務案内をご覧ください。
4.商業登記を伴わない変更と異動届出書|主な例
決算期のように、それ自体は登記されない変更もあります。その変更が国税庁の案内の項目に当たる場合は、登記がなくても、税務署への異動届出書を確認します。
次の表は、登記を伴わない変更のうち、国税庁の案内の項目に対応する代表的な例です。こちらも網羅ではありません。
| 会社の変更 | 商業登記 | 国税庁の案内の項目 |
|---|---|---|
| 事業年度(決算期)の変更 | 事業年度は登記事項ではないため、その変更自体の登記はない | 事業年度等の変更 |
| 工場・営業所などの新設・移転・廃止(登記上の支店に当たらないもの) | その事業所の変更自体について、通常、登記はない | 支店・工場等の異動 |
工場・営業所などは、呼び名だけでは登記上の支店に当たるかどうかを判断できません。登記の要否も、税務署への届出の要否も、その事業所の実態によって確認します。
具体例:決算期を3月から12月に変更する場合
定款で事業年度を「毎年4月1日から翌年3月31日まで」と定めている株式会社が、12月決算に変更する場合を考えます。定款の変更なので、株主総会の特別決議が必要です。一方、事業年度そのものは登記事項ではないため、決算期を変更したこと自体の登記はありません。
それでも、事業年度の変更は税務署への届出の対象です。事業年度(会計期間)を変更したときの届出は、法人税法15条が定めています。まずは条文を確認してみましょう。
法人税法15条(事業年度を変更した場合等の届出)
法人がその定款等に定める会計期間を変更し、又はその定款等において新たに会計期間を定めた場合には、遅滞なく、その変更前の会計期間及び変更後の会計期間又はその定めた会計期間を納税地の所轄税務署長に届け出なければならない。
事業年度を変更すると、役員の任期が満了する時期が動き、別に役員変更登記が必要になることがあります(取締役の任期の数え方)。「事業年度は登記事項ではない」ことと、「関連する登記が一切ない」ことは同じではありません。
5.異動届出書はいつ、どこに提出する?
国税庁は、異動届出書を異動等の後「速やかに」、異動前の納税地の所轄税務署長に提出するよう案内しています。
提出時期
法令では、事業年度の変更(法人税法15条)と納税地の異動(法人税法施行令18条)について「遅滞なく」届け出ることが定められています。
一方、株式会社の変更登記は、会社法915条1項により、変更が生じたときから2週間以内に本店の所在地で申請します。税務署への異動届出書について、国税庁は登記のような「2週間以内」という期間を示していませんが、登記の期限とは別に、変更後できるだけ早く手続を進めることになります。登記の期限については、変更登記の期限と登記漏れで解説しています。
提出先
納税地に異動があった場合の届出先は、法人税法20条にも定められています。
法人税法20条(納税地の異動の届出)
法人は、その法人税の納税地に異動があつた場合(第十八条第一項(納税地の指定)の指定によりその納税地に異動があつた場合を除く。)には、政令で定めるところにより、その異動前の納税地の所轄税務署長にその旨を届け出なければならない。
本店を移転して所轄の税務署が変わる場合でも、届出先は、移転前の本店所在地を所轄する税務署長です。
以前は異動前と異動後の両方の税務署に提出する扱いでしたが、2017年(平成29年)4月1日以後の納税地の異動からは、異動後の税務署への提出は不要になっています(国税庁「法人設立届出書等について、手続が簡素化されました」)。
提出方法
国税庁は、e-Taxソフトで作成・提出する方法を案内しています。書面で作成する場合は、届出書1部を提出先に持参または送付します。
添付書類
国税庁は、異動届出書の添付書類を「なし」としています。ただし、異動事項の内容を確認するため、定款等の写しを確認する場合があるとしています。
異動届出書とあわせて確認する税務署への届出
会社の変更によっては、税務署への届出が異動届出書だけで済むとは限りません。国税庁の「異動届出書の記載要領等」は、給与の支払事務を扱う事務所(給与支払事務所等)が移転した場合や、移転がなくても名称等が変わった場合には、「給与支払事務所等の開設・移転・廃止届出書」の提出も必要としています。本店移転や商号変更をする会社では、この届出も確認が必要です。この届出書について、国税庁は、給与支払事務所等を開設・移転・廃止した場合には、その事実があった日から1か月以内に、給与支払事務所等の所在地(移転の場合は移転前の所在地)の所轄税務署へ提出するよう案内しています(国税庁「A2-7 給与支払事務所等の開設・移転・廃止の届出」)。
異動届出書の提出が必要かどうか、記載の内容、e-Taxの操作など、税務上の個別の判断は当事務所では行っていません。顧問税理士等にご確認ください。
6.税務署だけでなく、都道府県・市区町村への届出も確認
会社の変更内容によっては、税務署(国税)への異動届出書とは別に、法人住民税・法人事業税などの地方税について、都道府県や市区町村への届出も必要になります。
例えば大阪府の「法人府民税・事業税の法人異動事項申告書」は、必要なものとして、登記事項の変更を伴う場合は登記事項証明書の写しを、事業年度の変更の場合は定款等または議事録等の写しを挙げています。
大阪市の「法人・事務所等異動届」も、異動の内容が記載された登記事項証明書や、定款など異動事項が確認できる書類(写し可)の添付を求めています。どちらも、異動があったときは遅滞なく提出するよう案内しています。
なお、e-Taxソフト(WEB版)の「法人設立及び異動手続の申請・届出」では、一部の地方税の様式を国税の様式と同時に作成し、eLTAXを通じて自治体へ提出することもできます(e-Tax「法人設立及び異動手続の申請・届出について」)。
国税庁が異動届出書の添付書類を「なし」としていても、地方税の届出が同じ取扱いとは限りません。本店や事業所のある自治体ごとに、様式と添付書類を確認する必要があります。
7.司法書士と税理士の役割分担
会社の同じ変更でも、司法書士が担当するのは登記と株主総会などの会社法上の手続であり、税務署・自治体への届出書の作成・提出の代理や、税務上の取扱いの検討は税理士の業務分野です。
税理士が関わる主な内容の例です。
- 変更の内容ごとに、異動届出書の提出が必要かを確認する
- 税務署や地方自治体への届出書を作成し、提出を代理する
- 事業年度の変更、増資・減資、組織再編などの税務上の取扱いを検討する
8.司法書士として実際に確認しているポイント
当事務所では、税務署への届出に必要な情報が会社や税理士に伝わるよう、ご依頼の前から登記の完了後まで、次のような点をできるだけ確認したり、お伝えしたりするようにしています。以下はその例です。
1ご依頼の前|税理士への確認
手続のご依頼をお受けする前に、「この変更について、顧問税理士の方に確認されましたか」とお尋ねするようにしています。決算期の変更や増資・減資のように、税務上の取扱いの確認が必要になりうる変更があるためです。例えば増資では、当事務所による登記の準備と、税理士による税務上の確認を並行して進めることになります。
2決議・申請のとき|変更前と変更後の内容
決算期の変更なら変更前と変更後の事業年度を、目的の変更なら追加・削除する目的を、議事録と定款で対照するようにしています。
3決議・申請のとき|日付の整理
株主総会の決議日、変更の効力が生じる日、登記の申請日、登記の完了日を区別して整理するようにしています。国税庁の異動届出書の様式には「異動(登記)年月日」を書く欄があるため、どの日付が何の日かを、会社と税理士が確かめられる形にしておくことが役立つと考えています。
4登記の完了後|書類のお渡し
税理士を通じてご依頼いただいた案件では、登記完了後の登記事項証明書や変更後の定款を、当事務所から税理士にお送りすることを基本としています。お客様から直接ご依頼いただいた案件では、原則としてお客様から税理士へお渡しいただいています。司法書士には、正当な事由がある場合でなければ、業務上知ることのできた秘密を漏らしてはならない義務があるためです(司法書士法24条)。
会社の変更手続では、会社・司法書士・税理士の三者の連携がとても大切だと考えています。どの変更が異動届出書の対象になるかは税務の判断にかかわるため、登記を担当する司法書士の側だけでは把握しきれないこともあります。また、事業年度の変更のように登記を申請しない手続では、登記の完了という区切りがないため、変更があったことが税理士に伝わりにくくなります。
そのため、経営者の方・司法書士・税理士ができる限り密に連絡を取り合い、どのような手続をいつ行ったのかを共有しておくことが大切だと考えています。
9.よくあるご質問
- 異動届出書の作成や提出も、司法書士に依頼できますか。
-
税務署への届出書の作成や提出の代理は税理士の業務分野のため、当事務所ではお受けしていません。会社ご自身で提出していただくか、顧問税理士にご依頼ください。
- 取締役が辞任しただけでも、税務署への届出が必要ですか。
-
国税庁の案内に挙がっているのは「代表者の変更」で、取締役の変更一般は挙がっていません。代表取締役ではない取締役の辞任で届出が必要かどうかは、顧問税理士等にご確認ください。辞任した取締役が代表取締役を兼ねていた場合は、「代表者の変更」に当たるかを確認することになります。
10.まとめ|会社の変更は登記と税務届出を分けて確認する
- 異動届出書は変更を税務署に知らせる書類商号・本店所在地・代表者・事業目的・資本金の額・事業年度などに変更があったとき、その内容を税務署に届け出る書類です。法務局への変更登記とは別の手続です。
- 登記の要否と届出の要否は別々に確認決算期の変更のように登記がない変更でも届出の対象になるものがあり、取締役の変更のように、登記があっても国税庁の案内の項目に挙がっていない変更もあります。
- 提出先は異動前の納税地の所轄税務署国税庁は、異動等の後速やかに、異動前の納税地の所轄税務署長へ提出するよう案内しています。都道府県・市区町村への届出もあわせて確認します。
関連するご案内・コラム

執筆・監修
金光 康太(かなみつ こうた)
司法書士(司法書士法人LSO 代表社員)
大阪・梅田の司法書士。スタートアップ・ベンチャー企業の資金調達、種類株式、ストックオプション、M&A・組織再編、IPO準備に伴う商業登記を中心に取り扱っています。U30堺市起業家輩出プログラムSIPメンター(2024年度・2025年度)。
本記事について
本記事は、2026年(令和8年)10月時点の法人税法・法人税法施行令・会社法・司法書士法と、国税庁・大阪府・大阪市・法務省の公表資料をもとに、代表的な例を挙げて説明しています。届出の対象をすべて網羅するものではありません。具体的な登記・会社法上の手続は司法書士へ、税務署・自治体への届出の要否や提出方法、申告への影響については、税理士または所轄の税務署・自治体へご確認ください。
来所不要・全国対応。マイナンバーカードを利用したオンライン登記に対応しています
対応するスマートフォンとマイナンバーカードがあれば、委任状等への電子署名をオンラインで行っていただけます。登記申請は当事務所が行います。電子署名サービス「サインルーム(旧RSS-SR)」と専用アプリ「RSSモバイル」を利用します。案件によっては、書類の郵送等をお願いする場合があります(専用アプリ「RSSモバイル」のダウンロードはこちら)。初回相談無料です。
商業登記・企業法務 料金表を見る