


分配可能額とは?貸借対照表のどこを見る?計算方法と会社法上の場面を解説
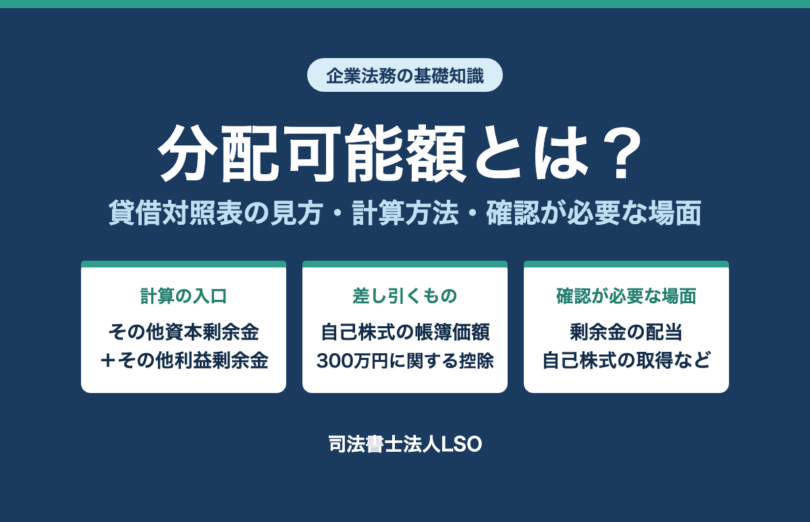
結論
分配可能額とは、会社が株主に配当を支払ったり、一定の場合に株主から自社の株式を買い取ったりするときに、株主に交付できる財産の上限を示す、会社法上の金額です。会社の預金残高や、純資産の合計額とは別の数字です。
会社法461条1項は、剰余金の配当や一定の自己株式の取得などで株主に交付する金銭等の帳簿価額の総額が、その行為の効力が生じる日の分配可能額を超えてはならないと定めています。
計算の入口は、会社法446条1号と会社計算規則149条が定める「剰余金の額」です。すでに最終事業年度がある株式会社では、最終事業年度の末日の剰余金の額は、貸借対照表の純資産の部にある「その他資本剰余金」と「その他利益剰余金」の合計です。ただし、この合計がそのまま分配可能額になるとは限りません。決算後の増減、自己株式、臨時計算書類、会社計算規則158条の控除(300万円に関する控除など)を反映して算定します。
分配可能額とは?預金残高とも純資産とも違う数字
分配可能額は、会社から株主へ渡す財産の額に上限を設けるための数字です。会社にいくら現金があるかではなく、会社法の計算方法で求めた額で判断します。
分配可能額という言葉は、会社法461条で定義されています。461条の仕事は2つで、1項が「分配可能額を上限として使うこと」、2項が「分配可能額の計算方法」です。書き出しは次のとおりです。
会社法461条(配当等の制限)【抜粋】1項・2項の本文のみ(各号は省略)
1 次に掲げる行為により株主に対して交付する金銭等(当該株式会社の株式を除く。以下この節において同じ。)の帳簿価額の総額は、当該行為がその効力を生ずる日における分配可能額を超えてはならない。
2 前項に規定する「分配可能額」とは、第一号及び第二号に掲げる額の合計額から第三号から第六号までに掲げる額の合計額を減じて得た額をいう(以下この節において同じ。)。
ここでいう「金銭等」は金銭その他の財産のことで、1項の括弧書きのとおり、会社が交付する自社の株式は含まれません。
条文を普通の言葉にすると、次のとおりです。
どの日の分配可能額を基準に、いくらまで渡せるか
配当や一定の自己株式の取得などでは、その行為の効力が生じる日の分配可能額が上限になります。
正確には、株主に交付する金銭等の帳簿価額の総額が、その日の分配可能額を超えてはならないという規定です。
分配可能額の計算方法
「剰余金の額」を出発点に、自己株式の帳簿価額などを足し引きして分配可能額を求めます。
ただし、2項に出てくる「剰余金の額」や「法務省令で定める各勘定科目に計上した額」の中身は、461条だけでは分かりません。会社法446条と、法務省令である会社計算規則をあわせて読む必要があります。
似た言葉と並べると、違いは次のとおりです。
たとえば、会社の銀行口座に3,000万円あっても、3,000万円を配当したり、自己株式の取得代金として支払ったりできるとは限りません。反対に、資本金の額を減少しても、それだけで会社の預金が減るわけではありません。
貸借対照表の基本から確認したい方は、先に「貸借対照表(B/S)とは?」をご覧いただくと、この後の計算が読みやすくなります。
分配可能額の確認が必要な場面|配当だけではない
分配可能額は、配当のときだけの数字ではありません。一定の自己株式の取得など、会社から株主へ財産が移る複数の場面で上限として働きます。
会社法461条1項が対象としている行為は、次の表の8つです。
| 号 | 対象となる行為と、よくある場面 |
|---|---|
| 1号 | 譲渡制限株式の買取り 株主や株式を取得した人から、譲渡の承認とあわせて承認しない場合の買取りを求められ、会社が承認せずに自ら買い取る場合 |
| 2号 | 子会社からの取得・市場取引等による取得 会社法156条1項の決定に基づく取得のうち、子会社からの取得(163条)と市場取引等による取得(165条1項) |
| 3号 | 株主との合意による取得 会社法157条1項の決定に基づく取得。たとえば、退任する共同創業者から会社が株式を買い取る場合 |
| 4号 | 全部取得条項付種類株式の取得 株主総会の決議により、その種類の株式の全部を会社が取得する場合 |
| 5号 | 相続人等に対する売渡請求に基づく買取り 定款の定めに基づき、相続などで譲渡制限株式を取得した人に売渡しを請求する場合 |
| 6号 | 所在不明株主の株式の買取り 所在が分からない株主の株式を売却する手続の中で、会社が買い取る場合 |
| 7号 | 端数となる株式の買取り 株式の併合などで1株に満たない端数が生じ、会社がその分を買い取る場合 |
| 8号 | 剰余金の配当 株主へ金銭などを配当する場合 |
このほか、会社が取得請求権付株式・取得条項付株式を取得する場面にも、別の条文で分配可能額による制限があります。該当する条文は次のとおりです。
会社法166条(取得の請求)・170条(効力の発生等)【抜粋】166条1項・170条5項のみ
166条1項 取得請求権付株式の株主は、株式会社に対して、当該株主の有する取得請求権付株式を取得することを請求することができる。ただし、当該取得請求権付株式を取得するのと引換えに第百七条第二項第二号ロからホまでに規定する財産を交付する場合において、これらの財産の帳簿価額が当該請求の日における第四百六十一条第二項の分配可能額を超えているときは、この限りでない。
170条5項 前各項の規定は、取得条項付株式を取得するのと引換えに第百七条第二項第三号ニからトまでに規定する財産を交付する場合において、これらの財産の帳簿価額が同号イの事由が生じた日における第四百六十一条第二項の分配可能額を超えているときは、適用しない。
「第百七条第二項第二号ロからホまで」「同項第三号ニからトまで」に規定する財産は、社債・新株予約権・新株予約権付社債と、株式等以外の財産(金銭など)です。会社の株式は含まれていません。
2つの条文は、判定の日と、超えていたときの効果が次のように違います。
取得請求権付株式
判定の日:株主が取得を請求した日
超えていたとき:株主は取得を請求できません。
取得条項付株式
判定の日:取得事由が生じた日。株式の一部を取得する定めがある場合は、その日と、取得する株式を決めた旨の通知・公告の日から2週間を経過した日の、いずれか遅い日(同条1項括弧書き)
超えていたとき:取得の効力の発生などを定めた同条1項〜4項が適用されません。
スタートアップでは、取得請求権や取得条項を組み込んだ種類株式を発行することがあります。この場合、定款や投資契約で定めた条件と、会社法上その条件どおりに実行できるかは、分けて確認する必要があります。
優先株式と引換えに普通株式を交付する取得請求権(いわゆる転換請求権)には、この制限はかかりません。会社が交付するのは自社の株式で、上の条文のとおり、会社法166条1項ただし書が対象にしているのは、社債・新株予約権・金銭など株式以外の財産を交付する場合だからです。ただし、交付する株式に1株に満たない端数が生じ、金銭で精算する場合(会社法167条3項)などは、株式以外の財産を交付する部分の扱いを別に確認します。金銭を対価とする取得請求権(いわゆる償還請求権)の実務上の注意は、後の「確認が手続を左右する場面の例」で説明します。
また、自己株式の取得でも、取得の方法によって適用される条文が違います。実務では、まず会社がどの方法で株式を取得するのかを特定し、そのうえで適用される条文を確認します。
剰余金の額とは?条文を確認してから貸借対照表を見る
会社法446条は、分配可能額そのものではなく、その一歩手前の「剰余金の額」を計算する条文です。分配可能額は、①会社法446条で「剰余金の額」を求め、②会社法461条2項でそれを「分配可能額」に仕上げる、という順で求めます。次の章の3ステップでいえば、①がSTEP 1・2、②がSTEP 3です。
このうち、すでに最終事業年度がある株式会社の、最終事業年度の末日の剰余金の額は、会社法446条1号と会社計算規則149条を組み合わせると、結論はシンプルです。
最終事業年度の末日における剰余金の額
その他資本剰余金 + その他利益剰余金
では、なぜこの2項目になるのかを条文で確認します。
条文で確認する|会社法446条が本体、会社計算規則149条がその空欄を埋める
剰余金の額を計算する本体は、会社法446条です。最終事業年度の末日の額を定めた1号は、次のような式になっています。
会社法446条(剰余金の額)【抜粋】柱書と1号のみ(2号〜7号は省略)
株式会社の剰余金の額は、第一号から第四号までに掲げる額の合計額から第五号から第七号までに掲げる額の合計額を減じて得た額とする。
一 最終事業年度の末日におけるイ及びロに掲げる額の合計額からハからホまでに掲げる額の合計額を減じて得た額
イ 資産の額
ロ 自己株式の帳簿価額の合計額
ハ 負債の額
ニ 資本金及び準備金の額の合計額
ホ ハ及びニに掲げるもののほか、法務省令で定める各勘定科目に計上した額の合計額
柱書にある2号〜7号は、決算日後の増減を反映する規定です(次の章のSTEP 2)。
ただし、会社法446条だけでは計算が完成しません。1号ホに「法務省令で定める各勘定科目に計上した額」とあり、ここでいう法務省令が会社計算規則です。その中身を定めているのが、会社計算規則149条です。
会社計算規則149条(最終事業年度の末日における控除額)【全文】
法第四百四十六条第一号ホに規定する法務省令で定める各勘定科目に計上した額の合計額は、第一号に掲げる額から第二号から第四号までに掲げる額の合計額を減じて得た額とする。
一 法第四百四十六条第一号イ及びロに掲げる額の合計額
二 法第四百四十六条第一号ハ及びニに掲げる額の合計額
三 その他資本剰余金の額
四 その他利益剰余金の額
つまり、会社法446条は剰余金の額を計算する本体、会社計算規則149条は会社法446条1号ホに入れる数字を決める規定です。会社法446条1号ホの額は、会社計算規則149条により、「資産+自己株式」から「負債+資本金・準備金」と「その他資本剰余金・その他利益剰余金」を差し引いた額になります。これを会社法446条1号の式に入れると、次のように整理できます。
会社法446条1号に、会社計算規則149条で決まるホの額を入れると
資産・自己株式・負債・資本金・準備金の部分は計算上打ち消し合い、最後に残るのがその他資本剰余金とその他利益剰余金です。
貸借対照表の資本剰余金・利益剰余金を、2つに分けて見る
条文が拾うのは「その他資本剰余金」と「その他利益剰余金」です。貸借対照表の「資本剰余金」と「利益剰余金」は、それぞれ準備金とそれ以外に分かれており、剰余金の額に入るのは次の表の黄色の部分だけです。
| 貸借対照表の区分 | 内訳 | 剰余金の額に |
|---|---|---|
| 資本金 | 資本金 | 入らない |
| 資本剰余金 | 資本準備金 | 入らない |
| その他資本剰余金 | 入る | |
| 利益剰余金 | 利益準備金 | 入らない |
| その他利益剰余金 | 入る |
この区分があいまいな場合は、純資産の部の「資本剰余金」「利益剰余金」の解説を先にご覧ください。
貸借対照表の数字で確認する
次の単純化した会社の貸借対照表で、どの行を拾うのかを確認します。
資産の部
負債の部
純資産の部
条文のとおり、黄色の2行を足した額が、この会社の最終事業年度の末日の剰余金の額です。
最終事業年度の末日の剰余金の額
現預金1,900万円や純資産合計1,700万円が、そのまま分配可能額になるわけではありません。条文が拾うのは、黄色の2行だけです。
この1,000万円は、計算の入口の数字です。次の章で、ここから分配可能額までの流れを、同じ会社の数字で追いかけます。
分配可能額の計算の流れ|同じ会社の数字で3ステップを追う
分配可能額は、3つのステップに分けて考えると分かりやすくなります。決算書で土台の数字をつかみ(STEP 1)、決算日後の動きを反映し(STEP 2)、最後に分配可能額に特有の調整をします(STEP 3)。
3つのステップの役割と、それぞれの根拠条文は次のとおりです。条文番号より先に、各ステップの「仕事」をつかむと読みやすくなります。
↓
↓
↓
計算例|1,000万円から分配可能額1,100万円まで
前の章の会社(資本金500万円、準備金200万円、その他資本剰余金200万円、その他利益剰余金800万円)で、決算日後に次の2つがあったとします。
- 株主総会の決議と債権者保護手続を経て、資本金を200万円減らし、全額をその他資本剰余金にした(準備金にはしていない)
- 株主との合意により自己株式を取得し、計算する時点でも持っている(計算時点でのその自己株式の帳簿価額は100万円とします)
臨時計算書類は作っておらず、ほかに調整項目はないものとします。3つのステップで計算すると、数字は次のように動きます。
+200万円(決算日後の減資)
−100万円(持っている自己株式の帳簿価額)
決算書の「その他資本剰余金+その他利益剰余金」(1,000万円)は、完成した分配可能額ではなく、途中の数字です。STEP 2・3の項目がない会社であれば、両者は一致します。
自己株式を取得しても、剰余金の額は変わりません。決算日後の増減を定める会社法446条2号〜7号に、自己株式の取得は挙げられていないためです。持っている自己株式の帳簿価額は、STEP 3でまとめて差し引きます(会社法461条2項3号)。
資本金の小さい会社では、STEP 3で「300万円に関する控除」も差し引きます。資本金・準備金などの合計が300万円に届かないとき、その不足分を分配可能額から差し引く控除です(会社計算規則158条6号)。この計算例の会社は資本金と準備金の合計が500万円あるため生じませんが、資本金を小さく設定したスタートアップや、減資で資本金を大きく減らした会社では見落としやすい点です。詳しくは第6章で説明します。
「最終事業年度」とは|決算日を過ぎても、承認前は前の期
STEP 1の出発点は、どの期の決算書でもよいわけではありません。使うのは「最終事業年度」の決算書で、会社法2条24号で次のように定義されています。
会社法2条(定義)【抜粋】24号のみ
二十四 最終事業年度 各事業年度に係る第四百三十五条第二項に規定する計算書類につき第四百三十八条第二項の承認(第四百三十九条前段に規定する場合にあっては、第四百三十六条第三項の承認)を受けた場合における当該各事業年度のうち最も遅いものをいう。
会社法435条2項の計算書類は、貸借対照表・損益計算書などです。
つまり、計算書類の承認を受けた事業年度のうち、最も新しいものが最終事業年度です。基準になる承認は、条文の括弧書きのとおり、会社によって次のように違います。
どちらの場合も、決算日を過ぎただけでは、その期は最終事業年度になりません。たとえば、6月の定時株主総会で計算書類の承認を受ける3月決算の会社が、その承認の前に分配可能額を計算する場合、3月期はまだ最終事業年度ではありません。土台になるのは、承認を受けているその前の期の数字です。
なお、この記事は、すでに最終事業年度がある株式会社を前提に説明しています。設立後、最初の事業年度の計算書類について承認を受ける前など、最終事業年度がない会社では、成立の日を基準にする別の計算方法になります(会社計算規則150条2項など)。
計算で足し引きする主な項目と、計算の基準日
3ステップの順に、それぞれで足し引きする主な項目を一覧にします。前の章の計算例で使わなかった項目も含めています。あわせて、次の決算を待たずに期中の利益を反映する方法と、何日の分配可能額を見るのかを整理します。
STEP 1|決算書から「出発点」をつかむ
STEP 1は、貸借対照表の2項目を拾うだけです。第3章で確認したとおり、最終事業年度の末日の「その他資本剰余金+その他利益剰余金」(会社法446条1号・会社計算規則149条)が出発点になります。この出発点に、STEP 2・3で次の項目を足し引きします。
STEP 2|決算後に動いた分を反映する
最終事業年度の末日の後に次のような取引があると、会社法446条2号〜7号により剰余金の額が増減します。会社法446条の式では、2号〜4号は加算側、5号〜7号は控除側に置かれています。ただし、各号の額そのものがマイナスになる場合もあるため、実際の剰余金の額が必ずその方向に動くとは限りません。号の順に並べると、次のとおりです。
| 号 | 決算日後の取引 | 剰余金の額は |
|---|---|---|
| 2号 | 自己株式の処分(処分の対価から帳簿価額を引いた差額) | 差額の分だけ増える(差額がマイナスなら減る) |
| 3号 | 資本金の額の減少(減少額のうち準備金にした額を除く) | 増える |
| 4号 | 準備金の額の減少(減少額のうち資本金にした額を除く) | 増える |
| 5号 | 自己株式の消却(消却した自己株式の帳簿価額) | 減る |
| 6号 | 剰余金の配当(配当した財産の帳簿価額など) | 減る |
| 7号 | そのほか会社計算規則150条で定める額(剰余金を減らして資本金・準備金を増やした額、配当に伴って準備金に計上した額など) | 会社計算規則150条の計算結果を差し引く(結果がマイナスなら増える) |
STEP 3|分配可能額にするための最後の調整をする
会社法461条2項は難しく見えますが、していることは「剰余金の額に、必要な足し算と引き算をする」だけです。第1章で見た2項の書き出しのとおり、1号・2号を足し、3号〜6号を引きます。号の順に並べると、次のとおりです。
| 号 | 内容(読みやすく言い換えたもの) |
|---|---|
| 足すもの(1号・2号) | |
| 1号 | 剰余金の額(STEP 1・2で求めた額) |
| 2号イ | 臨時計算書類の承認を受けた場合の、その期間の利益の額 |
| 2号ロ | 臨時計算書類の期間内に自己株式を処分した場合の、その対価の額 |
| 引くもの(3号〜6号) | |
| 3号 | 自己株式の帳簿価額(計算する時点で会社が持っている自己株式) |
| 4号 | 決算日後に自己株式を処分した場合の、その対価の額 |
| 5号 | 臨時計算書類の承認を受けた場合の、その期間の損失の額 |
| 6号 | 会社計算規則158条で定める額(のれん等調整額、その他有価証券の評価差損、300万円に関する控除など) |
2号ロと4号を組み合わせると、決算日後に自己株式を処分して得た対価は、臨時計算書類の承認を受けない限り、分配可能額を増やさない仕組みになっています。300万円に関する控除は、次の章で詳しく説明します。
次の決算を待たずに、期中の利益を分配可能額へ反映するには?
試算表で黒字になっただけでは足りません。会社法441条の臨時計算書類を作成し、所定の承認を受けることで、その期間の利益を会社法461条2項の計算へ反映できます(同項2号イ)。違いは次のとおりです。
試算表で利益が出ているだけ
分配可能額には加わりません。計算は、最終事業年度の末日の数字を土台にしたままです。
臨時計算書類の承認を受けた
その期間の利益の額を加えます(会社法461条2項2号イ・会社計算規則156条)。損失が出ていれば差し引きます(同項5号・同規則157条)。
なお、その事業年度の計算書類が承認されて新しい最終事業年度になれば、その期の利益は剰余金の額に反映されます。臨時計算書類は、次の決算の承認より前に期中の利益を反映したいときの手続です。
何日の分配可能額を見るのかは、手続ごとに違う
直近の決算書で一度計算した分配可能額を、その後もそのまま使えるわけではありません。基準となる日は、次の表のとおり手続によって違います。
| 手続 | どの日の分配可能額を見るか |
|---|---|
| 配当・合意による自己株式の取得など(会社法461条1項の行為) | その行為の効力が生じる日 |
| 取得請求権付株式の取得 | 株主が取得を請求した日(会社法166条1項ただし書) |
| 取得条項付株式の取得 | 取得事由が生じた日(会社法170条5項)。株式の一部を取得する場合の特則は、第2章のとおりです |
たとえば、3月期の決算を土台に分配可能額を確認した後、7月に配当をし、9月に自己株式を取得する場合、9月の取得については、7月の配当で減った剰余金の額と、その時点で持っている自己株式を反映して、9月の効力発生日の分配可能額を確認します。
STEP 3の補足|純資産300万円のルール(控除と配当の制限)
この章は、3ステップのSTEP 3で差し引く「300万円に関する控除」を詳しく見る補足です。300万円のルールは、会社から株主へ財産が流出しすぎないよう、一定額の純資産を会社に残すための財源規制です。会社法では資本金1円でも会社を設立できるため、会社の債権者のために、配当などをした後も一定額の純資産が会社に残るようにする仕組みが置かれています。
スタートアップでは、資本金を小さく設定していたり、減資で資本金を大きく減らしていたりする会社が少なくありません。こうした会社でこのルールを見落とすと、実際より大きな分配可能額を前提に配当や自己株式の取得をしてしまい、第8章で説明する責任(会社法462条)が問題になるおそれがあります。
ただし、300万円という数字は、会社計算規則158条6号と会社法458条の2か所に出てきます。STEP 3の中で差し引くのは158条6号の控除で、458条は3ステップとは別に確認する配当の制限です。混同しやすいため、この章であわせて整理します。
| 規定 | 3ステップとの関係 | 何を定めているか |
|---|---|---|
| 会社計算規則158条6号 | STEP 3の中で差し引く 3ステップの後に別の調整が加わるのではなく、STEP 3の「引くもの」の1つです |
資本金・準備金などが300万円に届かない不足分を、分配可能額から差し引きます。分配可能額を使うすべての場面(自己株式の取得など)に関係します |
| 会社法458条 | 3ステップとは別に確認する 分配可能額の計算には入りません |
純資産額が300万円を下回る会社は、剰余金の配当そのものができません。配当に固有の規定です |
考え方|資本金・準備金などが300万円に届かない「不足分」を差し引く
考え方は単純で、資本金・準備金などの合計が300万円に届かないとき、その不足分を分配可能額から差し引きます。3ステップでいえば、STEP 3の「引くもの」のうち、会社法461条2項6号(会社計算規則158条で定める額)に含まれる控除です。不足分の計算式は次のとおりで、結果がマイナスになる(300万円以上ある)場合は0円です。
不足分(控除額)の計算(会社計算規則158条6号)
資本金1円で設立した会社のように資本金と準備金が小さく、ロ〜ニの額もない会社では、この控除額が大きくなります。反対に、資本金と準備金の合計が300万円に満たなくても、新株予約権の額などがあれば、控除が生じないこともあります。
計算例|資本金100万円の会社で3ステップを追う
第4章の会社は、減資後も資本金と準備金の合計が500万円あったため、この控除は生じませんでした。ここでは、資本金と準備金が小さい別の会社で、同じ3ステップをたどります。この会社の最終事業年度の末日の貸借対照表は、次のとおりとします。
資産の部
負債の部
純資産の部
決算日後の取引、自己株式、臨時計算書類はなく、株式引受権・新株予約権・評価・換算差額等や、会社計算規則158条のほかの項目もないものとします。3ステップで計算すると、次のとおりです。
±0円(決算日後の取引なし)
−200万円(300万円に関する控除)
結果を確かめると、この単純化した例では、この控除により、分配可能額いっぱいの300万円を配当しても、純資産600万円の会社に300万円の純資産が残る計算になります。
配当そのものの制限(会社法458条)
会社法458条は、次のように定めています。
つまり、純資産額が300万円を下回る場合は、剰余金の配当をすることができません。
会社法458条は配当についての規定なので、自己株式の取得には適用されません。ただし、上の会社計算規則158条6号の控除は分配可能額の計算そのものに入っているので、分配可能額の制限を受ける自己株式の取得にもかかります。「配当でなければ300万円は関係ない」わけではありません。なお、剰余金の配当では、会社法445条4項・会社計算規則22条に基づき、一定の場合に準備金の計上が必要となるなど、配当に固有の確認事項もあります。
配当の原資によって、税務上の扱いが変わります。会社法上はどちらも剰余金の配当ですが、その他資本剰余金を原資とする配当は、税務上「資本の払戻し」として扱われます(所得税法25条1項4号。法人株主は法人税法24条1項4号)。税務上は、株主が受け取る額が、みなし配当に相当する部分と株式の譲渡対価に相当する部分に区分して取り扱われ、みなし配当に該当する部分については、原則として源泉徴収も問題になります。具体的な課税関係は、個人株主・法人株主など株主の属性によって異なります。両方の剰余金を原資とする配当にも独自の取扱いがあるため、原資は税理士に確認したうえで決める必要があります。当事務所では税務の判断はしていません。
増資・減資で分配可能額はどう変わる?
増資で払い込まれたお金は資本金と資本準備金に入るため、払込額がそのまま分配可能額に加わるわけではありません。反対に、資本金の額を減少すると、会社の現金が動かなくても分配可能額が増えることがあります。分かれ目は、純資産の中の「どの箱」に入るかです。
1億円の増資を受けた場合
投資家から1億円の払込みを受け、5,000万円を資本金、5,000万円を資本準備金としたとします(会社法445条2項・3項により、払込額の2分の1までは資本金にせず資本準備金にできます)。貸借対照表の各項目は次のように動きます。
第3章の条文と表で確認したとおり、剰余金の額に入るのは「その他資本剰余金」「その他利益剰余金」で、資本金と資本準備金は入りません。したがって、1億円を増資しても、分配可能額が1億円増えるわけではありません。
なお、増資の前に会社計算規則158条6号の300万円に関する控除が生じていた会社では、増資で資本金が増えることによりこの控除が小さくなり、その分だけ分配可能額が増えることがあります。
資本金の額を減少した場合
資本金の額を減少し、その減少額を準備金にしないときは、減少額がその他資本剰余金になります(会社計算規則27条1項1号)。決算日後の減資であれば、会社法446条3号により剰余金の額に加わります。株主への払戻しをしない減資なら、資産や純資産の合計は変わらず、純資産の内訳だけが動きます。
この動きは、純資産の部のケーススタディ(無償減資の例)で図解しています。減資をするには、原則として株主総会の決議(会社法447条1項)と債権者保護手続(会社法449条)が必要です。手続の流れと日程は債権者保護手続の解説をご覧ください。
「分配可能額を増やすために、とりあえず減資すればよい」という意味ではありません。資本金と準備金を大きく減らすと、会社計算規則158条6号の300万円に関する控除が生じることがあります。また、株主への払戻しを伴わない単純な無償減資では、法人税法上の「資本金等の額」は通常変わりません(法人税法施行令8条1項12号)。法人住民税の均等割や事業税の外形標準課税など、資本金や資本金等の額を基準にする制度への影響は、それぞれの判定基準によって異なるため、減資の前に税理士へ確認することをおすすめします。資本金の額の考え方は「資本金はいくらが目安?」で整理しています。
分配可能額を超えた場合の責任
分配可能額を超えて配当や一定の自己株式の取得を行うと、会社法462条による金銭の支払義務が問題になります。義務を負う人は、次の2つに分けて考えると分かりやすくなります。
その行為に関わった業務執行者など
その行為に関する職務を行った業務執行者(業務執行取締役など。範囲は会社計算規則159条)なども、原則として支払義務の対象になります。ただし、その職務を行うについて注意を怠らなかったことを証明した場合は、義務を負いません(同条2項)。
このため、配当や自己株式の取得を行う際には、事前に分配可能額を正確に確認しておくことが重要です。
司法書士として実際に確認しているポイント
当事務所では、具体的な分配可能額の算定については、税理士・公認会計士等に確認をお願いしています。当事務所では、その算定結果を前提に、どの手続の、どの日の判定に使うのかを確認し、決議・公告・登記の段取りを整理しています。
主に次の4点を確認しています。案件によっては、ほかの事項を確認することもあります。
どの方法で渡し、何日の分配可能額を見るか
配当、株主との合意による取得、取得請求権付株式の取得など、どの方法で株主に財産を渡すのかを特定し、適用される条文と判定の日(効力が生じる日・請求の日・取得事由が生じた日など)、その日の最終事業年度がどの期かを確認します。
決算日後に何があったか
配当、自己株式の取得・処分・消却、減資、準備金の減少などがないかを、議事録や登記記録と照らし合わせて確認します。
条件どおりに実行できるか
種類株式の取得対価や投資契約の条項が、会社法上その日に実行できるかを確認します。臨時計算書類の作成や減資を前提にした条項が置かれていることもあります。
確認が手続を左右する場面の例
たとえば、次のような場面では、分配可能額の確認が手続の組み立てを左右します。
金銭を対価とする取得請求権付種類株式について取得請求があるとき
金銭を対価として取得を請求できる種類株式(いわゆる償還請求権付き)では、取得と引換えに交付する金銭等の帳簿価額が、請求の日の分配可能額を超える場合には、株主は取得を請求することができません(会社法166条1項ただし書)。判定するのは発行の時点ではなく、実際に取得請求がされた日です。
そのため、実際に取得請求を受ける際には、その日の分配可能額を確認する必要があります。当事務所では、種類株式を設計する段階でも、将来分配可能額が不足する場合を想定して、定款や投資契約にどのような定めが置かれているか、両者の内容に食い違いがないかを確認します。
退任する創業者から会社が株式を買い取るとき
株主との合意による自己株式の取得では、会社法156条・157条などに基づく手続が必要です。特定の株主から取得する場合には、会社法160条なども確認します。
そして、会社法157条1項の決定に基づく取得では、会社が株主に交付する金銭等の帳簿価額の総額が、取得の効力が生じる日の分配可能額を超えてはなりません(会社法461条1項3号)。
当事務所では、その日の最終事業年度、決算日後の配当・減資などの変動、分配可能額の計算上控除すべき自己株式の帳簿価額、会社計算規則158条の控除の有無などを整理し、算定を行う税理士・公認会計士等と共有できる形にします。
自己株式の取得には、税務上の注意もあります。会社が株主から自己株式を取得すると、交付する金銭等のうち、税務上の「取得資本金額」(資本金等の額のうち、取得した株式に対応する部分)として計算される額を超える部分は、売り手の株主にとって原則として「みなし配当」になります(所得税法25条1項5号。法人株主は法人税法24条1項5号。市場での買付けなど一定の取得を除きます)。みなし配当に該当する部分については、株主の属性等に応じて、会社による源泉徴収が必要となる場合があります(所得税法181条・所得税法212条3項)。ただし、相続した非上場株式を発行会社に譲渡する場合の特例(租税特別措置法9条の7)のように、みなし配当として扱わない例外もあります。課税関係の判定は税理士にご確認ください。当事務所では税務の判断はしていません。
よくあるご質問
- 分配可能額がマイナスになることはありますか。
-
あります。自己株式の帳簿価額や会社計算規則158条の控除などが剰余金の額を上回ると、計算結果が零を下回ります。その場合、会社法461条1項に掲げる配当や自己株式の取得などで、株主に金銭等を交付することはできません。
- 分配可能額の範囲内であれば、自己株式を自由に取得できますか。
-
分配可能額の範囲内であっても、それだけで取得できるわけではありません。分配可能額は交付できる額の上限を定めるもので、取得には、取得の方法に応じた株主総会の決議などの手続(会社法156条以下)が別に必要です。特定の株主から取得する場合には、他の株主が自分も売主に加えるよう請求できる機会を設ける手続が必要になることもあります(会社法160条)。
- 分配可能額の計算は、誰に依頼すればよいですか。
-
分配可能額は会計帳簿と計算書類をもとに算定するため、税理士・公認会計士等にご確認ください。当事務所では、算定結果を前提に、配当・自己株式の取得・減資などの会社法上の決議、公告、登記の手続を整理します。
まとめ|分配可能額は「その他○○剰余金」を入口に3ステップで考える
分配可能額は、配当や一定の自己株式の取得などで会社が株主に財産を渡すときの、会社法上の上限額です。細かな式を覚えるより、次の順番で考えると整理しやすくなります。
-
決算書から「出発点」をつかむ
会社法446条1号と会社計算規則149条のとおり、貸借対照表の「その他資本剰余金+その他利益剰余金」で、最終事業年度の末日の剰余金の額をつかみます。
-
決算後に動いた分を反映する
減資・準備金の減少・配当・自己株式の処分や消却などを、会社法446条2号〜7号(会社計算規則150条を含む)に沿って反映します。
-
分配可能額にするための最後の調整をする
会社法461条2項に沿って、自己株式の帳簿価額、臨時計算書類の損益、会社計算規則158条の控除(300万円に関する控除を含みます)を足し引きします。
分配可能額は配当だけの用語ではありません。会社から株主へ財産が移る場面では、①その手続に分配可能額の制限があるか、②何日の分配可能額を見るのかをあわせて確認することが大切です。
関連するご案内

執筆・監修
金光 康太(かなみつ こうた)
司法書士(司法書士法人LSO 代表社員)
大阪・梅田の司法書士。スタートアップ・ベンチャー企業の資金調達、種類株式、ストックオプション、M&A・組織再編、IPO準備に伴う商業登記を中心に取り扱っています。U30堺市起業家輩出プログラムSIPメンター(2024年度・2025年度)。
本記事について
本記事は、2026年9月時点の会社法・会社計算規則・所得税法・法人税法等をもとに、制度の全体像を理解しやすいよう計算例を単純化して作成しています。法令や実務の取扱いは変更されることがあります。具体的な手続にあたっては最新の情報をご確認のうえ、会社法上の手続と登記については司法書士、具体的な分配可能額の算定・会計処理・税務については税理士・公認会計士等へご相談ください。
来所不要・全国対応。マイナンバーカードを利用したオンライン登記に対応しています
対応するスマートフォンとマイナンバーカードがあれば、委任状等への電子署名をオンラインで行っていただけます。登記申請は当事務所が行います。電子署名サービス「サインルーム(旧RSS-SR)」と専用アプリ「RSSモバイル」を利用します。案件によっては、書類の郵送等をお願いする場合があります(専用アプリ「RSSモバイル」のダウンロードはこちら)。初回相談無料です。
商業登記・企業法務 料金表を見る