


ダブル公告とは?減資の債権者保護手続で個別催告を省略できるメリットと条件
結論
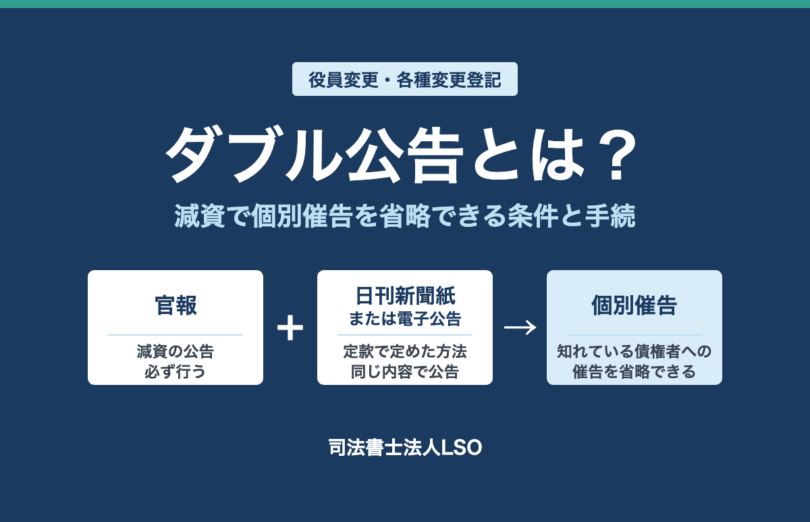
ダブル公告とは、資本金を減らすときなどに、官報に加えて、会社が定款で定めた日刊新聞紙か電子公告でも、会社法が定める同じ事項を公告することです。こうすると、取引先や金融機関など、会社が把握している債権者一人ひとりに知らせる「個別催告」をしなくてよくなります(会社法449条3項)。
減資の場合、個別催告がいらなくなれば、催告する相手を洗い出す作業も、催告書を送る作業も、送り漏れの心配もなくなります。債権者が多い会社ほど、この効果は大きくなります。
ただし、使えるのは定款の公告方法が日刊新聞紙か電子公告の会社です(公告方法が官報の会社も、定款を変えれば使えます)。また、新聞の掲載料や電子公告の調査費用がかかります。
1.ダブル公告とは|個別催告を省略できる公告の方法
ダブル公告は、債権者保護手続の公告を、官報と、定款で定めた日刊新聞紙または電子公告の2か所で行うことで、個別催告を省略する方法です。
資本金の額を減らす(減資)ときは、債権者保護手続が必要です。手続全体の流れは債権者保護手続とは?で解説しています。まずは、この手続で会社がしなければならないことを定めた会社法449条2項の条文を確認しましょう。
会社法449条(債権者の異議)〔抜粋〕
前項の規定により株式会社の債権者が異議を述べることができる場合には、当該株式会社は、次に掲げる事項を官報に公告し、かつ、知れている債権者には、各別にこれを催告しなければならない。ただし、第三号の期間は、一箇月を下ることができない。
一 当該資本金等の額の減少の内容
二 当該株式会社の計算書類に関する事項として法務省令で定めるもの
三 債権者が一定の期間内に異議を述べることができる旨
出典:会社法449条|e-Gov法令検索 ※2項のみ引用しています。1項(債権者が異議を述べられる場合)と4項〜7項(異議を述べなかった場合・述べた場合、効力発生日など)は省略しています。3項は次に引用します。
会社は、官報で公告するだけでなく、会社が把握している債権者(条文では「知れている債権者」)に一人ずつ知らせなければなりません。この記事では、この「各別の催告」を「個別催告」と呼びます。この2項の例外を定めているのが、次の3項です。
会社法449条(債権者の異議)〔抜粋〕
前項の規定にかかわらず、株式会社が同項の規定による公告を、官報のほか、第九百三十九条第一項の規定による定款の定めに従い、同項第二号又は第三号に掲げる公告方法によりするときは、前項の規定による各別の催告は、することを要しない。
出典:会社法449条3項|e-Gov法令検索 ※3項のみ引用しています。
3項がいう「第九百三十九条第一項」の第2号・第3号は、定款で定められる公告方法のうち、日刊新聞紙と電子公告を指しています。条文は次のとおりです。
会社法939条(会社の公告方法)〔抜粋〕
会社は、公告方法として、次に掲げる方法のいずれかを定款で定めることができる。
一 官報に掲載する方法
二 時事に関する事項を掲載する日刊新聞紙に掲載する方法
三 電子公告
出典:会社法939条|e-Gov法令検索 ※2項〜4項は省略しています(2項=外国会社の公告方法、3項=電子公告を定める場合の定め方、4項=定めがない場合は官報とすること)。
つまり、官報での公告に加えて、定款で定めた日刊新聞紙か電子公告でも同じ事項を公告すれば、個別催告をしなくてよい、というのが3項の内容です。官報の公告は省略できません。
2つの媒体で公告することから、実務では「ダブル公告」と呼ばれています。法律上の用語ではありません(呼び方は神﨑満治郎・金子登志雄・鈴木龍介編著『商業・法人登記500問』(テイハン、2023年)Q269の解説によります)。
同じような定めは、合併・会社分割・組織変更の債権者保護手続にもあります(例外もあります)。この記事では減資の場合を例に説明し、合併などの場合は「よくあるご質問」で触れます。
2.ダブル公告のメリット|個別催告がいらなくなる
ダブル公告のいちばんのメリットは、知れている債権者への個別催告をしなくてよくなることです。
1章で確認した449条2項のとおり、官報と個別催告で進める場合は、公告を載せるだけでなく、知れている債権者全員に催告書を送らなければなりません。ダブル公告にすると、この作業がまるごといらなくなります。減資の場合、具体的には次の手間や心配がなくなります。
「知れている債権者」の範囲を決めなくてよい
会社法は、「知れている債権者」の範囲を定めていません。『商業・法人登記500問』Q279は、借入金や買掛金の債権者は含まれるとしつつ、敷金の返還請求権のような条件付きの債権や、電気・ガスの使用料などをどう扱うかは、最終的に会社の責任で決めるしかないと解説しています。ダブル公告なら、この線引きをしなくて済みます。
催告書を作って一人ずつ送らなくてよい
個別催告では、催告書を作り、債権者ごとに郵送などで送ります。届く日は債権者の住所によって異なり、『商業・法人登記500問』Q269は、一斉に発送しても送り漏れに気づいて一部の債権者に遅れて送ることもあると述べています。ダブル公告なら、催告書の作成も発送もいりません。
催告の送り漏れを心配しなくてよい
『商業・法人登記500問』Q279は、催告をしないと資本金の額の減少の無効の訴え(会社法828条1項5号)を起こせる立場になりそうな債権者には、催告しておくのが実務だと説明しています。ダブル公告なら個別催告そのものがいらないので(会社法449条3項)、送り漏れの心配がありません。
登記に催告先の一覧を付けなくてよい
個別催告をした場合、減資の登記には、催告書のひな形と催告先の一覧を、催告をしたことを証する書面として付けるのが通常です(『商業・法人登記500問』Q278)。ダブル公告をした場合は、これらに代えて、日刊新聞紙または電子公告の公告をしたことを証する書面を付けます。
なお、ダブル公告をしても、債権者が異議を述べることができる点は変わりません。期間内に異議を述べた債権者には、原則として、弁済や担保の提供などが必要です(会社法449条5項)。個別催告で進める場合の催告の方法や催告先の一覧の作り方は、債権者への個別催告はメールでもよい?で解説しています。
3.官報+個別催告との違い|減資の公告例で比べる
同じ減資でも、官報+個別催告で進める場合とダブル公告の場合では、公告をする媒体と、催告書を送るかどうかが変わります。
違いを表にすると、次のとおりです。
実際の公告の例で見てみましょう。資本金1億円の会社が、資本金を5,000万円に減らす場合を例にします。「官報+個別催告」の例は公告方法が官報の会社、「ダブル公告」の例は公告方法が日刊新聞紙の会社にしています。ダブル公告は、定款で定めた日刊新聞紙か電子公告で2つ目の公告をするためです。
また、どちらの会社も、最終事業年度(直近で計算書類の承認を受けた事業年度。会社法2条24号)の決算公告はまだしていないものとします。実務では、減資の時点で決算公告をしていない会社が多いためです。そこで、それぞれの会社の公告方法で、減資の公告に貸借対照表の要旨をあわせて載せています(「同時公告」。6章で説明します)。「ダブル公告」の例では、先に新聞にこの公告を載せ、翌日の官報の公告には、新聞の掲載場所を書いています。それぞれ、次のような公告と手続になります。
官報+個別催告
公告方法が官報の会社
官報
資本金の額の減少公告
当社は、資本金の額を5,000万円減少し5,000万円とすることにいたしました。効力発生日は令和9年(2027年)7月1日です。
この決定に対し異議のある債権者は、本公告掲載の翌日から一箇月以内にお申し出ください。
なお、最終貸借対照表の要旨は次のとおりです。
令和9年(2027年)5月18日
大阪市北区○○町○丁目○番○号
○○株式会社
代表取締役 ○○○○
第○期決算公告
貸借対照表の要旨(令和○年○月○日現在)(単位:百万円)
※見本のため、資本剰余金・利益剰余金の内訳などを省略しています。実際の公告には、その会社に必要な科目を記載します。
+
取引先・金融機関・リース会社など、知れている債権者全員に、公告と同じ事項を書いた催告書を送ります。
ダブル公告
公告方法が日刊新聞紙の会社
① 先に新聞に掲載(決算公告を兼ねる)
○○新聞(定款で定めた日刊新聞紙)
資本金の額の減少公告
当社は、資本金の額を5,000万円減少し5,000万円とすることにいたしました。効力発生日は令和9年(2027年)7月1日です。
この決定に対し異議のある債権者は、本公告掲載の翌日から一箇月以内にお申し出ください。
なお、最終貸借対照表の要旨は次のとおりです。
令和9年(2027年)5月17日
大阪市北区○○町○丁目○番○号
○○株式会社
代表取締役 ○○○○
第○期決算公告
貸借対照表の要旨(令和○年○月○日現在)(単位:百万円)
※見本のため、資本剰余金・利益剰余金の内訳などを省略しています。実際の公告には、その会社に必要な科目を記載します。
+
② 新聞の後に官報に掲載
官報
資本金の額の減少公告
当社は、資本金の額を5,000万円減少し5,000万円とすることにいたしました。効力発生日は令和9年(2027年)7月1日です。
この決定に対し異議のある債権者は、本公告掲載の翌日から一箇月以内にお申し出ください。
なお、最終貸借対照表の開示状況は次のとおりです。
掲載紙 ○○新聞
掲載の日付 令和9年(2027年)5月17日
掲載頁 ○○頁
令和9年(2027年)5月18日
大阪市北区○○町○丁目○番○号
○○株式会社
代表取締役 ○○○○
+
新聞と官報の両方に公告を載せれば、催告書は送りません。
※公告の文面は、官報販売所が公開している文例(株式会社兵庫県官報販売所「資本金の額の減少公告・準備金の額の減少公告」)の組み立てを参考に、当事務所で作成したイメージです。会社名・日付・金額は架空のもので、実際の紙面とは体裁が異なります。減少する資本金の額を準備金にしない例です(準備金にする場合は、その旨と額も公告に載せます)。
黄色の部分が、最終事業年度の貸借対照表に関する記載です。「ダブル公告」の例の官報の公告では、要旨の代わりに、前日に新聞に載せた要旨の掲載場所を書いています。公告方法が日刊新聞紙の会社(大会社を除く)では、新聞での同時公告が決算公告を兼ねるためです(『商業・法人登記500問』Q274)。
公告に何を書くかは会社計算規則152条で決まっており、くわしくは6章で説明します。要旨の区分のしかたや、当期純利益(損失のときは当期純損失)の金額を付記することは、会社計算規則138条〜142条が定めています。
すでに最終事業年度の決算公告をしている会社は、黄色の部分に代えて、その決算公告の掲載場所を書きます(会社計算規則152条1号)。官報で決算公告をしている場合の書き方の例です。
なお、最終貸借対照表の開示状況は次のとおりです。
掲載紙 官報
掲載の日付 令和○年○月○日
掲載頁 ○○頁(号外第○○号)
公告方法が電子公告の会社の場合
公告方法が電子公告の会社は、新聞の代わりに自社のホームページなどで公告し、調査機関の調査を受けます。ただし、貸借対照表の要旨で決算公告ができるのは公告方法が官報か日刊新聞紙の会社に限られるため(会社法440条2項)、この例のように、要旨を載せた公告に決算公告を兼ねさせることはできません。決算公告をしていない場合は、先に電子公告で決算公告(貸借対照表の全文)をするか、官報と電子公告の両方の公告に貸借対照表の要旨を載せることになります。
電子公告で決算公告をしている会社が、上のように開示状況を書く場合は、登記されている電子公告のアドレス(会社法911条3項28号イの事項)を書きます(会社計算規則152条1号ハ)。決算公告用のアドレスを別に登記している会社もあるため(会社法施行規則220条2項)、登記事項証明書で確かめます。
4.ダブル公告ができる会社の条件
ダブル公告のメリットを受けられるのは、定款で定めた公告方法が日刊新聞紙か電子公告の会社です。
449条3項は、2つ目の公告を「定款の定めに従い」日刊新聞紙か電子公告ですることを求めています。そのため、定款の公告方法が官報の会社や、定款に公告方法の定めがなく官報が公告方法になる会社(会社法939条4項)は、そのままではダブル公告を使えません。自社の公告方法は、定款のほか、会社の登記事項証明書の「公告をする方法」の欄でも確認できます。
定款の公告方法によって、債権者保護手続の進め方は次のように分かれます。
公告方法が日刊新聞紙・電子公告の会社
官報と、定款の公告方法の両方で公告すれば、個別催告を省略できます。個別催告をする方法を選ぶこともできます。
公告方法が官報の会社
官報で公告し、知れている債権者に個別催告をします。ダブル公告を使いたい場合は、先に定款を変えて公告方法を日刊新聞紙か電子公告にする必要があります。
公告方法が官報の会社も、定款を変えればダブル公告ができる
公告方法が官報の会社でも、減資の前に定款を変更して公告方法を日刊新聞紙などにすれば、ダブル公告ができます。『商業・法人登記500問』Q279は、催告先の範囲に不安がある会社について、一時的に公告方法を日刊新聞紙に変えて個別催告をせずに済ませ、効力発生日の後に官報に戻す方法を挙げています。
この方法をとる場合、定款の変更には株主総会の特別決議が必要です(会社法466条・309条2項11号)。公告方法は登記事項なので(会社法911条3項27号)、変更の登記もしなければなりません(会社法915条1項)。官報に戻すときも、同じように定款変更と変更登記が必要です。定款の変更例や登記の必要書類は、公告方法の変更登記とは?で解説しています。
公告方法を変えてダブル公告をする場合、当事務所では、新しい公告方法で公告を載せる日より前に、公告方法の変更登記を申請する日程を組んでいます。変更登記の申請より前に載せた公告では、減資の登記が受理されないおそれがあるためです。掲載日までに必要なのは登記の申請で、登記の完了までは待たなくてよいと考えています。
5.ダブル公告の注意点|費用と掲載日の調整
ダブル公告を使える会社でも、2つ目の公告の費用がかかり、2つの公告の掲載日を調整する必要があります。
費用の面では、日刊新聞紙で公告する場合、官報の掲載料に加えて新聞の掲載料がかかります。
電子公告の場合は、自社のホームページに載せるだけでは足りず、法務大臣の登録を受けた調査機関に、公告がきちんと掲載されているかの調査を依頼しなければなりません(会社法941条)。決算公告(会社法440条1項の公告)はこの調査の対象外ですが、減資の公告は対象になるので、調査の費用がかかります。
日程の面では、2つの公告の掲載日を決める必要があります。官報は、申し込んでから掲載まで、官報販売所の案内で、減資の公告だけなら(本紙)7日以上、決算公告をしていない会社が貸借対照表の要旨をあわせて載せる場合(号外)は14日以上とされています(株式会社兵庫県官報販売所「資本金の額の減少公告・準備金の額の減少公告」)。原稿の確認や校正もあるため、実際にはさらに日数がかかることがあり、所要日数は申込先や内容によっても異なります。これに加えて、新聞社や調査機関の受付日程も確認します。
公告方法を変えてからダブル公告をする場合は、定款変更と変更登記の時間も見込みます。なお、個別催告で進める場合も、催告書の作成や発送に時間がかかります。どちらが早く進められるかは、会社の状況によります。
3章の比較図と同じ例(公告方法が日刊新聞紙の会社で、決算公告をしていないため、新聞の公告に貸借対照表の要旨をあわせて載せる場合)で、公告から登記までの日程を並べると、次のようになります。
令和9年(2027年)4月〜5月上旬
公告の原稿を準備し、新聞と官報に掲載を申し込む
官報の通常の公告(本紙)でも、申し込みから掲載まで7日以上かかります。原稿の確認や新聞社との日程調整もあるため、掲載したい日から逆算して、余裕をもって準備を始めます。
令和9年(2027年)5月17日
新聞に減資の公告と貸借対照表の要旨を掲載決算公告を兼ねる
○○新聞に、減資の公告と貸借対照表の要旨をあわせて載せます。大会社以外の会社では、これで決算公告をしたのと同じことになります。
令和9年(2027年)5月18日
官報に減資の公告を掲載個別催告はしない
官報の公告には、前日に新聞に載せた要旨の掲載場所を書きます。
令和9年(2027年)5月18日〜6月18日
債権者が異議を述べられる期間
この例では、それぞれの公告の掲載の翌日から1か月としています(新聞の公告は6月17日まで、官報の公告は6月18日まで)。期間は1か月を下回ることはできません(会社法449条2項ただし書)。
令和9年(2027年)7月1日
効力発生日
異議を述べられる期間が過ぎ、債権者保護手続が終わっていれば、この日に減資の効力が生じます(会社法449条6項)。
令和9年(2027年)7月15日まで
資本金の額の変更の登記を申請
効力発生日から2週間以内に申請します(会社法915条1項)。
※株主総会での減資の決議など、公告以外の手続は省いています。日付は架空の例です。この例では、異議を述べられる期間の末日が土曜日・日曜日・祝日に当たらない日程にしています。末日が休日に当たる場合の扱いは、日程を組む段階で確認が必要です。
官報+個別催告とダブル公告の選び方の目安
費用と、それぞれに向いている会社の例を、次の表にまとめました。
| 比べる点 | 官報+個別催告 | ダブル公告 |
|---|---|---|
| 公告の費用 | 官報の掲載料 | 官報の掲載料に加えて、日刊新聞紙の掲載料か電子公告の調査費用 |
| 向いている会社の例 | 債権者が少なく、相手を確実に把握できる会社 | 債権者が多い会社、催告先の範囲の判断に迷う会社 |
表の「向いている会社の例」は一般的な目安で、会社の状況によって判断が変わることがあります。
6.ダブル公告で載せる事項と異議の期間
ダブル公告をすると決めたら、官報と、日刊新聞紙または電子公告の両方に、会社法449条2項の同じ事項を載せます。
載せる事項は、1章で引用した449条2項の3つです。このうち2号の「計算書類に関する事項」の中身は、会社計算規則152条が定めています。決算公告をしているかどうか、どの方法でしているかによって、公告に載せる内容が変わります。すでに決算公告をしている会社は、その決算公告を載せた媒体と掲載日・掲載頁などを書き、していない会社は、貸借対照表の要旨を載せます。条文は次のとおりです。
会社計算規則152条(計算書類に関する事項)〔抜粋〕
法第四百四十九条第二項第二号に規定する法務省令で定めるものは、同項の規定による公告の日又は同項の規定による催告の日のいずれか早い日における次の各号に掲げる場合の区分に応じ、当該各号に定めるものとする。
一 最終事業年度に係る貸借対照表又はその要旨につき公告対象会社(法第四百四十九条第二項第二号の株式会社をいう。以下この条において同じ。)が法第四百四十条第一項又は第二項の規定による公告をしている場合 次に掲げるもの
イ 官報で公告をしているときは、当該官報の日付及び当該公告が掲載されている頁
ロ 時事に関する事項を掲載する日刊新聞紙で公告をしているときは、当該日刊新聞紙の名称、日付及び当該公告が掲載されている頁
ハ 電子公告により公告をしているときは、法第九百十一条第三項第二十八号イに掲げる事項
(略)
六 前各号に掲げる場合以外の場合 前編第二章の規定による最終事業年度に係る貸借対照表の要旨の内容
出典:会社計算規則152条|e-Gov法令検索 ※2号〜5号は省略しています(2号=ホームページでの貸借対照表の開示、3号=有価証券報告書の提出会社、4号=特例有限会社、5号=最終事業年度がない会社)。
3章の比較図の黄色の部分のうち、貸借対照表の要旨は6号に、「ダブル公告」の例の官報に書いた新聞の掲載場所は1号ロに当たります。すでに決算公告をしている会社は、1号のイ〜ハのとおり、決算公告の掲載場所を書きます。
決算公告をしていない会社は、先に決算公告をするか、貸借対照表の要旨を公告に載せる
最終事業年度の決算公告をまだしていない会社には、主に次の2つの方法があります(『商業・法人登記500問』Q270)。
先に決算公告をする
時期は遅れても、まず定款の公告方法で決算公告をします。減資の公告には、その決算公告の掲載場所を書きます。『商業・法人登記500問』は、こちらを原則としています。
貸借対照表の要旨をあわせて載せる
減資の公告に、最終事業年度の貸借対照表の要旨をあわせて載せます(152条6号)。「同時公告」と呼ばれ、『商業・法人登記500問』は、実務ではこちらが多いとしています。3章の比較図の「官報+個別催告」の例の官報と、「ダブル公告」の例の新聞が、この方法の例です。
ここでいう「同時公告」は、減資の公告と貸借対照表の要旨を一緒に載せることで、官報と新聞に同じ日に載せるという意味ではありません。
ダブル公告では、2つの公告の両方に449条2項の事項を載せます(449条3項)。どちらの方法をとるかは、日程とあわせて早めに決めておきます。
公告方法が日刊新聞紙の会社では、まず新聞に減資の公告と貸借対照表の要旨をあわせて載せ、そのあとの官報の公告にはその新聞の掲載頁を書く方法もとれます。『商業・法人登記500問』Q274は、この方法を可能で実例も多いと解説しています。3章の比較図の「ダブル公告」の例は、この方法です。
大会社以外の会社では、新聞での同時公告が決算公告を兼ねます。そのうえ、官報の公告は要旨を載せない通常の公告(本紙)で済むため、官報に要旨を載せる場合(号外)より日程を短くしやすくなります(『商業・法人登記500問』Q274・Q276)。決算公告そのものの扱いは、官報とは?でも触れています。
減資の公告に決算公告の掲載場所を書く場合、当事務所では、その決算公告を減資の公告より先に掲載する日程を組むことを重視しています。減資の公告には、すでに掲載された決算公告の掲載日や掲載頁を書くことになるためです。3章の例のように、新聞での同時公告の掲載場所を官報の公告に書く場合も、新聞の公告を官報の公告より先に載せる日程を組むようにしています。
異議を述べられる期間は、2つの公告のどちらでも1か月以上とる
債権者が異議を述べられる期間は、1か月以上にしなければなりません(会社法449条2項ただし書)。官報の公告と、日刊新聞紙・電子公告の公告は掲載日が同じになるとは限らないため、どちらの公告でもこの期間が確保されているかを確認します。
2つの公告で期間の満了日をそろえる必要があるかについて、『商業・法人登記500問』Q269は、そろえる必要はないとする考え方を示しています。一方で、『商業・法人登記500問』は同じ問の中で、ダブル公告の場合はそろえるべきだという意見もあることを紹介しています。
当事務所では、2つの公告で満了日をそろえることまでは意識していません。どちらの公告でも1か月以上の期間がとれているか、効力発生日までに手続を終えられる日程(会社法449条6項)になっているかを確認するようにしています。
7.ダブル公告をした減資の登記と添付書面
ダブル公告をした場合、減資の登記には、催告をしたことを証する書面ではなく、2つの公告をしたことを証する書面を添付します。
異議を述べられる期間が過ぎ、債権者保護手続を終えていれば、効力発生日に減資の効力が生じます(会社法449条6項)。会社は、その日から2週間以内に、資本金の額の変更の登記を申請します(会社法915条1項)。この登記の添付書面を定めているのが、次の商業登記法70条です。
商業登記法70条(資本金の額の減少による変更の登記)
資本金の額の減少による変更の登記の申請書には、会社法第四百四十九条第二項の規定による公告及び催告(同条第三項の規定により公告を官報のほか時事に関する事項を掲載する日刊新聞紙又は電子公告によつてした場合にあつては、これらの方法による公告)をしたこと並びに異議を述べた債権者があるときは、当該債権者に対し弁済し若しくは相当の担保を提供し若しくは当該債権者に弁済を受けさせることを目的として相当の財産を信託したこと又は当該資本金の額の減少をしても当該債権者を害するおそれがないことを証する書面を添付しなければならない。
括弧書きのとおり、ダブル公告をした場合は、官報の公告と、日刊新聞紙または電子公告の公告をしたことを証する書面を添付し、催告をしたことを証する書面は添付しません。電子公告の場合は、調査機関から届く調査結果の通知(会社法946条4項)を、公告をしたことを証する書面として添付します。電子公告規則7条3項は、会社から求められたときは、調査機関が、登記の申請に使える電子データの形で調査結果を提供しなければならないと定めています。
期間内に異議を述べた債権者がいる場合は、その債権者に弁済したことなどを証する書面も必要です。この点は、官報と個別催告で手続をした場合と変わりません。
なお、減資の登記には、このほか減資を決めたときの議事録なども添付します。ここでは、ダブル公告にかかわる書面に絞って説明しています。
8.司法書士として実際に確認しているポイント
ダブル公告を検討している会社から減資のご相談を受けたときに、当事務所ができるだけ確認している点の例です。会社の状況によって、ほかの点の確認が必要になることもあります。
定款と登記簿の公告方法が、日刊新聞紙か電子公告になっているか
定款の公告方法と、登記事項証明書の「公告をする方法」が一致しているかもあわせて確認します。
公告方法が電子公告の場合、どの方法で進めるか
当事務所でご相談を受ける会社では、オンラインの会社設立サービスで設立した際に、あまり意識しないまま公告方法が電子公告になっていることがよくあります。
会社の規模や段階から、減資では電子公告での公告を選ばないことも多いため、官報と個別催告で進めるのか、ダブル公告にするのかを早めに決めて、段取りしておくようにしています。
電子公告を使う場合は、ホームページへの掲載とは別に、電子公告調査機関へ調査を依頼しなければなりません(会社法941条)。依頼を忘れると、登記に添付する調査結果の通知もそろわないため、掲載を始める日から逆算して、依頼の時期もあわせて確認するようにしています。
知れている債権者がどのくらいいるか
個別催告をするとしたら相手になる債権者の数や種類を伺い、個別催告とダブル公告のどちらが合うかをご検討いただくことがあります。
最終事業年度の決算公告をどの方法でしているか
決算公告をしていない場合は、貸借対照表の要旨をあわせて載せるか、先に決算公告をするかを、日程とあわせてご検討いただくことが多いです。決算公告の掲載場所を書く場合は、決算公告が先に掲載される日程になっているかも確認します。
2つの公告の掲載日から、効力発生日までの日程が組めているか
官報・新聞社・調査機関の受付日程と、異議を述べられる期間の満了日から逆算して、効力発生日に間に合うかを確認します。
9.よくあるご質問
- ダブル公告をした場合でも、知れている債権者に個別催告をしてよいですか?
-
はい、してもかまいません。会社法449条3項は、ダブル公告をしたときは個別催告を「することを要しない」と定めているだけで、催告を禁止してはいません。
- 電子公告でした減資の公告は、いつまで掲載しておく必要がありますか?
-
債権者が異議を述べられる期間が過ぎる日までです(会社法940条1項3号)。この間、調査機関による調査も続きます。決算公告の掲載期間(定時株主総会の終結の日後5年を経過する日まで)とは異なります。
- 合併・会社分割・組織変更でも、ダブル公告で個別催告を省略できますか?
-
原則として省略できます。合併・会社分割・株式交換などの債権者保護手続(会社法789条3項・799条3項・810条3項)にも、減資と同じ定めがあります。ただし、会社分割では、分割をする会社の不法行為によって生じた債務の債権者には、ダブル公告をしても個別催告を省略できません(789条3項・810条3項の括弧書き)。組織変更では、株式会社が持分会社になる場合(会社法779条3項)と、合同会社が株式会社になる場合(会社法781条2項)は省略できます。合名会社・合資会社が株式会社になる場合は、781条2項が779条3項の準用を合同会社に限っているため、省略できません。全体像は組織再編とは?をご覧ください。
10.まとめ
- 1ダブル公告をすると、個別催告がいらなくなる官報に加えて、定款で定めた日刊新聞紙か電子公告でも同じ事項を公告すれば、催告先の洗い出しも催告書の発送もいりません(会社法449条3項)。
- 2使えるのは、定款の公告方法が日刊新聞紙か電子公告の会社公告方法が官報の会社も、定款を変えれば使えます。公告方法の変更登記も必要です。
- 32つ目の公告の費用と、掲載日の調整が必要新聞の掲載料や電子公告の調査費用を見込み、2つの公告の掲載日から効力発生日までの日程を組みます。
減資の手続全体の流れは、債権者保護手続とは?官報公告・個別催告・1か月の期間を日程例で解説をご覧ください。
減資の債権者保護手続は、ダブル公告にするかどうかの段階からご相談いただけます
公告方法や決算公告の状況、効力発生日までの日程を整理し、官報と個別催告で進めるか、ダブル公告にするかをご検討いただけるよう、お手伝いします。
関連するご案内
資本金・公告のコラム
業務案内・料金
当サイトの記事で当事務所が作成した図表は、出典(司法書士法人LSO・記事タイトルと記事へのリンク)を記載していただければ、ご連絡なく転載していただけます。条件は引用・転載・リンクについてをご覧ください。

執筆・監修
金光 康太(かなみつ こうた)
司法書士(司法書士法人LSO 代表社員)
大阪・梅田の司法書士。スタートアップ・ベンチャー企業の資金調達、種類株式、ストックオプション、M&A・組織再編、IPO準備に伴う商業登記を中心に取り扱っています。U30堺市起業家輩出プログラムSIPメンター(2024年度・2025年度・2026年度)。
主な根拠法令・参考資料
- 会社法449条(債権者の異議)
- 会社法939条(会社の公告方法)
- 会社法940条1項(電子公告の公告期間等)
- 会社法941条(電子公告調査)
- 会社法946条4項(調査の義務等)
- 会社法440条1項・2項(計算書類の公告)
- 会社法466条(定款の変更)
- 会社法309条2項11号(株主総会の特別決議)
- 会社法911条3項27号(公告方法の登記)
- 会社法911条3項28号イ(電子公告のアドレスの登記)
- 会社法2条24号(最終事業年度)
- 会社法915条1項(変更の登記)
- 会社法828条1項5号(資本金の額の減少の無効の訴え)
- 会社法779条3項(組織変更の債権者の異議)
- 会社法781条2項(持分会社の組織変更)
- 会社法789条3項(吸収合併等の債権者の異議)
- 会社法799条3項(吸収合併等の債権者の異議)
- 会社法810条3項(新設合併等の債権者の異議)
- 会社計算規則138条〜142条(貸借対照表の要旨の区分・付記事項)
- 会社計算規則152条(計算書類に関する事項)
- 商業登記法70条(資本金の額の減少による変更の登記)
- 電子公告規則7条3項(調査結果通知の方法等)
- 会社法施行規則220条2項(決算公告用のアドレスの登記)
- 神﨑満治郎・金子登志雄・鈴木龍介編著『商業・法人登記500問』(テイハン、2023年) Q269(326〜328頁)、Q270(328〜331頁)、Q274(333頁)、Q276(334頁)、Q278(336頁)、Q279(337頁)
- 株式会社兵庫県官報販売所「資本金の額の減少公告・準備金の額の減少公告」(公告文例の組み立て)
本記事について
本記事は、令和8年(2026年)11月時点の会社法・会社法施行規則・会社計算規則・商業登記法・電子公告規則と、上記の参考資料をもとに、司法書士法人LSOが、減資の債権者保護手続で個別催告を省略する方法(ダブル公告)を整理したものです。個別の事案については、手続の前に専門家へご確認ください。
来所不要・全国対応。マイナンバーカードを利用したオンライン登記に対応しています
対応するスマートフォンとマイナンバーカードがあれば、委任状等への電子署名をオンラインで行っていただけます。登記申請は当事務所が行います。電子署名サービス「サインルーム(旧RSS-SR)」と専用アプリ「RSSモバイル」を利用します。案件によっては、書類の郵送等をお願いする場合があります(専用アプリ「RSSモバイル」のダウンロードはこちら)。初回相談無料です。
商業登記・企業法務 料金表を見る