


剰余金の配当とは?利益が出たら配当は必要?会社法上の手続を解説
結論
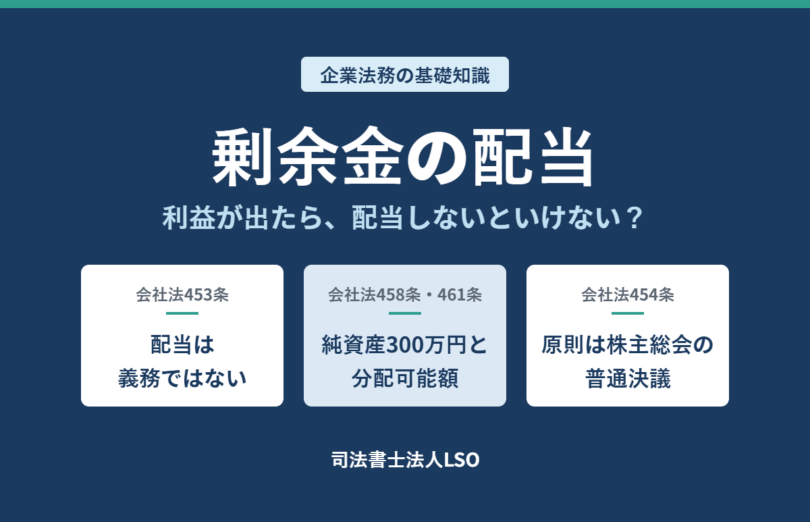
剰余金の配当とは、会社がためてきた利益などを、株主に分配することです。会社に利益が出ても配当しなければならないわけではなく、配当するかどうかは会社が決めることができます。会社法453条は、株式会社は株主に対して剰余金の配当を「することができる」と定めています。
① 配当すると決めたら、まず財源面で「配当できるか」
純資産額が300万円以上あるか(会社法458条)と、配当する額が効力発生日の分配可能額の範囲内か(会社法461条1項)を確認します。今期の利益や預金残高だけでは、配当できる額は決まりません。
② 誰が決めるか
原則は株主総会で、通常の金銭配当は普通決議で決めます(会社法454条1項・309条1項)。定時株主総会に限らず、臨時株主総会でも決められます。定款の定めにより取締役会で決められる会社もあります。
種類株式の内容や株主間契約に配当についての定めがある場合は、その内容もあわせて確認します。
利益が出ても、配当は義務ではない|会社法453条
「黒字になったら株主に配当しなければならない」と考える方は少なくありませんが、会社法にそのような義務はありません。
剰余金の配当とは、会社の財産を、持株数などに応じて株主に分配することです。その出発点になる条文が会社法453条で、次のとおり「することができる」と定めています。
条文は「できる」と定めているだけなので、利益が出たというだけで、配当しなければならないわけではありません。たとえば今期1,000万円の利益が出ても、その利益を運転資金や採用、設備投資のために会社に残すことができます。株主への還元を重視して配当することもできます。
つまり、「利益が出た」ことと「配当する」ことは別の話です。まず、利益を会社に残すのか、株主に還元するのかを会社として判断します。
定款や契約に配当の定めがある会社は、その内容も確認します。種類株式(優先株式など)を発行している会社では、定款で配当の優先順位や金額が定められていることがあります。株主間契約や投資契約で、配当について合意していることもあります。
配当の前に|財源面でまず確認する2つのルール
配当すると決めても、すぐに株主総会を開くわけではありません。先に、会社の財産の面から、その金額を配当できる状態かを確認します。
財源面で最初に確認するのは、次の2つのルールです。決める機関や基準日などの手続面は、次の章以降で確認します。
純資産額が300万円以上あるか
300万円を下回る会社は、剰余金の配当ができません。配当の入口の確認です。
配当額が分配可能額の範囲内か
実際にいくらまで配当できるかの確認です。上限は、配当の効力発生日の分配可能額です。
CHECK 1|純資産額が300万円を下回ると、配当できない
会社法458条は、次のとおり定めています。
会社法458条(適用除外)【全文】
第四百五十三条から前条までの規定は、株式会社の純資産額が三百万円を下回る場合には、適用しない。
※「第四百五十三条から前条まで」は、剰余金の配当についての規定(会社法453条〜457条)です。出典:会社法458条|e-Gov法令検索
配当の規定そのものが適用されなくなるので、純資産額が300万円を下回る会社は、剰余金の配当ができません。貸借対照表の純資産の見方は「純資産の部とは?」で解説しています。
ただし、純資産額が300万円以上あっても、その額まで配当できるという意味ではありません。次のCHECK 2で、分配可能額を確認します。資本金や準備金などの合計が300万円に満たない会社では、分配可能額の計算でも「300万円に関する控除」(会社計算規則158条6号)が生じることがあります。詳しくは「分配可能額とは?|純資産300万円のルール」で解説しています。
CHECK 2|配当額は、効力発生日の分配可能額を超えられない
配当額の上限を定めているのが会社法461条1項です。剰余金の配当は、同項8号に挙げられています。
会社法461条(配当等の制限)【抜粋】1項の本文のみ(各号は省略)
次に掲げる行為により株主に対して交付する金銭等(当該株式会社の株式を除く。以下この節において同じ。)の帳簿価額の総額は、当該行為がその効力を生ずる日における分配可能額を超えてはならない。
分配可能額とは、会社法上、株主に交付できる財産の上限を示す金額です。ここで大切なのは、判定するのは「配当の効力発生日」の分配可能額だという点です。決議した日でも、決算日でもありません。
たとえば、次のような場合はどうでしょうか。
今期の利益が1,000万円、預金残高が1,200万円。1,000万円を配当できる?
→ この2つの数字だけでは判断できません。
次のとおり、3つは別の数字だからです。
その期にいくら稼いだかを示す数字です。そのまま配当の上限になるわけではありません。
支払いに使えるお金です。借入金の返済や仕入代金の支払いにも使われます。
会社法461条2項に従って計算する、配当などの上限額です。
分配可能額は、会社法446条の「剰余金の額」を出発点に、会社法461条2項に従って自己株式の帳簿価額などを足し引きして計算します。計算の手順と貸借対照表の見方は「分配可能額とは?貸借対照表の見方と計算方法」で詳しく解説しています。
分配可能額を超えて配当すると、支払義務が生じることがあります。配当を受けた株主や、その配当に関わった取締役などの業務執行者は、会社に対して金銭を支払う義務を負うことがあります(会社法462条1項)。配当の額は、効力発生日を決める前に確認しておきます。
配当するときは、準備金の積立ても確認
剰余金の配当をするときは、法務省令で定めるところにより、配当によって減る剰余金の額の10分の1を準備金として計上しなければなりません(会社法445条4項)。その法務省令が会社計算規則22条で、具体的な計上額は次のように決まります。
- 準備金(資本準備金+利益準備金)がすでに資本金の4分の1以上ある場合は、計上額はゼロです。
- 資本金の4分の1に届いていない場合は、「配当で減る剰余金の10分の1」と「資本金の4分の1までの不足額」のうち、少ない方が計上額の基礎になります。
- そのうち資本準備金と利益準備金にいくらずつ計上するかは、配当の原資(その他資本剰余金とその他利益剰余金)の割合で決まります。会社が自由に選ぶものではありません。
具体的な計上額の計算は、会計処理の問題として税理士・公認会計士等にご確認ください。
配当は誰がいつ決める?|原則は株主総会の普通決議
剰余金の配当は、原則として株主総会で決めます。定時株主総会に限らず、臨時株主総会でも決められます。
会社法454条1項は、配当をしようとするときは「その都度、株主総会の決議によって」配当の内容を定めなければならない、と定めています。株主総会の種類は限定されていないので、定時株主総会でも臨時株主総会でも決議できます。実務では、決算の内容を踏まえて定時株主総会で期末配当を決めることが多くあります。
決議要件|通常の金銭配当は普通決議
株主総会で決める通常の金銭配当は、特別決議が必要な事項(会社法309条2項)に含まれていません。そのため、原則として会社法309条1項の普通決議で決めます。普通決議は、定款に別段の定めがある場合を除き、議決権を行使できる株主の議決権の過半数を持つ株主が出席し、出席した株主の議決権の過半数で成立します。
ただし、金銭以外の財産で配当し、株主に金銭を請求する権利(金銭分配請求権)を与えない場合は、特別決議が必要です(会社法309条2項10号・454条4項)。
取締役会で決められる会社もある
原則は株主総会ですが、会社法は、定款の定めにより取締役会で配当を決められる場合を2つ用意しています。4つの決め方を並べると、次のとおりです。
定時株主総会
会社法454条1項の原則による決め方です。決算を承認する総会で、期末配当を決める形がよく見られます。
臨時株主総会
会社法454条1項の原則による決め方です。定時株主総会まで待たずに、別の時期に配当を決められます。
会社法459条の定款の定めがある会社は、さらに、配当を株主総会では決めない旨を定款で定めることもできます(会社法460条)。どの決め方ができるかは会社ごとに違うため、まず定款を確認します。会計監査人を置いていない会社は会社法459条の定めを使えないため、株主総会で決めるか、取締役会設置会社であれば定款の定めにより中間配当を行うことになります。
臨時株主総会・中間配当などでは、期末の欠損に注意
臨時株主総会や中間配当で配当したあと、その期の決算で「欠損」が生じた場合には、会社法465条の責任が問題になります。
会社法465条1項は、原則として配当をした日の属する事業年度の計算書類の承認を受けた時点で欠損が生じているときは、配当に関する職務を行った業務執行者(取締役など)が、会社に対して連帯して欠損の額(配当した額が上限)を支払う義務を負うと定めています。ここでいう欠損は、単に当期が赤字になったことではありません。会社法461条2項3号・4号・6号の額(自己株式の帳簿価額など)の合計が、同項1号の剰余金の額を上回る状態をいいます。
定時株主総会で決めた配当は、この責任の対象外です(会社法465条1項10号イ)。減資や準備金の減少と同じ株主総会で、減らす額の範囲内で決める一定の配当も対象外です(同号ロ・ハ)。一方、臨時株主総会や中間配当で決めた配当は対象になり得ます。業務執行者が注意を怠らなかったことを証明した場合は、この義務を負いません(同項ただし書)。
分配可能額の範囲内であっても、期の途中で配当するときは、その期の業績の見通しもあわせて確認しておくことが大切です。
株主総会で決める3つの事項と決議案の例
株主総会では「いくら配るか」だけでなく、3つの事項を決めます。会社法454条1項が、その3つを定めています。
会社法454条(剰余金の配当に関する事項の決定)【抜粋】1項のみ
株式会社は、前条の規定による剰余金の配当をしようとするときは、その都度、株主総会の決議によって、次に掲げる事項を定めなければならない。
一 配当財産の種類(当該株式会社の株式等を除く。)及び帳簿価額の総額
二 株主に対する配当財産の割当てに関する事項
三 当該剰余金の配当がその効力を生ずる日
※「配当財産」は、配当として株主に渡す財産のことです。出典:会社法454条1項|e-Gov法令検索
条文の3つの号を、普通の言葉にすると次のとおりです。
金銭か、それ以外の財産か。配当する財産の帳簿価額の総額です。
「普通株式1株につき○円」のように、株主への割当て方です。
配当の効力発生日です。分配可能額も、この日を基準に確認します。
割当ては、持株数に応じるのが原則
株主への割当ては自由に決められるわけではありません。会社法454条3項により、各株主が持っている株式の数に応じて割り当てる内容でなければなりません。配当について内容の異なる種類株式を発行している会社では、種類ごとに異なる取扱いを定めることができます(同条2項)。また、公開会社でない会社は、配当について株主ごとに異なる取扱いをする旨を定款で定めることができます(会社法109条2項)。
会社が持っている自己株式には、配当できません。会社法453条が「その株主(当該株式会社を除く。)」と定めているためです。1株あたりの配当額から総額を計算するときは、発行済株式数から自己株式の数を除いて計算します。
決議案の例|普通株式だけを発行している会社の金銭配当
普通株式だけを発行している会社が、株主総会で金銭配当を決める場合の議案の例です。
決議案の例|剰余金の配当
第○号議案 剰余金の配当の件
当会社の株主に対し、次のとおり剰余金の配当をする。
1.配当財産の種類及び帳簿価額の総額 金銭 総額金○○円
2.株主に対する配当財産の割当てに関する事項 普通株式1株につき金○○円
3.剰余金の配当が効力を生ずる日 令和○年○月○日
1〜3は、会社法454条1項の1号〜3号にそのまま対応しています。
この例は、最もシンプルな形です。実際の議案では、定款の配当基準日、株主名簿、自己株式、種類株式の内容、会社の機関設計などを確認したうえで文言を調整します。種類株式を発行している会社では、この例をそのまま使えるとは限りません。どの剰余金(その他資本剰余金・その他利益剰余金)を原資にするかは、会計処理の問題として別に確認します。
基準日・決議日・効力発生日|混同しやすい3つの日付
配当では、「誰に配るか」「いつ決めるか」「いつ効力が生じるか」を、別々の日付で考えます。
3月決算の会社が、6月の定時株主総会で期末配当を決める場合を例にすると、次のようになります(日付は一例です)。
この日の株主名簿に載っている株主が、配当を受ける株主になります。
株主総会(または取締役会)で、配当の内容を決める日です。
配当の効力が生じる日です。分配可能額は、この日を基準に判定します。
基準日は、定款の定めか公告で決める
配当を受ける株主を確定するために使うのが、会社法124条の基準日です。多くの会社は、定款で「毎事業年度末日の株主名簿に記載された株主に期末配当をする」といった定めを置いています。
基準日を使うときは、次の2点に注意します。
- 基準日で決められるのは、基準日から3か月以内に行使する権利に限られます(会社法124条2項)。定款で定めた基準日も同じです。
- 定款に定めがない日を新たに基準日にするときは、原則として基準日の2週間前までに、基準日と権利の内容を公告しなければなりません。定款にその基準日と権利の内容の定めがある場合は、公告は不要です(同条3項)。
定款の基準日を使うなら、効力発生日は基準日から3か月以内の日に。法務省は、定款に定めた配当の基準日の株主に配当するには、その基準日から3か月以内の日を効力発生日とする配当の決議が必要と説明しています(法務省「定時株主総会の開催時期について」)。臨時株主総会で配当を決めるときなど、この期間に収まらない場合は、新たに基準日を定め、公告の期間を逆算して日程を組みます。
配当金は会社の経費になる?
通常の剰余金の配当は、会社の経費として利益を減らすものではありません。会計上は費用ではなく、法人税法上も原則として損金になりません。
会計上
配当は、家賃や仕入代金のような「費用」ではありません。剰余金を減らして株主に財産を分配する取引なので、損益計算書の費用にはなりません。
法人税法上
法人税法22条5項は、法人が行う剰余金の分配を「資本等取引」に含めています。所得の計算上、資本等取引は益金・損金とは区別されるため、配当は原則として損金になりません。
たとえば1,000万円の利益が出た会社が300万円を配当しても、「1,000万円−300万円=700万円だけが課税の対象になる」とはなりません。
剰余金の分配を「資本等取引」に含めているのは、次の条文です。
法人税法22条(各事業年度の所得の金額の計算の通則)【抜粋】5項のみ
第二項又は第三項に規定する資本等取引とは、法人の資本金等の額の増加又は減少を生ずる取引並びに法人が行う利益又は剰余金の分配(資産の流動化に関する法律第百十五条第一項(中間配当)に規定する金銭の分配を含む。)及び残余財産の分配又は引渡しをいう。
※2項・3項は、所得の計算に入れる益金・損金の額を定めた項です。出典:法人税法22条5項|e-Gov法令検索
税務の判断は、当事務所では行っていません。具体的な税務処理、株主側の課税、源泉徴収、役員報酬との比較などは、税理士へご相談ください。
配当するときの流れ|5つのステップ
実務では、「いくら配当したいか」より先に、「いくらまで配当できるか」を確認します。
ここまでの内容を、手続の順番に並べると次のとおりです。
-
定款・株式・契約の内容を確認する
配当を決める機関、配当の基準日、種類株式の配当の定め、株主間契約や投資契約の合意などを確認します。
-
純資産額と分配可能額を確認する
純資産額が300万円以上あるか(会社法458条)、予定する効力発生日の分配可能額の範囲内か(会社法461条1項)を確認します。準備金の計上額もあわせて確認します。
-
決める機関と日程を決める
定時株主総会・臨時株主総会・取締役会のどれで決めるかと、基準日・決議日・効力発生日を決めます。臨時株主総会や中間配当などで決めるときは、期末の欠損(会社法465条1項)にも注意します。
-
配当の内容を決議する
配当財産の種類と総額、株主への割当て、効力発生日の3つ(会社法454条1項)を決議し、議事録を作成します。
-
決議に従って支払う
決議した内容と効力発生日に従い、株主へ配当金を支払います。
司法書士として実際に確認しているポイント
剰余金の配当そのものは登記の対象ではありませんが、決議の手続や議事録、定款・種類株式の内容の確認には司法書士が関わります。
当事務所が配当の手続をお手伝いするときに確認している事項の例です。会社の状況によって、ここに挙げていない事項の確認が必要になることもあります。
定款上、どの機関で決められる会社か
中間配当や会社法459条の定款の定めの有無、機関設計、決議要件の定めを確認します。
種類株式の配当の定めと自己株式
優先配当などの定款の定め、配当について異なる取扱いをする種類株式、自己株式の数を確認します。
基準日・決議日・効力発生日の組み方
定款の基準日が使えるか、新たな基準日の公告が必要か、効力発生日を何日にするかを確認します。
会社法454条1項の3つの事項の記載
配当財産の種類と総額、割当て、効力発生日が、議案・議事録に過不足なく書かれているかを確認します。
分配可能額の具体的な算定は、税理士・公認会計士等にお願いしています。当事務所では、その算定結果を前提に、会社法上の手続と議事録の整備をお手伝いします。
よくあるご質問
- 今期が赤字でも、配当できますか。
-
今期が赤字というだけで、直ちに配当できなくなるわけではありません。分配可能額は、原則として最終事業年度の末日(決算の承認を受けた直近の期末)の剰余金を出発点に計算するためです。ただし、純資産額が300万円を下回る場合は配当できません(会社法458条)。また、臨時計算書類を作成して所定の承認を受けた場合は、期中の損失も差し引かれます(会社法461条2項5号)。さらに、臨時株主総会や中間配当などで決めた配当では、期末に欠損が生じたときの業務執行者の責任(会社法465条1項)が問題になることがあります。
- 配当をしたら、登記は必要ですか。
-
剰余金の配当は登記事項ではないため、配当をしたことについての登記は必要ありません。ただし、配当と同時に資本金の額を減らす(減資)など、配当とは別の手続で登記が必要になることがあります。
- 金銭以外の財産で配当することはできますか。
-
できます。配当財産の種類は株主総会で定めます(会社法454条1項1号。自社の株式などは除かれます)。ただし、株主に金銭分配請求権(配当財産に代えて金銭を請求する権利)を与えない場合は、株主総会の特別決議が必要です(会社法309条2項10号)。取締役会で決める中間配当は、金銭の配当に限られます(会社法454条5項)。
まとめ|「配当するか」の前に「配当できるか」
剰余金の配当は、会社法の条文の順に次の3つで考えると整理できます。
↓
↓
「黒字だから配当しなければならない」わけでも、「預金があるからその額まで配当できる」わけでもありません。財源の制限を確認したうえで、配当を受ける株主、決める機関、決議の内容、効力発生日を順に確認することが大切です。分配可能額の計算は「分配可能額とは?」をご覧ください。
関連するご案内

執筆・監修
金光 康太(かなみつ こうた)
司法書士(司法書士法人LSO 代表社員)
大阪・梅田の司法書士。スタートアップ・ベンチャー企業の資金調達、種類株式、ストックオプション、M&A・組織再編、IPO準備に伴う商業登記を中心に取り扱っています。U30堺市起業家輩出プログラムSIPメンター(2024年度・2025年度)。
本記事について
本記事は、2026年9月時点の会社法・会社計算規則・法人税法をもとに、一般的な株式会社の剰余金の配当について概要を説明したものです。会社の機関設計、定款、株式の内容、計算書類、株主間契約などによって、必要な確認事項は異なります。会社法上の手続と登記については司法書士、税務については税理士、会計処理については公認会計士等へご相談ください。
来所不要・全国対応。マイナンバーカードを利用したオンライン登記に対応しています
対応するスマートフォンとマイナンバーカードがあれば、委任状等への電子署名をオンラインで行っていただけます。登記申請は当事務所が行います。電子署名サービス「サインルーム(旧RSS-SR)」と専用アプリ「RSSモバイル」を利用します。案件によっては、書類の郵送等をお願いする場合があります(専用アプリ「RSSモバイル」のダウンロードはこちら)。初回相談無料です。
商業登記・企業法務 料金表を見る