


実質的支配者は誰か?BOリストの判定基準(議決権50%超・25%超)と間接保有を事例で解説
結論
実質的支配者リスト(BOリスト)に記載するのは、原則として、会社の議決権の50%を超えて持つ人、そのような人がいなければ25%を超えて持つ人の全員です。25%ちょうどは含みません。割合は株式の数ではなく議決権の数で計算し、事業経営を実質的に支配する意思又は能力がないことが明らかな人は除かれます。
株主に会社などの法人がいる場合は、その法人が、ある人の支配法人(その人が議決権の50%を超えて持つ法人など)に当たるかを確認します。支配法人に当たれば、その法人が持つ、BOリストを申し出る会社の議決権の全部を、その人の割合に合計します。持株比率を掛け合わせることはしません。上場会社やその子会社などは自然人とみなされ、議決権の割合の要件を満たせば、その会社自体を記載します。
50%を超える人も25%を超える人もいない会社は、BOリストを利用できません。間接保有がある人は、間接保有の場合の様式で別紙に支配関係図を記載し、支配法人の株主名簿の写しなどを任意で添付できます。
1.BOリストに記載する実質的支配者|議決権50%超・25%超の判定
実質的支配者リスト(BOリスト)は、申出をする株式会社(以下「申出会社」といいます)が作成した実質的支配者の一覧を法務局の登記官が保管し、その写しを交付する制度です(制度の全体像や取得方法は、「実質的支配者リスト(BOリスト)とは?」で解説しています)。BOリストに記載する実質的支配者は、「商業登記所における実質的支配者情報一覧の保管等に関する規則」(令和3年法務省告示第187号。以下「規則」といいます)の2条2号により、「犯罪による収益の移転防止に関する法律施行規則」(以下「施行規則」といいます)の11条2項1号に当たる自然人(同条4項により自然人とみなされるものを含みます)です。この11条2項1号(以下「1号」といいます)は括弧書きが多く長いため、次の抜粋では判定の中心となる部分を示しています。
犯罪による収益の移転防止に関する法律施行規則11条2項1号(判定の中心部分を抜粋)
一 …法人(…「資本多数決法人」という。)のうち、その議決権の総数の四分の一を超える議決権を直接又は間接に有していると認められる自然人(当該資本多数決法人の事業経営を実質的に支配する意思又は能力を有していないことが明らかな場合又は他の自然人が当該資本多数決法人の議決権の総数の二分の一を超える議決権を直接若しくは間接に有している場合を除く。)があるもの 当該自然人
この部分を、対象となる法人、実質的支配者に当たる人、除かれる場合に分けると次のとおりです。
| 区分 | 条文の内容 | ポイント |
|---|---|---|
| 対象の会社 | 議決権が株式の保有数や保有割合に応じて与えられる法人(資本多数決法人) | 株式会社は資本多数決法人に当たります。 |
| 当たる人 | 議決権の総数の4分の1を超える議決権を直接又は間接に有している自然人 | 25%ちょうどは含みません。間接保有は、第4章で説明します。 |
| 除かれる場合① | 事業経営を実質的に支配する意思又は能力を有していないことが明らかな場合 | その人は記載しません。例と添付する書面は、第3章で説明します。 |
| 除かれる場合② | 他の自然人が議決権の総数の2分の1を超える議決権を直接又は間接に有している場合 | 50%を超える人がいれば、25%を超える他の人は当たりません。 |
このため、議決権の50%を超える自然人がいればその人だけが、いなければ25%を超える自然人の全員が、実質的支配者になります(事業経営を実質的に支配する意思又は能力がないことが明らかな人を除きます)。ただし、50%を超える議決権を持つ人がこれに当たる場合でも、25%を超える他の人が実質的支配者になるわけではありません(法務省Q&A 1-13。第3章で説明します)。
BOリストの様式(法務省「実質的支配者リスト(直接保有の場合)(みほん)」)も、この区別に合わせて、該当事由を、①議決権の50%を超えて持つ自然人と、②①がいない場合に議決権の25%を超えて持つ自然人の2つに分けています。第5章の記載例にある「該当事由①・②」は、この区分のことです。
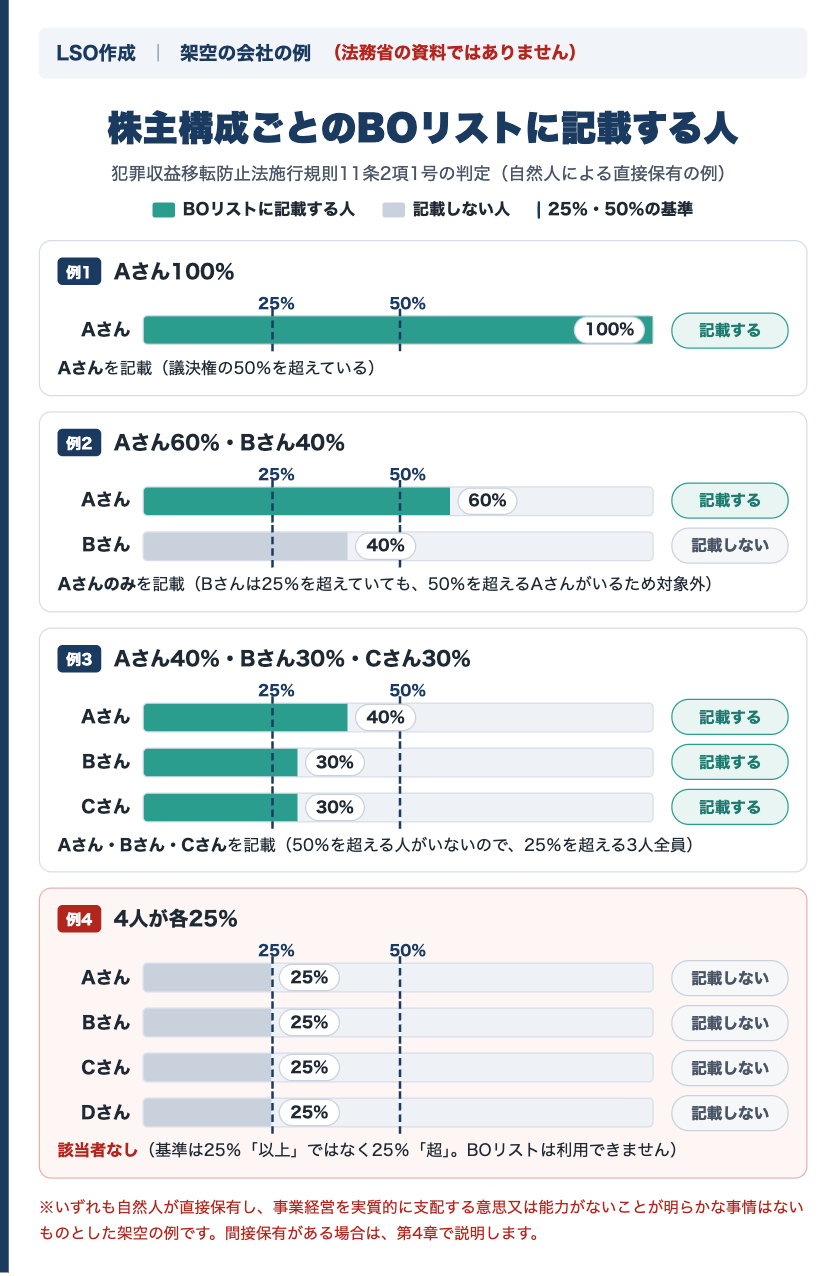
次の図は、株主構成ごとに、BOリストに記載する人を示したものです。いずれも自然人が直接保有している場合で、事業経営を実質的に支配する意思又は能力がないことが明らかな事情はないものとします。
株主構成ごとのBOリストに記載する人(当事務所作成・架空の会社の例)
画像を押すと、原寸で表示できます。
※当事務所が説明用に作成した架空の例です。
基準は25%「以上」ではなく25%「超」なので、例4のように4人が各25%の会社には、1号に当たる人がいません。1号に当たる人がいない会社は、一覧に記載する実質的支配者がいないため(規則2条2号)、BOリストを利用できません。法務省Q&A 1-16も、間接保有の例で、1号に当たる自然人がいない場合は「本制度を利用することはできません」としています。
なお、施行規則11条2項では、1号に当たる人がいない場合、出資・融資・取引その他の関係を通じて事業活動に支配的な影響力を有すると認められる自然人がいれば、その人が実質的支配者となり(2号)、その人もいなければ、法人を代表し、その業務を執行する自然人が実質的支配者となります(4号)。金融機関が犯罪収益移転防止法に基づいて確認する実質的支配者には、こうした人も含まれますが、BOリストの対象は1号の実質的支配者に限られます。
2.議決権の数え方|役員選任・定款変更に議決権のない株式・相互保有株式・自己株式
実質的支配者に当たるかを判定するときの割合は、株式の数ではなく議決権の数で計算します。例えば、単元株式数を定款で定めている会社では、1単元の株式につき1個の議決権となります(会社法308条1項ただし書)。どの議決権を数に含めるかは、1号の「議決権」に付いた括弧書きで定められています。まずは条文を確認してみましょう。
犯罪による収益の移転防止に関する法律施行規則11条2項1号(「議決権」の括弧書きを抜粋)
一 株式会社、…その他のその法人の議決権(会社法第三百八条第一項その他これに準ずる同法以外の法令(外国の法令を含む。)の規定により行使することができないとされる議決権を含み、同法第四百二十三条第一項に規定する役員等(会計監査人を除く。)の選任及び定款の変更に関する議案(これらの議案に相当するものを含む。)の全部につき株主総会(これに相当するものを含む。)において議決権を行使することができない株式(これに相当するものを含む。以下この号において同じ。)に係る議決権を除く。以下この条において同じ。)が…
また、自己株式については、会社法308条2項が「前項の規定にかかわらず、株式会社は、自己株式については、議決権を有しない」と定めています。括弧書きと会社法308条2項による扱いを整理すると、次の表のとおりです。
| 株式・議決権の区分 | 扱い | 根拠 |
|---|---|---|
| 役員等(取締役・会計参与・監査役・執行役)の選任と定款変更の議案の全部について、株主総会で議決権を行使できない株式の議決権(完全無議決権株式など) | 数えない (総数からも保有数からも除く) |
施行規則11条2項1号の括弧書き、法務省Q&A 1-3・1-15 |
| 会社法308条1項により行使できないとされる議決権(いわゆる相互保有株式の議決権) | 数える (総数にも保有数にも含める) |
施行規則11条2項1号の括弧書き、法務省Q&A 1-3 |
| 会社が持つ自己株式 | 数えない (総数からも保有数からも除く) |
会社法308条2項(自己株式には議決権がない)、法務省Q&A 1-7 |
例えば、種類株式を発行している会社で、役員等の選任と定款変更の議案の全部について議決権のない種類株式を持つ株主は、持株数が多くても割合の計算に入りません。その分、ほかの株主の割合が高くなります。一方、議決権を制限された種類株式でも、役員等の選任や定款変更の議案のうち一部について議決権を行使できるものは、除かれずに数に含めます。
いわゆる相互保有株式とは、申出会社が総株主の議決権の4分の1以上を持つ会社など、申出会社がその経営を実質的に支配できる関係にある株主(会社法308条1項)が持つ、申出会社の株式です。会社法上は、この株式の議決権を株主総会で行使できませんが、実質的支配者の判定では数に含めます。
また、公開会社でない株式会社(非公開会社)は、株主総会の議決権について、株主ごとに異なる取扱いを行う旨を定款で定めることができます(いわゆる属人的定め。会社法109条2項)。法務省Q&A 3-2は、このような定款の定めにより議決権を行使できない人がいる場合を、一覧と株主名簿の写しなどの内容が合わない場合の例に挙げ、その理由を明らかにする書面として定款などが当たるとしています。属人的定めがある会社では、株主名簿の持株数だけでなく、定款の定めも確認して議決権を数える必要があります。
黄金株を持つ株主
法務省Q&A 1-14は、いわゆる黄金株(拒否権付種類株式)を持っていても、その株主の議決権が25%を超えていなければ、BOリストの対象となる実質的支配者には当たらないと考えられるとしています。BOリストは1号の実質的支配者だけを対象としているためです。ただし、黄金株を持つ人が、施行規則11条2項2号の実質的支配者(事業活動に支配的な影響力を有すると認められる自然人)に当たる可能性はあるとされています(同Q&A)。第1章で見たとおり、2号は1号に当たる人がいない会社に適用される規定(2号の「前号に掲げるものを除く」)なので、ほかに1号に当たる人がいる会社では、黄金株を持つ人が2号の実質的支配者になることはありません。
3.除かれる場合|事業経営を実質的に支配する意思又は能力がないことが明らかなとき
議決権の25%を超えて持っていても、申出会社の事業経営を実質的に支配する意思又は能力を有していないことが明らかな人は、1号の実質的支配者から除かれます(施行規則11条2項1号の括弧書き)。
法務省Q&A 1-6は、この場合の例として、信託銀行が信託勘定を通じて25%超の議決権を持つ場合、病気などにより事業経営を支配する意思を欠く場合、名義上の保有者にすぎず、ほかに出資金を出した人などがいて、議決権を持つ人に議決権行使の決定権がない場合などを挙げています。
夫・妻・子が3分の1ずつ持つ例
法務省Q&A 1-12は、夫・妻・子が3分の1ずつ株式を持っていても、実際は社長の夫が全額を出資していて、妻と子には事業経営を実質的に支配する意思又は能力がないことが明らかな場合は、夫のみが実質的支配者になるとしています。
この場合、株主名簿の写しには3人が3分の1ずつ記載されているのに、一覧には夫しか記載しないので、両者の内容が合いません。規則4条1項3号は、一覧と株主名簿の写しなどの内容が合わない場合には「その理由を明らかにする書面」を添付しなければならないとしており、Q&A 1-12も、妻と子がその意思又は能力を有していない旨の代表者作成の証明書などを添付する必要があるとしています。この証明書には、実質的支配者に該当しない旨のほか、該当しない具体的な理由(この例では、妻と子に事業経営を実質的に支配する意思又は能力がないことが明らかといえる事情)を記載する必要があるとされています(法務省Q&A 3-9)。
50%を超える人に意思又は能力がない場合
例えば、Aさんが議決権の60%、Bさんが40%を持ち、Aさんに事業経営を実質的に支配する意思又は能力がないことが明らかな場合を考えます。
Aさんは、意思又は能力がないことが明らかなので、1号の実質的支配者から除かれます。Bさんについては、1号の括弧書きが「他の自然人が当該資本多数決法人の議決権の総数の二分の一を超える議決権を直接若しくは間接に有している場合」を除くとしています。条文は、50%を超えて持つ人に意思又は能力があるかどうかで区別していないため、Aさんが60%を持っている以上、Bさんも1号の実質的支配者には当たりません(法務省Q&A 1-13)。
その結果、この会社には1号に当たる人がいないため、一覧に記載する実質的支配者がおらず、BOリストは利用できません(規則2条2号)。なお、Q&A 1-13は、Bさんが施行規則11条2項2号の実質的支配者に当たる可能性はあるとしています。
4.間接保有とは|支配法人を通じた保有を合計する
株主に会社などの法人がいる場合は、その法人を通じた保有(間接保有)を判定に含めることがあります。どのような場合に含めるかは、施行規則11条3項に次のとおり定められています。
犯罪による収益の移転防止に関する法律施行規則11条3項
3 前項第一号の場合において、当該自然人が当該資本多数決法人の議決権の総数の四分の一又は二分の一を超える議決権を直接又は間接に有するかどうかの判定は、次の各号に掲げる割合を合計した割合により行うものとする。
一 当該自然人が有する当該資本多数決法人の議決権が当該資本多数決法人の議決権の総数に占める割合
二 当該自然人の支配法人(当該自然人がその議決権の総数の二分の一を超える議決権を有する法人をいう。この場合において、当該自然人及びその一若しくは二以上の支配法人又は当該自然人の一若しくは二以上の支配法人が議決権の総数の二分の一を超える議決権を有する他の法人は、当該自然人の支配法人とみなす。)が有する当該資本多数決法人の議決権が当該資本多数決法人の議決権の総数に占める割合
法務省Q&A 1-2も、間接保有を、自然人Aが甲株式会社の株主である乙株式会社を通じて甲株式会社の株式を持っていることと説明し、間接保有といえるためには、Aが乙株式会社の議決権の50%を超えて持っていることが要件になるとしています。
支配法人とは|3つの形
11条3項2号の「支配法人」には、括弧書きのみなし規定を含めて、次の3つの形があります。
| 形 | 内容 | 事例 |
|---|---|---|
| その人が50%を超えて持つ法人 | その自然人が、議決権の総数の2分の1を超える議決権を持つ法人 | 事例1・2 |
| 支配法人が50%を超えて持つ法人 | その自然人の支配法人が、1社で、又は複数をあわせて、議決権の総数の2分の1を超える議決権を持つ法人(支配法人とみなされます) | 事例4 |
| その人と支配法人をあわせて50%を超える法人 | その自然人と、その支配法人(1社又は複数)をあわせて、議決権の総数の2分の1を超える議決権を持つ法人(支配法人とみなされます) | 事例5 |
11条3項2号は、支配法人が「有する当該資本多数決法人の議決権」が議決権の総数に占める割合を合計するとしています。そのため、どの形でも、支配法人が持つ申出会社の議決権は、持株比率を掛け合わせるのではなく、その全部をその自然人の割合に合計します。一方、議決権の50%「ちょうど」では支配法人に当たりません(事例3)。
支配法人に当たるかの判定でも、議決権は第2章のとおり数えます。1号の「議決権」の括弧書きが「以下この条において同じ」としており、11条全体で同じ数え方をとるためです。
5.間接保有の8つの事例|誰を記載し、どう書くか
次の8つの事例は、誰が実質的支配者になり、BOリストにどう記載し、どの書面を添付するかを示したものです。事例7・8は、BOリストを利用できない例です。いずれも当事務所が作成した架空の会社の例で、%はすべて議決権の割合です。事業経営を実質的に支配する意思又は能力がないことが明らかな事情はないものとします。
事例1 親会社を通じて保有する場合
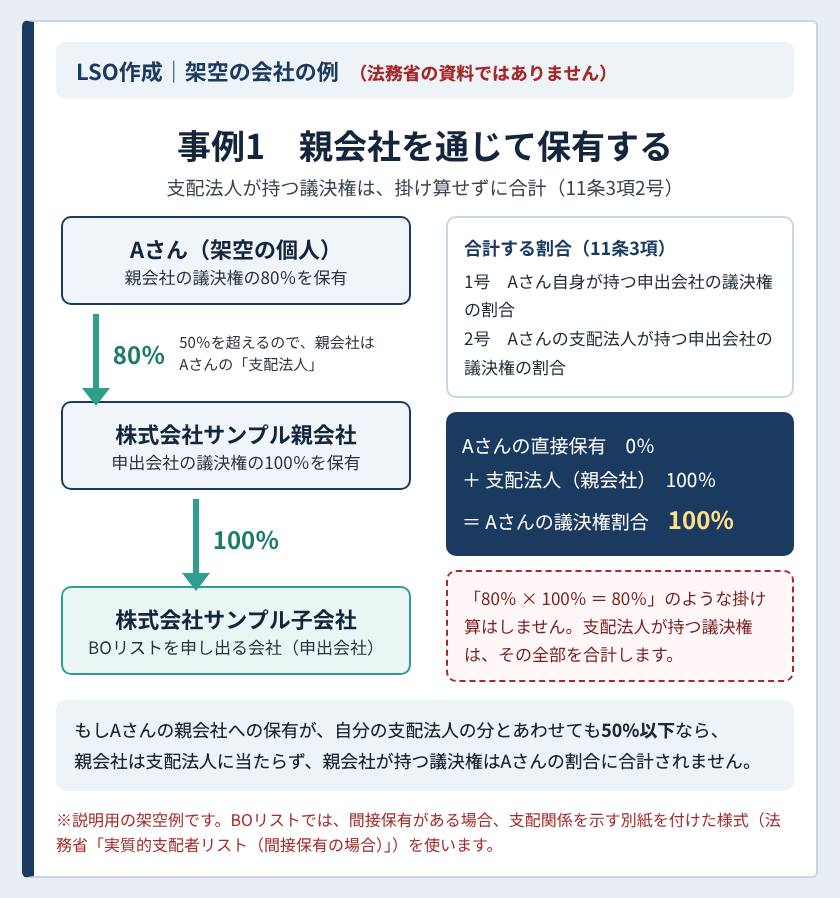
Aさんが株式会社サンプル親会社(以下「親会社」といいます)の議決権の80%を持ち、親会社が申出会社の議決権の100%を持つ場合です。
事例1:親会社を通じて保有する場合(当事務所作成・架空の会社の例)
画像を押すと、原寸で表示できます。
※当事務所が説明用に作成した架空の例です。
親会社はAさんの支配法人なので、親会社が持つ100%がAさんの割合に合計されます。Aさんの議決権割合は100%で、50%を超えるため、Aさんだけが実質的支配者です。BOリストには、次のように記載します。
| 項目 | BOリストへの記載 |
|---|---|
| 該当事由 | ①(議決権の総数の50%を超える議決権を直接又は間接に有する自然人) |
| 実質的支配者 | Aさん |
| 議決権割合 | 100% |
| 間接保有 | 有 |
| 別紙の支配関係図 | Aさん →(80%)→ 株式会社サンプル親会社 →(100%)→ 申出会社 |
| 添付書面 | 必要:申出会社の株主名簿の写しなど 任意:株式会社サンプル親会社の株主名簿の写しなど(規則4条2項2号) |
事例2 直接保有と間接保有を合計する場合
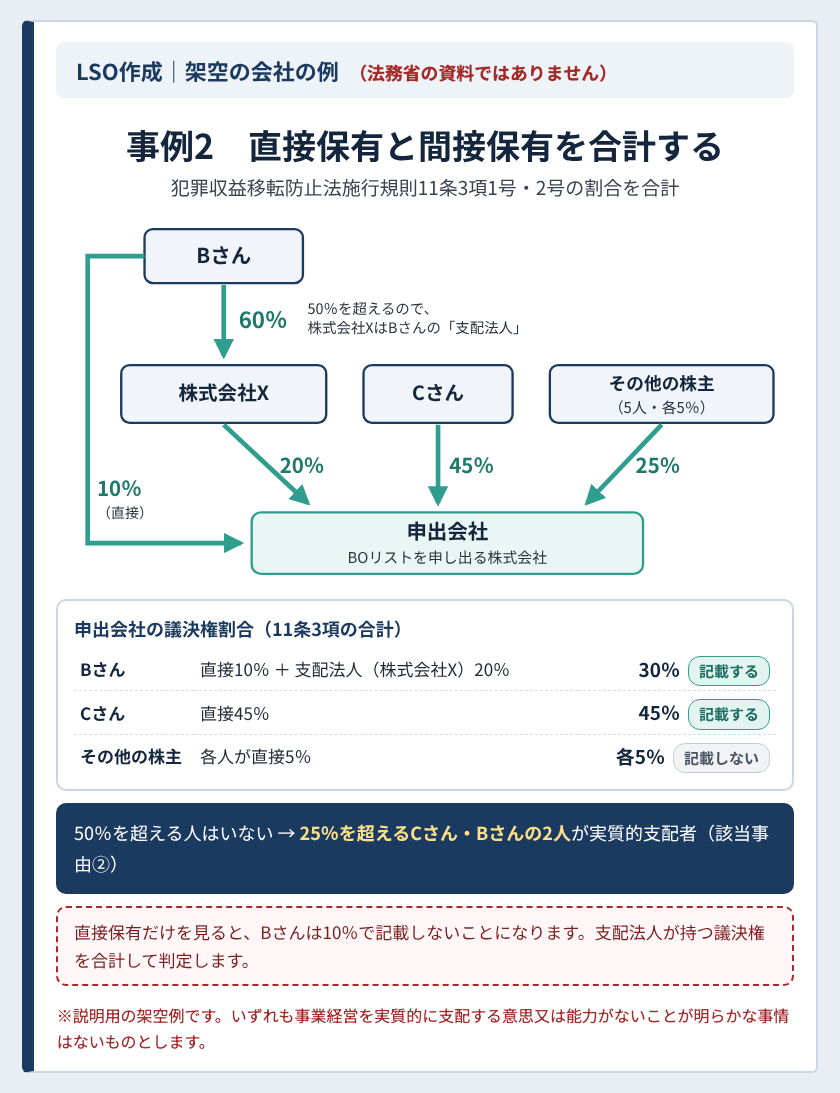
Bさんが申出会社の議決権の10%を直接持ち、さらに、Bさんが60%を持つ株式会社Xが申出会社の議決権の20%を持つ場合です。ほかに、Cさんが45%、その他の株主5人が各5%を持っています。
事例2:直接保有と間接保有を合計する場合(当事務所作成・架空の会社の例)
画像を押すと、原寸で表示できます。
※当事務所が説明用に作成した架空の例です。
Bさんの議決権割合は、直接持つ10%と、支配法人である株式会社Xが持つ20%を合計した30%です。50%を超える人はいないので、25%を超えるCさん(45%)とBさん(30%)の2人が実質的支配者です。直接保有だけを見ると10%のBさんも、合計すると記載が必要になります。BOリストには、次のように記載します。
| 項目 | BOリストへの記載 |
|---|---|
| 該当事由 | ②(①に該当する者がいない場合の、議決権の総数の25%を超える議決権を直接又は間接に有する自然人) |
| 実質的支配者 | 1番:Cさん 2番:Bさん (②の場合は、該当する人の全員を記載します) |
| 議決権割合 | Cさん:45% Bさん:30% |
| 間接保有 | Cさん:無 Bさん:有 |
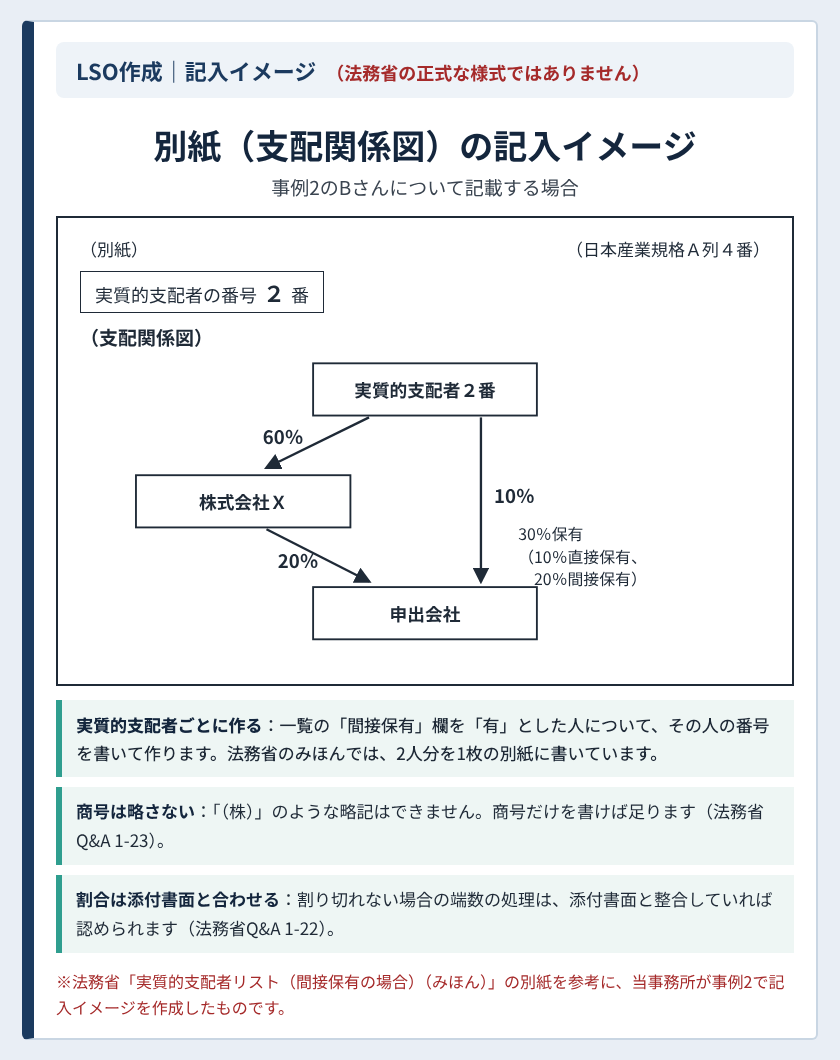
| 別紙の支配関係図 | Bさんについて記載します。 Bさん →(60%)→ 株式会社X →(20%)→ 申出会社 Bさん →(10%)→ 申出会社 あわせて「30%保有(10%直接保有、20%間接保有)」のように示します。 |
| 添付書面 | 必要:申出会社の株主名簿の写しなど 任意:株式会社Xの株主名簿の写しなど(規則4条2項2号)。Bさんの30%のうち20%は株式会社Xを通じた保有なので、添付しておくと裏付けが写しにも表れます。 |
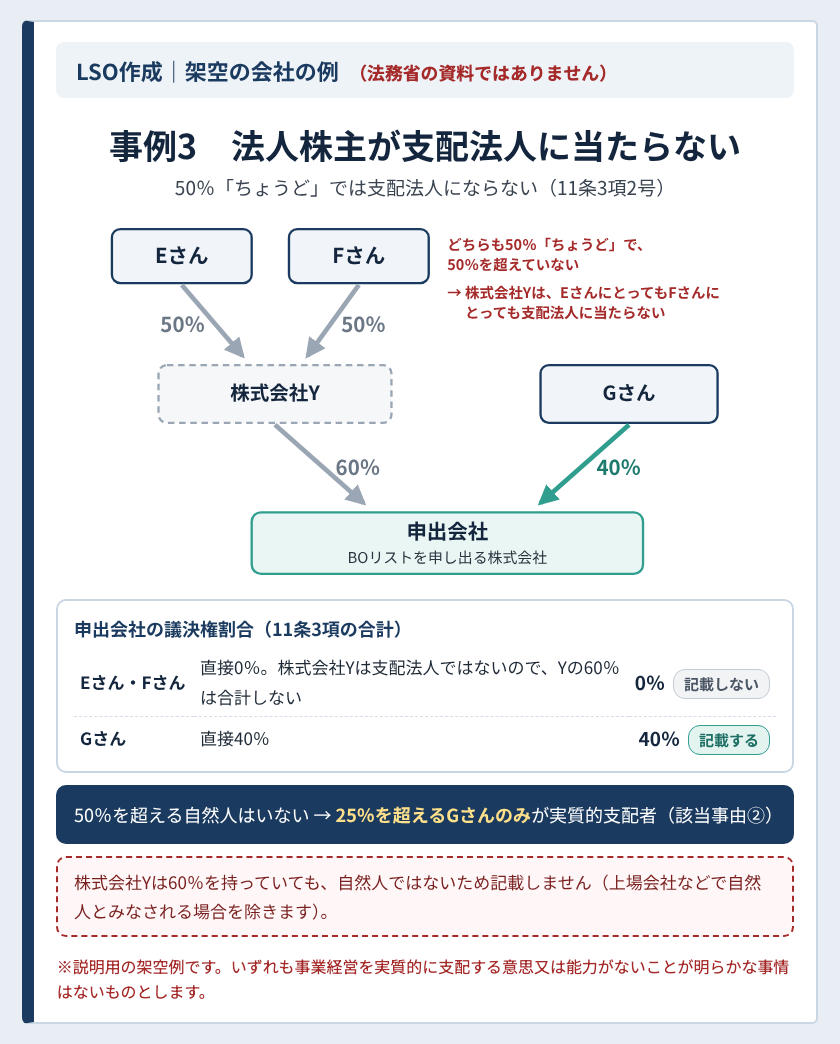
事例3 法人株主が支配法人に当たらない場合
株式会社Yが申出会社の議決権の60%を持ち、Gさんが40%を持つ場合です。株式会社Yの議決権は、EさんとFさんが50%ずつ持っています。株式会社Yは、上場会社等やその子会社など、自然人とみなされる法人ではないものとします。また、EさんやFさんが支配する別の法人は、株式会社Yの株式を持っていないものとします。
事例3:法人株主が支配法人に当たらない場合(当事務所作成・架空の会社の例)
画像を押すと、原寸で表示できます。
※当事務所が説明用に作成した架空の例です。
EさんもFさんも、株式会社Yの議決権の50%を「超えて」持ってはいません。そのため、株式会社Yはどちらの支配法人にも当たらず、株式会社Yの60%は誰の割合にも合計されません。株式会社Y自身も、自然人とみなされる法人ではないので、実質的支配者にはなりません。その結果、50%を超える自然人はおらず、25%を超えるGさん(40%)だけが実質的支配者です。法務省Q&A 1-17も、支配法人に当たらない法人が50%を超える議決権を持ち、25%を超える自然人がいる例で、その自然人が実質的支配者になるとしています。
なお、BOリストの様式では、該当事由②の括弧書きが「他の者が会社の議決権の総数の50%を超える議決権を直接又は間接に有する場合を除く」となっています。これに対し、施行規則11条2項1号の括弧書きは「他の自然人が」としています。株式会社Yは自然人ではなく、自然人とみなされる法人でもないので、60%を持っていても、Gさんは除かれません。
BOリストには、次のように記載します。
| 項目 | BOリストへの記載 |
|---|---|
| 該当事由 | ② |
| 実質的支配者 | Gさん |
| 議決権割合 | 40% |
| 間接保有 | 無 |
| 様式・別紙 | 間接保有がある人がいないため、直接保有の場合の様式を使い、別紙は付けません。 |
| 添付書面 | 必要:申出会社の株主名簿の写しなど 株式会社Yは支配法人ではないため、Yの株主名簿は規則4条2項2号の添付書面には当たりません。 |
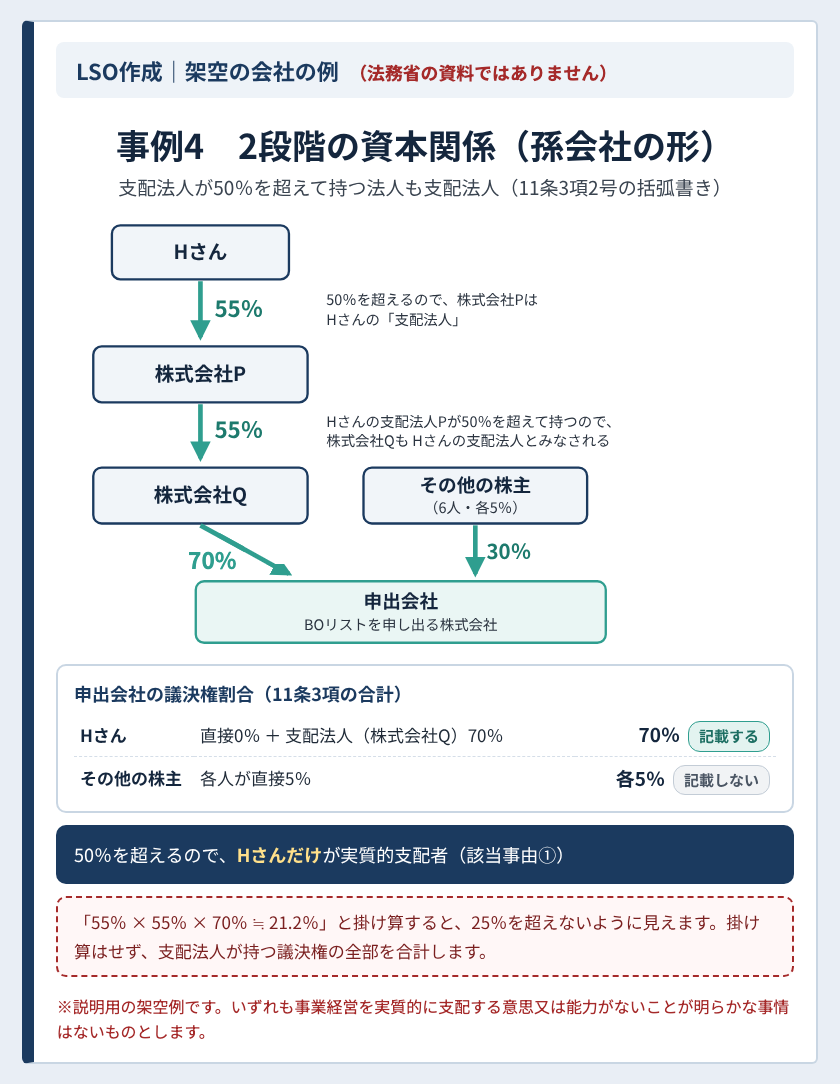
事例4 2段階の資本関係(孫会社の形)
Hさんが株式会社Pの議決権の55%を持ち、株式会社Pが株式会社Qの議決権の55%を持ち、株式会社Qが申出会社の議決権の70%を持つ場合です。残りの30%は、その他の株主6人が5%ずつ持っています。
事例4:2段階の資本関係(当事務所作成・架空の会社の例)
画像を押すと、原寸で表示できます。
※当事務所が説明用に作成した架空の例です。
株式会社Pは、Hさんの支配法人です。株式会社Qは、Hさんの支配法人である株式会社Pが議決権の50%を超えて持つので、Hさんの支配法人とみなされます(11条3項2号の括弧書き)。そのため、株式会社Qが持つ70%がHさんの割合に合計され、Hさんの議決権割合は70%です。50%を超えるので、Hさんだけが実質的支配者です。持株比率を掛け合わせると約21.2%になり、25%を超えないように見える点に注意が必要です。BOリストには、次のように記載します。
| 項目 | BOリストへの記載 |
|---|---|
| 該当事由 | ①(議決権の総数の50%を超える議決権を直接又は間接に有する自然人) |
| 実質的支配者 | Hさん |
| 議決権割合 | 70% |
| 間接保有 | 有 |
| 別紙の支配関係図 | Hさん →(55%)→ 株式会社P →(55%)→ 株式会社Q →(70%)→ 申出会社 |
| 添付書面 | 必要:申出会社の株主名簿の写しなど 任意:株式会社P・株式会社Qの株主名簿の写しなど(規則4条2項2号) |
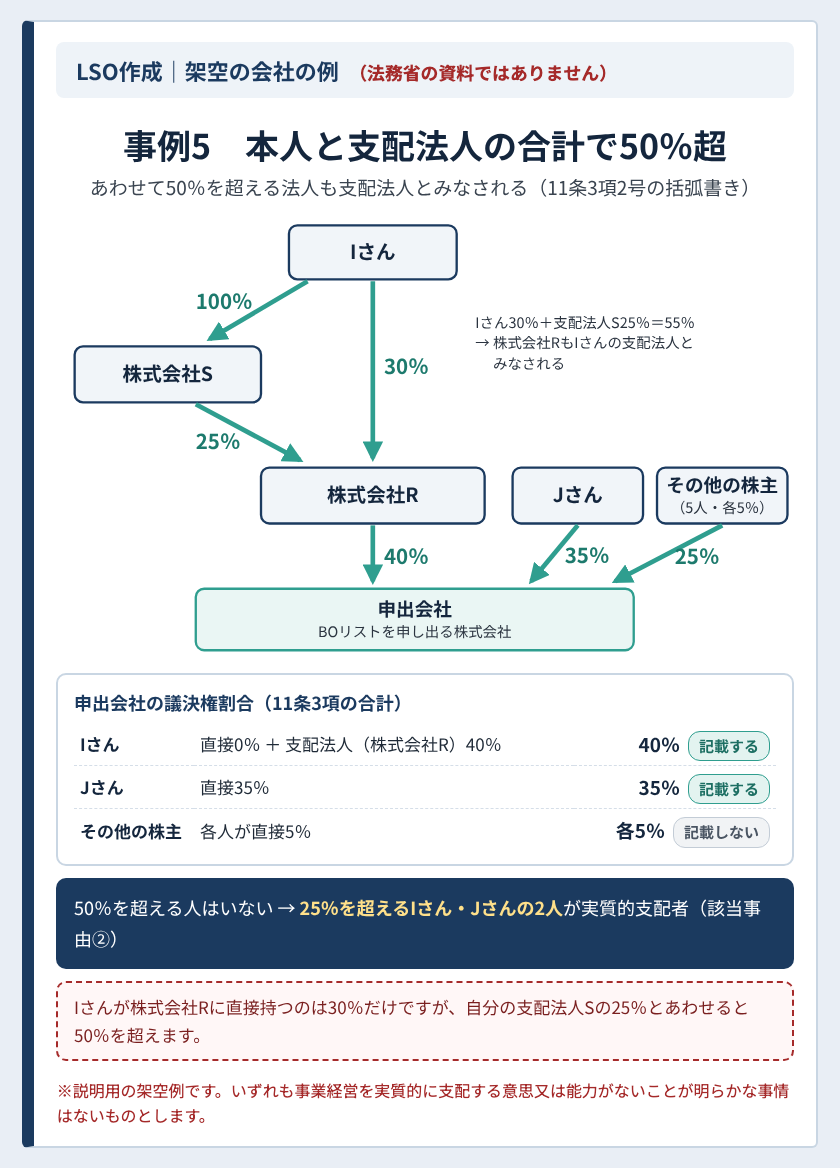
事例5 本人と支配法人の合計で50%を超える場合
Iさんが株式会社Rの議決権の30%を直接持ち、Iさんが100%を持つ株式会社Sも、株式会社Rの議決権の25%を持っています。株式会社Rは申出会社の議決権の40%を持ち、ほかにJさんが35%、その他の株主5人が5%ずつ持っています。
事例5:本人と支配法人の合計で50%を超える場合(当事務所作成・架空の会社の例)
画像を押すと、原寸で表示できます。
※当事務所が説明用に作成した架空の例です。
Iさんが株式会社Rに直接持つのは30%ですが、Iさんの支配法人である株式会社Sの25%とあわせると55%になり、50%を超えます。そのため、株式会社RもIさんの支配法人とみなされ(11条3項2号の括弧書き)、株式会社Rが持つ40%がIさんの割合に合計されます。55%は株式会社Rが支配法人に当たるかを見るための割合で、BOリストに記載するIさんの議決権割合は40%です。50%を超える人はいないので、25%を超えるIさん(40%)とJさん(35%)の2人が実質的支配者です。BOリストには、次のように記載します。
| 項目 | BOリストへの記載 |
|---|---|
| 該当事由 | ②(①に該当する者がいない場合の、議決権の総数の25%を超える議決権を直接又は間接に有する自然人) |
| 実質的支配者 | 1番:Iさん 2番:Jさん (②の場合は、該当する人の全員を記載します) |
| 議決権割合 | Iさん:40% Jさん:35% |
| 間接保有 | Iさん:有 Jさん:無 |
| 別紙の支配関係図 | Iさんについて記載します。 Iさん →(100%)→ 株式会社S →(25%)→ 株式会社R Iさん →(30%)→ 株式会社R 株式会社R →(40%)→ 申出会社 |
| 添付書面 | 必要:申出会社の株主名簿の写しなど 任意:株式会社R・株式会社Sの株主名簿の写しなど(規則4条2項2号) |
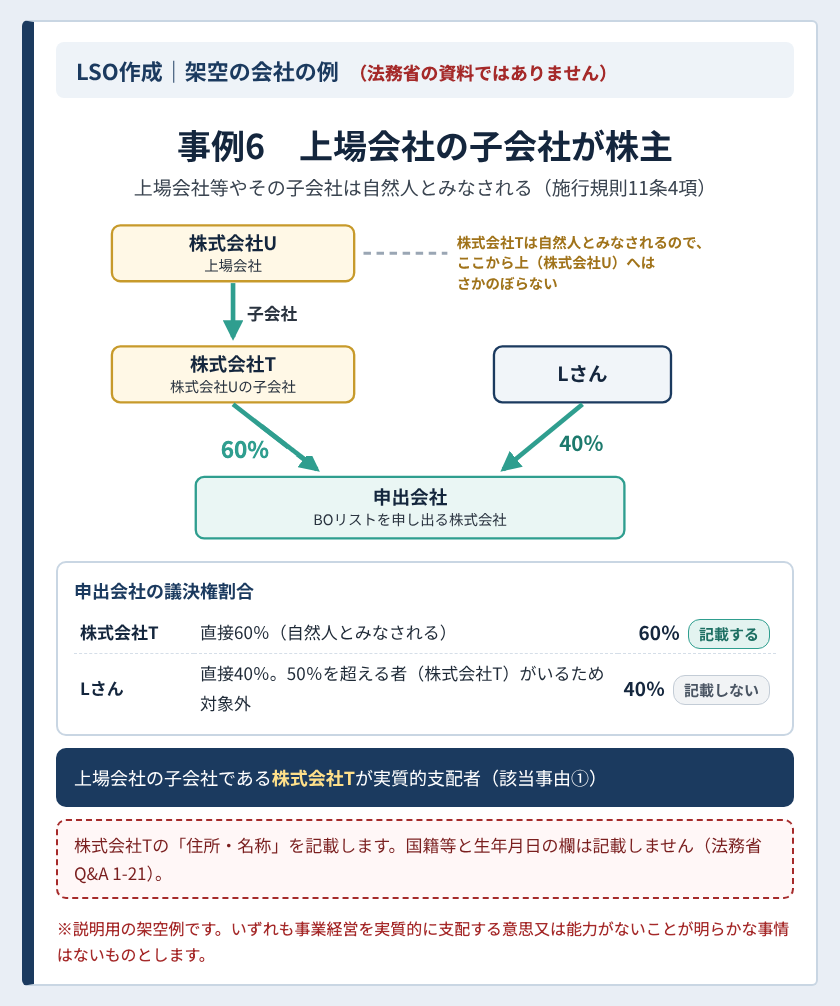
事例6 上場会社の子会社が株主の場合
上場会社である株式会社Uの子会社、株式会社Tが申出会社の議決権の60%を持ち、Lさんが40%を持つ場合です。
事例6:上場会社の子会社が株主の場合(当事務所作成・架空の会社の例)
画像を押すと、原寸で表示できます。
※当事務所が説明用に作成した架空の例です。
上場会社等やその子会社は、施行規則11条2項の適用については自然人とみなされます(同条4項)。株式会社Tは議決権の60%を持つので、株式会社Tが実質的支配者です。Lさんは25%を超えていますが、50%を超える者(株式会社T)がいるため対象外です。法務省Q&A 1-4も、上場会社の子会社が議決権の50%を超える株式を持つ場合は、その子会社が実質的支配者に当たるとしています。株式会社Tが自然人とみなされる以上、その親会社である株式会社Uへはさかのぼりません(第6章)。BOリストには、次のように記載します。
| 項目 | BOリストへの記載 |
|---|---|
| 該当事由 | ① |
| 実質的支配者 | 株式会社T(「住居・氏名」の欄に、本店と商号を記載します。法務省Q&A 1-9) |
| 議決権割合 | 60% |
| 間接保有 | 無(直接保有の場合の様式を使います) |
| 国籍等・生年月日 | 記載する必要はありません(法務省Q&A 1-21) |
| 添付書面 | 必要:申出会社の株主名簿の写しなど 任意:株式会社Tの登記事項証明書(実質的支配者の本人確認書面。規則4条2項1号、法務省Q&A 3-13) |
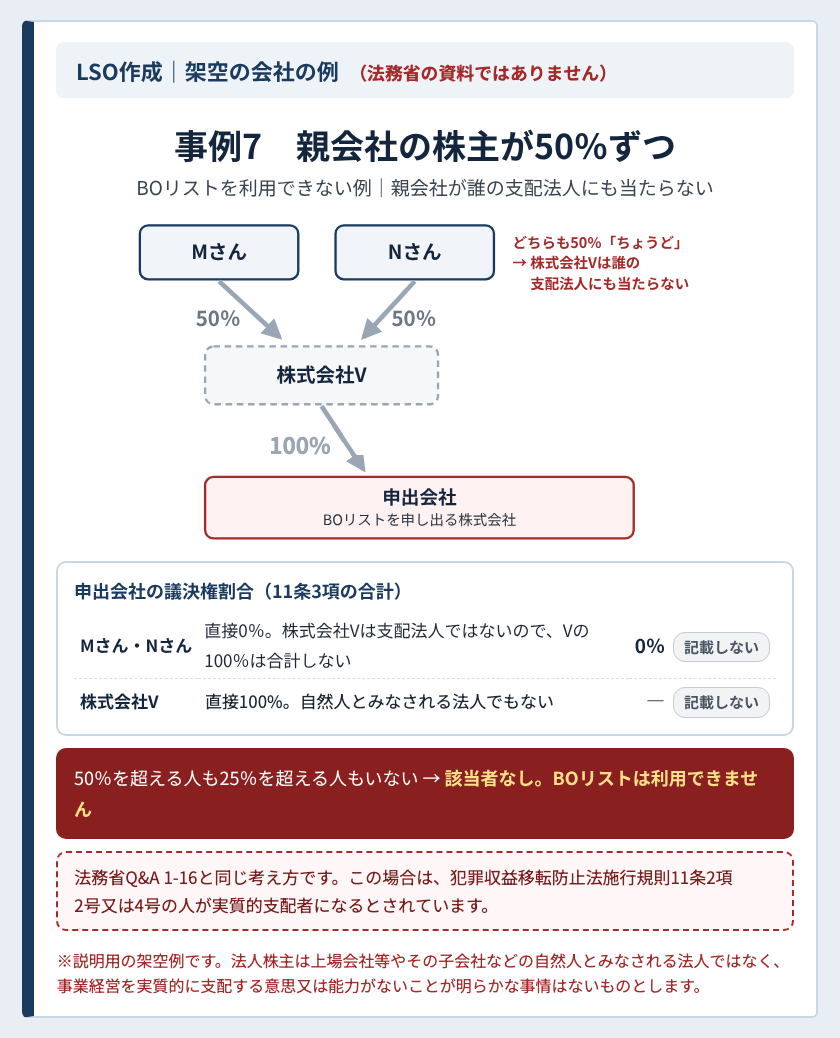
事例7 親会社の株主が50%ずつの場合(利用できない例)
株式会社Vが申出会社の議決権の100%を持ち、株式会社Vの議決権は、MさんとNさんが50%ずつ持っている場合です。株式会社Vは、自然人とみなされる法人ではないものとします。
事例7:親会社の株主が50%ずつの場合(当事務所作成・架空の会社の例)
画像を押すと、原寸で表示できます。
※当事務所が説明用に作成した架空の例です。
MさんもNさんも、株式会社Vの議決権の50%を「超えて」持ってはいないため、株式会社Vはどちらの支配法人にも当たらず、株式会社Vの100%は誰の割合にも合計されません。株式会社V自身も、自然人とみなされる法人ではないので、1号に当たる人がいません。一覧に記載する実質的支配者がいないため(規則2条2号)、BOリストは利用できません。法務省Q&A 1-16も、株主である法人の議決権を50%を超えて持つ人がいない例で、本制度を利用することはできないとしています。
| 項目 | BOリストへの記載 |
|---|---|
| 該当事由 | なし |
| 実質的支配者 | 記載する人がいません |
| BOリスト | 利用できません(規則2条2号) |
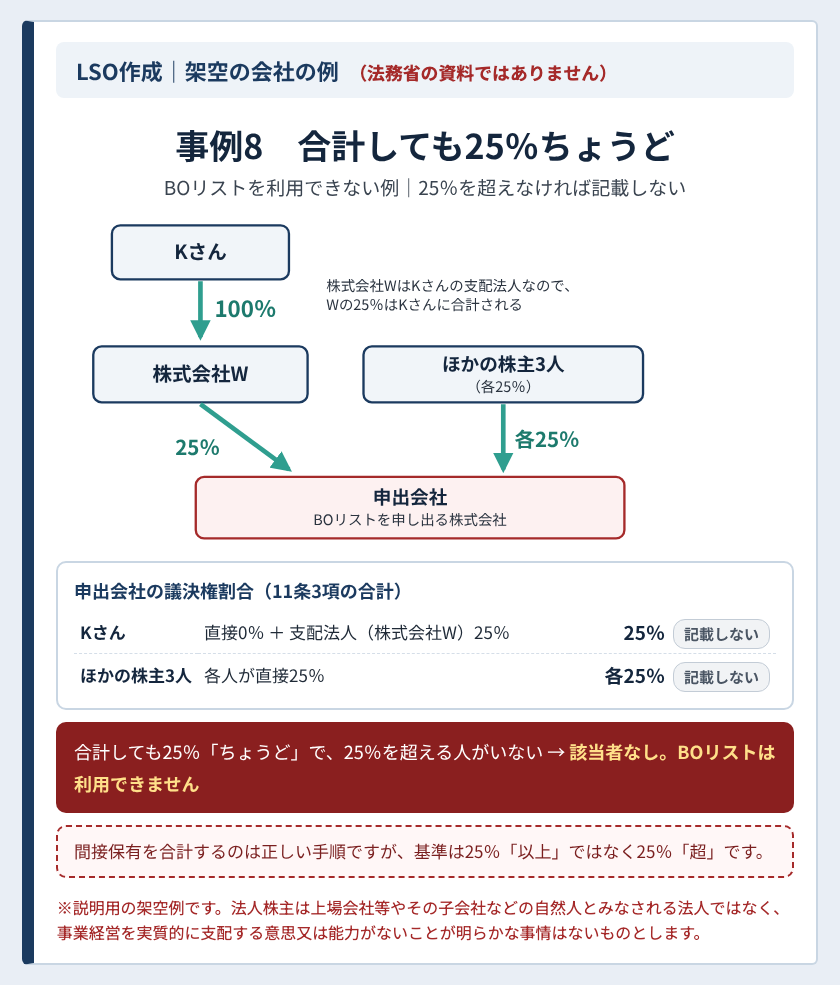
事例8 支配法人の分を合計しても25%ちょうどの場合(利用できない例)
Kさんが100%を持つ株式会社Wが申出会社の議決権の25%を持ち、残りの75%は、ほかの株主3人が25%ずつ持っている場合です。
事例8:支配法人の分を合計しても25%ちょうどの場合(当事務所作成・架空の会社の例)
画像を押すと、原寸で表示できます。
※当事務所が説明用に作成した架空の例です。
株式会社WはKさんの支配法人なので、株式会社Wの25%はKさんの割合に合計されます。しかし、Kさんの議決権割合は25%で、25%を超えていません。ほかの3人も25%ずつで、50%を超える人も25%を超える人もいないため、1号に当たる人がいません。この場合も、BOリストは利用できません。
| 項目 | BOリストへの記載 |
|---|---|
| 該当事由 | なし |
| 実質的支配者 | 記載する人がいません |
| BOリスト | 利用できません(規則2条2号) |
1号に当たる人がいない会社でも、犯罪収益移転防止法上の実質的支配者(施行規則11条2項2号・4号の自然人)はいます(第1章)。金融機関での確認は、法令上、代表者等から申告を受ける方法によります(施行規則11条1項)。BOリストを利用できない会社では、その申告の資料としてBOリストの写しを使うことはできません。なお、なりすましの疑いがある取引などのハイリスク取引では、代表者等から申告を受けることに加えて、株主名簿などの議決権の保有状況を示す書類を確認する方法によります(施行規則14条3項)。
BOリストを利用できない会社について、提出先の金融機関とあらかじめ相談したうえで、BOリストを利用できない理由と、当事務所が株主名簿や法人株主の資料などで株主構成をどのように確認したかをまとめた報告書を作成し、職印を押して提出した例があります。この報告書は法令で定められた書面ではないため、受け付けるかどうかは金融機関の判断によります。また、お預かりした資料にもとづいて確認した結果をまとめたもので、記載した内容が事実であることを証明するものではありません。
6.法人株主をどこまでさかのぼるか
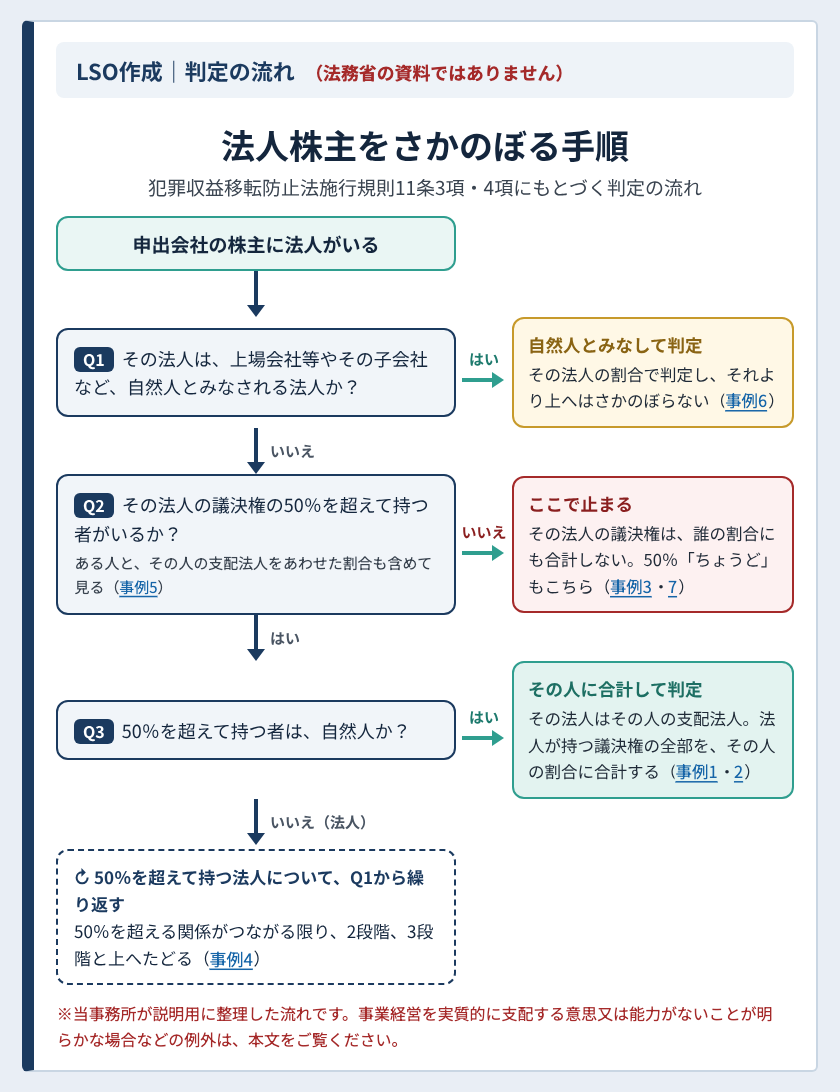
法人株主がいるときは、その法人の議決権の50%を超えて持つ株主(ある人が、自分の支配法人とあわせて50%を超えて持つ場合を含みます)をたどり、上の段階へさかのぼります。2段階、3段階と続いても、50%を超える関係がつながっている限り、同じように合計して判定します(事例4・5)。どこまでさかのぼるかは、次の図の3つの問いで決まります。
法人株主をさかのぼる手順(当事務所作成)
事例へ移動:事例1・事例2・事例3・事例4・事例5・事例6・事例7
図の中の青字の「事例」を押すと、第5章のその事例に移動します。それ以外の部分を押すと、画像を原寸で表示できます。
※当事務所が説明用に整理した流れです。
なお、さかのぼりが止まるのは、その法人を通じた経路だけです。申出会社についての判定が、そこで終わるわけではありません。申出会社の議決権を直接持つ人や、別の支配法人を通じて持つ人も含めて判定し、1号に当たる人がいれば、BOリストを利用できます(事例3)。1号に当たる人が誰もいないときは、BOリストを利用できません(事例7)。
BOリストを利用できないのは、その時点の株主構成によるものです。例えば事例7で、株式会社Vの株主構成がMさん60%・Nさん40%に変われば、株式会社VはMさんの支配法人になり、Mさんの議決権割合は100%になります。この場合は、Mさんを実質的支配者として記載し、BOリストを利用できるようになります。
さかのぼりが止まる場面と、その根拠をまとめると次のとおりです。
| たどり着いた先 | 扱い | 根拠 |
|---|---|---|
| 自然人 | その自然人について、直接保有と支配法人の保有を合計して判定します(事例1・2・4・5)。 | 施行規則11条3項 |
| 議決権の50%を超えて持つ者がいない法人(ある人と、その人の支配法人をあわせた割合でも50%を超えない場合) | その法人は誰の支配法人にも当たらず、その法人が持つ議決権は誰にも合計されません。ここで、さかのぼりは止まります(事例3・7)。単独で50%を超える株主がいなくても、ある人と、その人の支配法人をあわせて50%を超えるなら、その人の支配法人に当たるので、止まりません(事例5)。 | 施行規則11条3項2号、法務省Q&A 1-16・1-17 |
| 上場会社等やその子会社など、自然人とみなされる法人 | その法人を自然人とみなして判定し、議決権の割合の要件を満たせば、その法人を実質的支配者として記載します。それより上へはさかのぼりません(事例6)。 | 施行規則11条4項、法務省Q&A 1-4・1-5・1-18 |
自然人とみなされるのは、国、地方公共団体、人格のない社団又は財団、上場会社等及びその子会社です(法務省Q&A 1-4)。
合同会社などの持分会社が間に入る場合
合同会社などの持分会社に50%を超えて出資していても、それだけでその持分会社が支配法人になるとは限りません。法務省Q&A 1-18の例と回答は、次のとおりです。
| 項目 | 法務省Q&A 1-18 |
|---|---|
| 例 | 自然人Aが持分会社Bの資本の50%超を出資し、Bが株式会社Cの議決権の50%超を持つ |
| 持分会社Bの扱い | 自然人とみなされる場合を除き、実質的支配者に当たらない |
| 自然人Aの扱い | Bが支配法人となる場合を除き、Cの議決権を間接保有していないため、BOリストの対象となる実質的支配者に当たらない(AがCの議決権の25%超を直接持っていないことが前提)。施行規則11条2項2号の実質的支配者に当たることは考えられる |
なお、2号は、1号に当たる人がいない会社に適用される規定です(第2章)。Cにほかに1号に当たる人がいる場合は、Aが2号の実質的支配者になることはありません。
持分会社が間に入る場合は、出資の割合だけで判断せず、定款の定めなどもあわせて確認したうえで、支配法人に当たるかを検討する必要があると考えています。
支配法人が外国会社の場合
法務省Q&A 1-19は、施行規則11条3項2号の支配法人から外国会社が除かれているわけではないと考えられるため、支配法人が外国会社でも申出をすることができるものと考えられる、としています。法務省Q&A 3-14は、外国会社について添付できる書面は規則4条2項2号に定める書面に限られ、それ以外の書面は認められないとしています。外国会社に係る添付書面には、訳文も必要です(同Q&A)。
7.間接保有がある場合の書き方|様式と別紙の支配関係図
実質的支配者の中に間接保有がある人がいる場合は、間接保有の場合の様式を使います(法務省「実質的支配者リスト(間接保有の場合)(みほん)」)。一覧には、実質的支配者が直接又は間接に持つ申出会社の議決権の合計の割合と、支配法人が持つ議決権がある旨を記載します(規則2条3号)。さらに、実質的支配者と支配法人がそれぞれ持つ申出会社の議決権の割合と、実質的支配者・支配法人・申出会社の間の支配関係を記載します(同条4号)。
様式の主な欄の書き方は、次のとおりです。
| 欄 | 書き方 |
|---|---|
| 議決権割合 | 直接保有と間接保有を合計した割合を記載します(事例2のBさんなら30%)。 |
| 間接保有 | 議決権の全部又は一部を間接保有する人は「有」、全部を直接保有する人は「無」とします。 |
| 別紙(支配関係図) | 「間接保有」欄を「有」とした人ごとに、実質的支配者の番号を書いて作ります。 |
| 様式の選び方 | 間接保有がある人が1人もいなければ、直接保有の場合の様式を使います(事例3・6)。 |
事例2のBさんについて別紙を書くと、次のようになります。
別紙(支配関係図)の記入イメージ(当事務所作成・架空の会社の例)
画像を押すと、原寸で表示できます。
※当事務所が説明用に作成した架空の例です。
割合に小数点以下の数値が出る場合(割り切れない場合を含みます)は、切り捨てでも四捨五入でも、添付書面と整合している限り認められます。ただし、端数の処理によって要件を満たしていることが一覧から明らかにならないときは、小数点第2位を四捨五入して記載する方法が考えられるとされています(法務省Q&A 1-22)。別紙に書く支配法人は商号だけで足りますが、「(株)」のような略記はできません(法務省Q&A 1-23)。
8.間接保有がある場合の添付書面|必要な書面と任意の書面
間接保有がある場合に、BOリストの申出に関係する添付書面は、次の表のとおりです。
| 書面 | 必要か | 根拠 |
|---|---|---|
| 申出日における申出会社の株主名簿の写し | 必要(設立後最初の事業年度を経過していない場合は公証役場の申告受理及び認証証明書、経過している場合は直前の事業年度の法人税確定申告書の別表二の写しでもよい) | 規則4条1項2号 |
| 一覧と上の書面の内容が合わない理由を明らかにする書面 | 内容が合わない場合に必要 | 規則4条1項3号 |
| 申出日における支配法人の株主名簿の写し | 任意(支配法人の申告受理及び認証証明書、別表二の写しでもよい) | 規則4条2項2号 |
| 一覧と支配法人の書面の内容が合わない理由を明らかにする書面 | 支配法人の書面を添付し、内容が合わない場合にあわせて必要 | 規則4条2項2号の括弧書き |
| 実質的支配者本人の本人確認書面 | 任意(自然人とみなされる法人を記載した場合は、その法人の登記事項証明書) | 規則4条2項1号、法務省Q&A 3-13 |
任意の書面のうち、支配法人の書面と実質的支配者本人の本人確認書面は、添付した場合、その名称を一覧の添付書面欄(「実質的支配者該当性の添付書面」欄又は「実質的支配者の本人確認の書面」欄)に記載します(規則2条6号、法務省「添付書面」(PDF))。そのため、写しを受け取った金融機関などにも、間接保有の部分がどの書面で裏付けられているかが分かります。一方、内容が合わない理由を明らかにする書面は、添付しても添付書面欄には記載しません(規則2条5号・6号、前掲・法務省「添付書面」)。また、一覧と支配法人の書面の内容が合わないのに、その理由を明らかにする書面がないときは、支配法人の書面の名称を一覧に記載することはできないとされています(法務省民事局長通達(溶け込み版・PDF))。
株主名簿の写しは、一覧の内容と申出会社の登記情報と整合している限り、抜粋でも差し支えなく、抜粋である旨の記載も不要とされています(法務省Q&A 3-3)。代表者の本人確認書面など、間接保有に限らない必要書類は「BOリストとは?」の第6章で、申出書の書き方は同じコラムの第7章で解説しています。
9.司法書士として実際に確認しているポイント
実質的支配者の判定は、株主名簿の持株数を見るだけでは終わりません。当事務所では、BOリストの一覧を作る前に、できるだけ次の点を確認しています。
1株式の数ではなく議決権の数で判定しているか
種類株式を発行している会社、自己株式を持っている会社、定款に株主ごとの議決権の定め(属人的定め)がある会社では、議決権の数で割合を計算しているかを確認します(第2章)。
2法人株主の株主名簿をそろえているか
申出会社の株主名簿に法人株主がいるときは、その法人の株主名簿などをご用意いただき、議決権の50%を超えて持つ株主がいるかを確認します。株主名簿の記載と実態が異なる名義株がある場合は、先に整理が必要になることがあります。
350%を超える関係がどこで途切れるか
2段階、3段階と続く場合も、各段階の議決権の割合と、ある人とその人の支配法人をあわせた割合を確認します(事例4・5)。50%「ちょうど」かどうかで結論が変わります(事例3)。
4自然人とみなされる法人ではないか
法人株主が上場会社やその子会社に当たるかを確認します。当たる場合は、その法人を自然人とみなして判定し、議決権の割合の要件を満たせば、その法人を実質的支配者として記載します(事例6)。
5任意の添付書面をどうするか
支配法人の株主名簿の写しなどを添付するか(第8章)は、提出先の金融機関の求めもふまえてご相談することが多いです。
申出会社の株主名簿だけでは間接保有を判定できないことがあるため、法人株主がいる会社では、早めに法人株主側の株主名簿などもご準備いただくのがよいと考えています。
グループ会社の設立や組織再編の登記とあわせてBOリストを準備する場合は、M&A・事業承継・組織再編支援の業務案内もご覧ください。
法人株主を通じた間接保有がある場合の当事務所の報酬は、料金表(実質的支配者リスト(BOリスト)の申出)に掲載しています。
10.実質的支配者の判定についてよくあるご質問
- 親会社が申出会社の株式を100%持っていれば、親会社の社長が実質的支配者になりますか?
-
役職だけでは決まりません。判定は議決権で行います。親会社の議決権の50%を超えて持つ自然人がいれば、その人が実質的支配者になります(事例1)。親会社の議決権の50%を超えて持つ人がいなければ、親会社が持つ議決権は誰にも合計されず、BOリストを利用できない場合があります(事例7、法務省Q&A 1-16)。親会社が上場会社やその子会社であれば、親会社自体を記載します(事例6)。
- 親会社の株主構成が分からなくても、BOリストを申し出られますか?
-
法務省Q&A 5-1は、実質的支配者が誰になるか分からないときに商業登記所で教えてくれるかという問いに対し、実質的支配者が誰であるかが分からないときは「本制度を御利用いただけません」としています。法人株主がいる会社では、その法人の株主構成も確認したうえで申し出ます。ただし、法人株主が上場会社やその子会社など、自然人とみなされる法人であれば、その上の株主構成までたどる必要はありません(第6章)。
- 申出の後に、親会社の株主が変わったらどうなりますか?
-
申出をした後に実質的支配者が変わっても、改めて申し出る義務はありません。新しい情報による写しが必要な場合は、改めて申出をします(法務省Q&A 5-2)。写しに載るのは、一覧に記載した基準日(申出の日前1か月以内の日)現在の情報なので(規則2条2号)、提出先の金融機関が求める時点の情報になっているかも確認が必要です。
11.まとめ|判定基準・議決権の数え方・間接保有
- 議決権50%超、いなければ25%超の自然人50%を超える人がいればその人だけ、いなければ25%を超える人の全員を記載します。25%「ちょうど」は含まず、事業経営を実質的に支配する意思又は能力がないことが明らかな人は除かれます。50%を超える人がこれに当たっても、25%を超える他の人が実質的支配者になるわけではありません。
- 株式の数ではなく議決権の数で計算自己株式は総数からも保有数からも除き、役員等の選任と定款変更の議案の全部に議決権を行使できない株式の議決権も数えません。相互保有株式の議決権は数えます。
- 支配法人の議決権は掛け算せずに全部を合計ある人が50%を超えて持つ法人は、その人の支配法人です。その支配法人が50%を超えて持つ法人や、その人と支配法人をあわせて50%を超えて持つ法人も、支配法人とみなされます。上場会社等やその子会社は自然人とみなされ、そこから上へはさかのぼりません。
- 間接保有の様式と別紙、任意の添付書面間接保有がある人は「間接保有」欄を「有」とし、別紙に支配関係図を書きます。支配法人の株主名簿の写しなどは任意ですが、添付した場合は、その名称を一覧の添付書面欄に記載します。
根拠条文・公的資料
- 商業登記所における実質的支配者情報一覧の保管等に関する規則(溶け込み版・PDF)
- 同規則の一部を改正する告示(令和7年法務省告示第119号・PDF)(第13条第2項の改正。上の溶け込み版は、令和7年法務省告示第66号による改正までを反映しています)
- 犯罪による収益の移転防止に関する法律施行規則11条(実質的支配者)
- 会社法308条(議決権の数)
- 会社法109条2項(属人的定め)
- 法務省民事局長通達「商業登記所における実質的支配者情報一覧の保管等に関する規則の施行に伴う事務の取扱いについて」(溶け込み版・PDF)
- 法務省「実質的支配者リスト(直接保有の場合)(みほん)」(PDF)
- 法務省「実質的支配者リスト(間接保有の場合)(みほん)」(PDF)
- 法務省「添付書面」(PDF)
- 法務省「実質的支配者リスト制度Q&A」
当サイトの記事で当事務所が作成した図表は、出典(司法書士法人LSO・記事タイトルと記事へのリンク)を記載していただければ、ご連絡なく転載していただけます。条件は引用・転載・リンクについてをご覧ください。

執筆・監修
金光 康太(かなみつ こうた)
司法書士(司法書士法人LSO 代表社員)
大阪・梅田の司法書士。スタートアップ・ベンチャー企業の資金調達、種類株式、ストックオプション、M&A・組織再編、IPO準備に伴う商業登記を中心に取り扱っています。U30堺市起業家輩出プログラムSIPメンター(2024年度・2025年度・2026年度)。
本記事について
本記事は、令和8年(2026年)10月31日時点の「商業登記所における実質的支配者情報一覧の保管等に関する規則」(令和7年法務省告示第119号による改正後のもの)、犯罪による収益の移転防止に関する法律施行規則、会社法、法務省の通達・公表資料(実質的支配者リスト制度Q&A、様式のみほん、添付書面の案内)をもとに、司法書士法人LSOが整理したものです。事例と図は当事務所が作成した架空の会社の例で、法務省の正式な様式ではありません。実際の判定は、法人株主を含む株主構成や定款の定めによって異なります。
来所不要・全国対応。マイナンバーカードを利用したオンライン登記に対応しています
対応するスマートフォンとマイナンバーカードがあれば、委任状等への電子署名をオンラインで行っていただけます。登記申請は当事務所が行います。電子署名サービス「サインルーム(旧RSS-SR)」と専用アプリ「RSSモバイル」を利用します。案件によっては、書類の郵送等をお願いする場合があります(専用アプリ「RSSモバイル」のダウンロードはこちら)。初回相談無料です。
商業登記・企業法務 料金表を見る